
- OMX Baltic−0,37%317,41
- OMX Riga−0,25%990,82
- OMX Tallinn−0,14%2 254,86
- OMX Vilnius−0,27%1 490,18
- S&P 500−1,82%7 580,07
- DOW 30−1,09%51 770,31
- Nasdaq −2,86%25 437
- FTSE 1000,07%10 729,78
- Nikkei 225−2,12%63 290,11
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- EUR/RUB0,00%90,18
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Raha kihutab kinnisvarasse

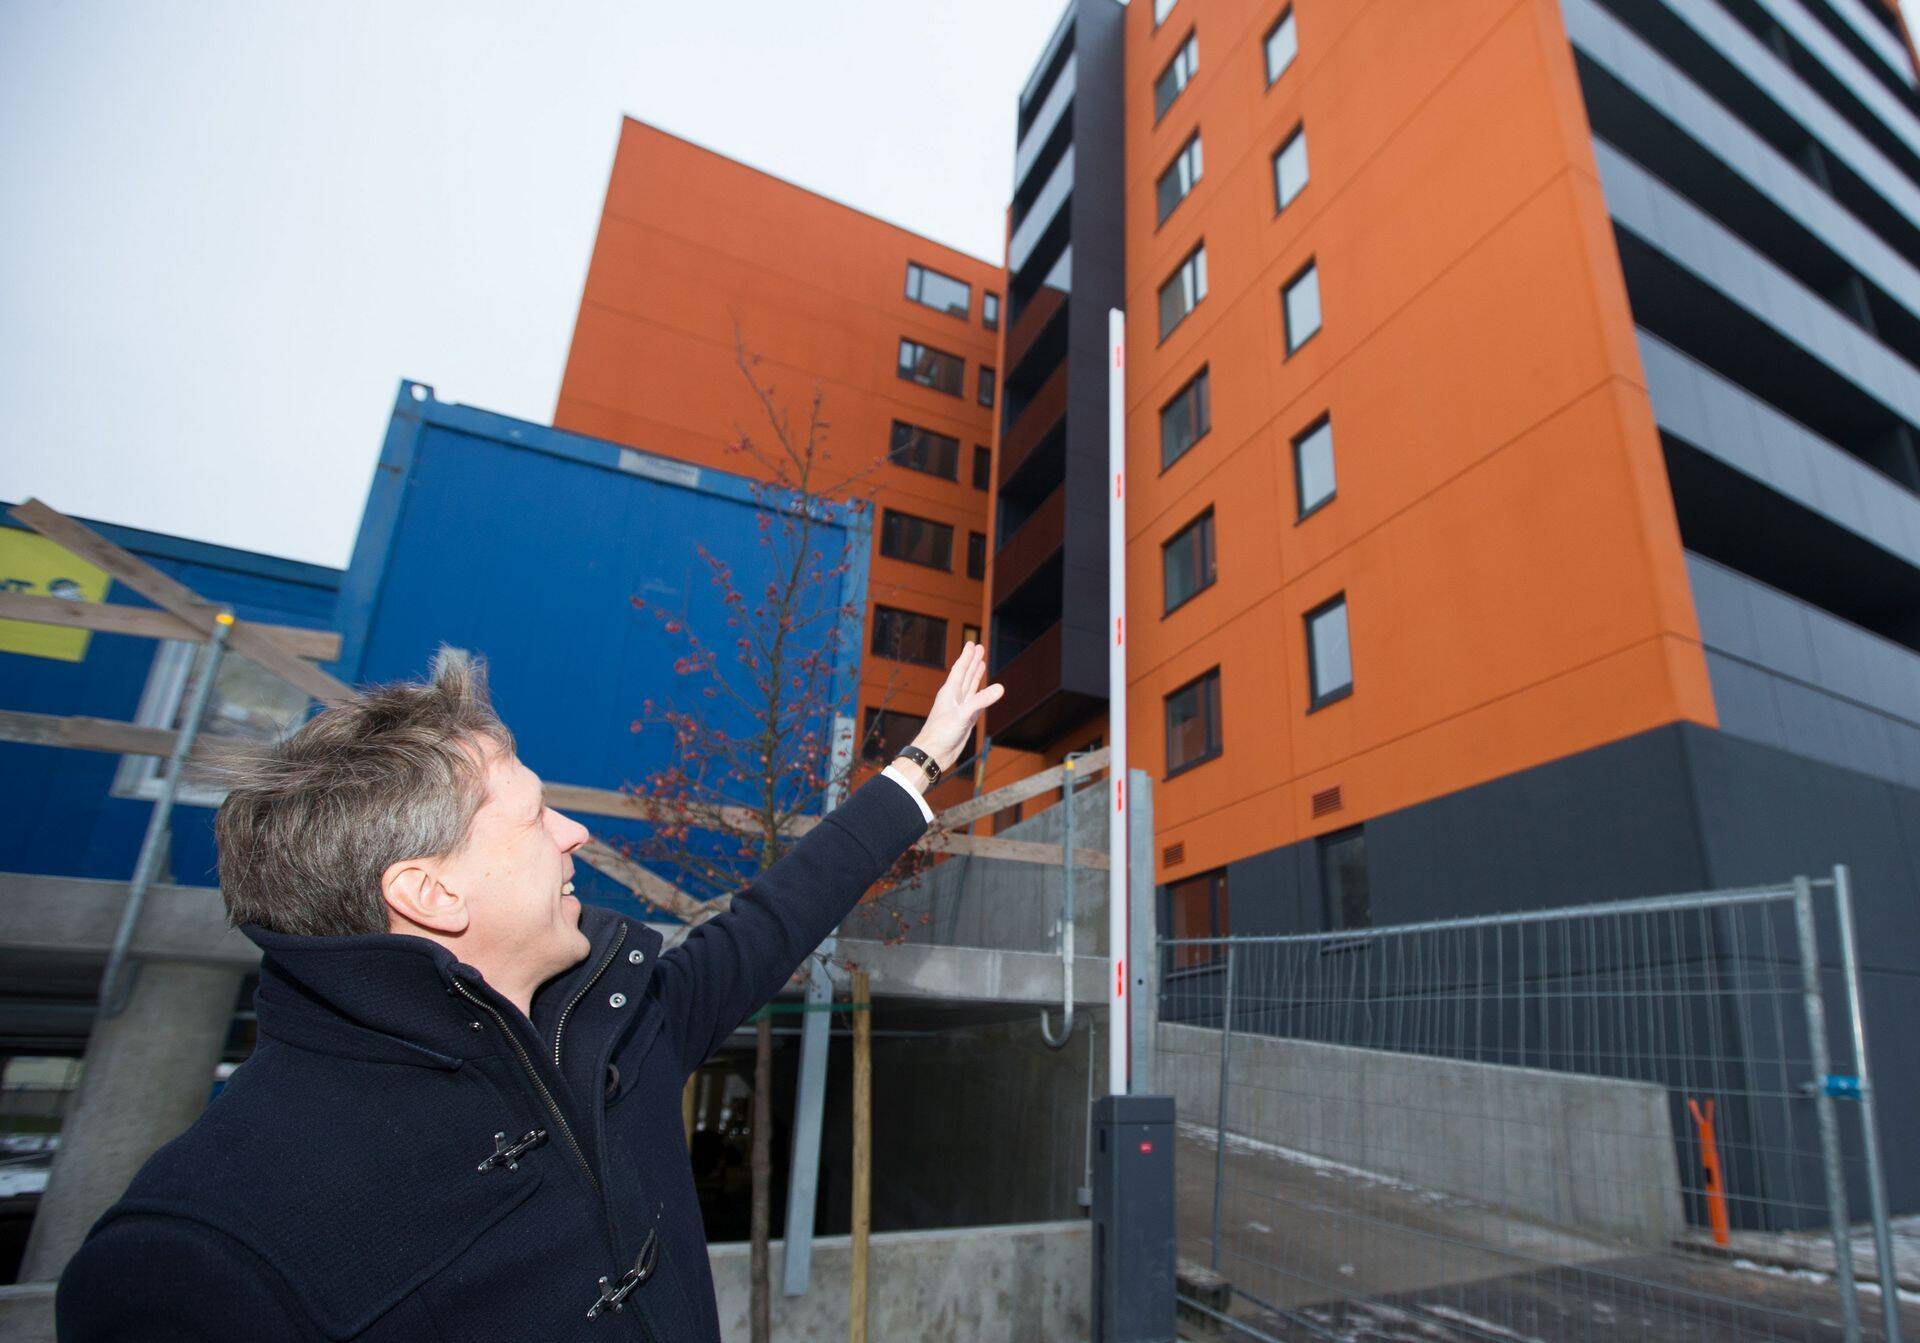
Kuna inimestele on kogunenud vaba raha ja laenuintressid on madalad, ostetakse Tallinnas iga neljas korter investeeringuks. Taoline investeerimine ei ole kindlasti ratsa rikkaks saamise viis, sest ka siin on oma valud ja võlud. Vaja on külma närvi ja kannatlikkust ning investeering ise tasub end ära alles aastatega.
Kindel vara ja väärtus
Kinnisvarafirma 1Partner elamispindade grupi juht Mihkel Oiderma ütleb, et üürikinnisvarasse investeerimise peapõhjus ei ole kindlasti suur tulusus, vaid pigem investeering kindlasse varasse ja väärtusesse, mis üldjuhul ajaga kasvab. „Investeering peaks ennast ligikaudu kümne aastaga tasa teenima. Kõik, mis juba pärast seda üürituluna sisse tuleb, on loogiliselt puhas tulu, välja arvatud siis parendused, mida paraku ikka aeg-ajalt tuleb teha,“ ütles Oiderma.
Ta on seda meelt, et üürikinnisvarasse investeerimine pakub käegakatsutavat ja kindlat pikaajalist investeeringut. „Kindlasti rahulikum ja julgem n-ö lisapensionisamba kogumine, kui teinekord vägagi närvilistel aktsiaturgudel õnne proovida,“ sõnas Oiderma.
“Rikkaks saamise õpiku” autori ja tuntud investori Jaak Roosaare sõnul sõltub üürikinnisvara tootlikkus sellest, mis hinnaga see soetati. „Näiteks 2010. aastal ostetud korterid on (5–6 aastaga) endast üle poole juba tagasi maksnud. Kõige lihtsam arvutus tasuvuse kohta on vaba rahavoog – kui näiteks üüri laekub 300 eurot kuus ja laenu teenindamiseks kulub 200 eurot kuus, siis võib sellist korterit pidada ära tasuvaks,“ ütles Roosaare.
Aastaid üürikinnisvarasse investeerinud Peeter Pärtel on suutnud endale sealt tekitada märkimisväärse rahavoo. „Praegu korjan iga kuu üürnikelt kokku 4510 eurot üüri, lisaks kõrvalkulud. Kasutusse isiklikult ei võta sellest mitte midagi. Üürist suurema osa maksan edasi enda investoritele ja pankadele. Kõrvalkulud edastan teenusepakkujatele,“ ütles Pärtel. Ühtteist jätab ta ka endale, kuid kasutab seda täielikult uuesti kinnisvarasse investeerimiseks. Elamiskulud katab ta muust ettevõtlusest.
Tasub teada
Üldlevinud meetod on protsendiarvutus, mida tunnustatakse investorite seas üüritulususe tootluse protsendinumbrina. Valem ise on väga lihtsustatult, kuna siin ei ole arvestatud kõrvalkulusid ega võimalikku vakantsi, selline: kuu üür × 12 / krt hind = x × 100.
Ehk siis näiteks 60 000 eurot maksva korteri väljaüürimisel 350 eurot kuus on tootlus 7%. See ei ole liiga suur tulusus, pigem oleks hea tulusus alates 10%, aga nii see enamiku üürikinnisvara puhul on, kohati jääb tulusus ka veel oluliselt väiksemaks, 2–4% juurde.
Allikas: Mihkel Oiderma, 1Partner
Alustada saab ka 0 euroga
Kui inimene viitsib õppida investeerimist kinnisvarasse, siis saab ta üsna kiiresti selgeks, et enda raha ei ole selleks tegevuseks vaja, usub Pärtel. „Eestis on hulk inimesi, kellel on raha, aga pole aega ega teadmisi, et seda kasutada. Seega lühike vastus oleks 0 eurot kuluks alustamiseks. Raha kaasamisel teistelt inimestelt tuleb aga arvestada vastutusega. Olen näiteks kasutanud nii mõne noore inimese viie aasta sääste kui ka pensionäri kümne aasta sääste. Mõlemal juhul on minu vastutus neile see raha koos intressidega tagastada. Võtan seda vastutust väga tõsiselt, sest tegemist on teiste inimeste aastatepikkuse tööga,“ sõnas Pärtel.
Ta on seda meelt, et kõige rohkem õpib just tegevuse kaudu ning rahast olulisem on panustada aega. Esimene osa ajast peaks minema kinnisvarainvestoritele mõeldud koolitusel osalemisele. „Kui on selge, millesse täpsemalt sooviks investeerida, siis järgmine osa ajast oleks kasulik kulutada suhtlemisele mõne sarnase asjaga tegutseva kinnisvarainvestoriga. Kui võimalik, lööksid kas enda teadmiste või miks mitte füüsilise jõuga kaasa mõne kogemustega investori projektis – tegevuse kaudu õpib kõige rohkem,“ ütles Pärtel.
Roosaare sõnul jõuab enamik inimesi üüriärisse ikkagi eluasemelaenuga ostetud korteri abil ja ärilaen on üürikinnisvara soetamiseks alles järgmine samm. „Eluasemelaenu saab praegu kindlasti kergemalt kui ärilaenu kinnisvara jaoks. Panga asemel on populaarne kasutada ka kolme S-i raha ehk siis sugulased, sõbrad ja saamahimulised,“ ütles ta. Samuti on Roosaare sõnul paljud alustajad korteri pärinud või on see kätte jäänud kokkukolimise tõttu, näiteks abielludes.
Ka „pommiaugust“ saab teha korraliku üürikorteri. „Juhul kui osta täielik pommiauk ja teha selles totaalne remont, siis minimaalne summa oleks 35–40ruuduse korteri kohta umbes 10 000 eurot. Aga üürikorterit on võimalik valmis saada ka oluliselt odavamalt, sageli piisab uuest tapeedist ja vannitoa või köögi renoveerimisest,“ sõnas Roosaare.
Hetkel kuum
Halbu kogemusi tuleb ikka ette
Pärtel on aastate jooksul puutunud kokku paljude üürikinnisvara probleemidega, alates haldusmuredest kuni selleni, et üürnik jätab maksmata. „Kokkupuude on olnud näiteks mittemaksvate üürnikega, elektrisüsteemi ülekoormamisega vanemas korteris, mistõttu osa korteris olnud juhtmestikust muutus kasutuskõlbmatuks, ja üürnike omavaheliste sekeldustega,“ tõdes ta.
On ka juhuseid, kus üürnik on lihtsalt lahkunud. „Ühel juhul saatis inimene e-kirja, et läksin Inglismaale tööle, ta jäi võlgu umbes 300 eurot. Teisel juhul jättis inimene oma pesemata haisva pesu ja veel haisvat kraami korterisse – algaja kinnisvarainvestorina koristasime tookord seda ise ja see oli üsna rõve – ja lasi enda tuttaval meile võtmed tuua,“ ütles Pärtel.
Üldjoontes on enam kui sajast üürnikust, kes Pärtelil viimasel viiel aastal olnud, probleeme vaid umbes kuuega. „Seda on ikka väga vähe, enamik inimesi on normaalsed või väga toredad. Meie sihtgrupp on kuni 30aastased noored,“ ütles ta.
Milliste riskidega tuleks arvestada?
Üürikinnisvara puhul tuleks kindlasti arvestada riskidega, ja neid on omajagu. „Alustades seadusest, mis paraku on kallutatud üürniku kasuks. Ühtpidi on arusaadav, et inimesi ei saa panna olukorda, kus neid meelevaldselt võib välja tõsta, kuid teistpidi oleme me kõik ilmselt lugenud lugusid pahatahtlikest puuküürnikest, kes ei maksa ei üüri ega kulusid, kuid ei koli ka välja ega kavatsegi seda vabatahtlikult teha,“ ütles Oiderma, kelle sõnul ongi suuremad riskid enamjaolt inimestega seotud – enamasti kas ei maksta või jäetakse osaliselt üüri või kommunaalkulude eest tasumata.
Pärteli sõnul on suurim risk kinnisvara ostmine liiga kõrge hinnaga. „Praegu on väga vähe objekte, mida üldse tasub osta, ning nende ülesleidmine on ajamahukas töö. Teine rumalus, mida algaja investor teeb, on liiga kalli raha kaasamine, näiteks makstakse kuni 2% kuus intressi,“ ütles ta.
Pärtel ise pole seda viga teinud. „Sellise intressiga ei saa lubada millegi valesti minemist, aga alati läheb midagi teisiti kui ideaalses plaanis. Ise olen eraisikutelt laenanud kuni 6% aastaintressiga ja sellise intressiga on võimalik juba hästi valida,“ sõnas ta.
Aga eks ka iga pisem õnnetusjuhtum, mõne või mitme olulise seadme ülesütlemine, on alati lisakulu, mis paraku tuleb omanikul asendada, remontida või korda teha. Päris kõige kohta ei õnnestu ka kindlustuslepingut sõlmida ja mida kangem on kindlustuskaitse, on seegi teiselt poolt lisakulu. „Tahaks siiski öelda, et üldjuhul liiga tihti neid asju ka ei juhtu, need on pigem ikkagi harvad näited ja kokkuvõttes kaasnevad iga äritegevusega riskid,“ ütles Oiderma.
Eelistada aktsiaid või ühisrahastuplatvome?
Pärteli jaoks on ühisrahastus justkui lotopileti ostmine – igasugune kontroll toimuva üle puudub ning loodad ainult, et selle projekti tegija ja vahendajaportaal teavad, mida teevad. „Ootame ära esimesed ebaõnnestumised ja vaatame, kuidas nad neid esitlevad. Samuti on seal enda raha vaja. Investeerides ise üürikinnisvarasse, kontrollin ma nii ostu, renoveerimist kui seda, kes seal elama hakkavad. Lisaks saan kasutada teiste inimeste raha. Lisaks pangale – kui üldse panka kasutada – saan ülejäänu kaasata mind usaldavatelt inimestelt. Seega, loogiliselt toimiva projekti puhul ei ole enda raha vajalik,“ sõnas Pärtel.
Roosaare arvates on üüriäri äri nagu iga teine, see ei ole puhtalt passiivne sissetulek või investeerimine. „Selle jaoks on EfTENi fond või Arco Vara aktsia. Probleeme tuleb ikka ette ja siis on vaja olla hea suhtleja ja probleemilahendaja. Olen kuulnud kaht ütlust: kinnisvara on suhtlemisäri ja kõige ohtlikum on omada ühe laenuga üürikorterit. Lisaks on oluline omada häid partnereid või meeskonda,“ ütles ta.
Üks küsimus
Kuidas mõjutab üürikinnisvarasse investeerimine korteriturgu suuremas pildis – kas turule on tulnud rohkem kortereid ja seetõttu hinnad üüriturul langenud?
Mihkel Oiderma, 1Partner elamispindade grupi juht
Me ei saa oma kogemuse põhjal öelda, et üüriturul oleks hinnad langenud, kuid esineb mingi teatud segment, kus on ülepakkumist ja üürileandjad peavad juurde pakkuma lisahüvesid, et nende vara ei seisaks tühjalt. Näiteks on pakkumises hulk heas või keskmiselt paremas seisukorras ja ka uutes majades kahetoalisi, mis ei leia endale n-ö mõne päevaga üürnikke.
Samas on üüriturg natuke sesoonne, näiteks Tallinnas-Tartus on kindlasti tippaeg enne sügist, kui alustavad koolid, aga ka paljud töölepingud sõlmitakse algusega pärast suve. Seega on vara rääkida üürihindade langusest, seda näitab aeg, kui palju neid investeeringuid veel lisaks tuleb ja kas sellega seotult hakkab mingeid korrektuure toimuma.
Üürihuvilisi on endiselt vägagi palju – neid, kes eelistavad üürida või kes mingil põhjusel ei saa või ei taha laenu. Puudu on perekorteritest, 3–4toalistest. Kõik üürihuvilised ei ole noored, kes veel ei tea, mida eluga peale hakata või kel pole algkapitali, mida panna korteri sisseostuks.
Kuidas alustada?
Esimene üürikinnisvara ei peaks olema üüratult kallis ning põhjalikult tasuks läbi mõelda ka enda ootused. „Alustada tuleks lihtsamatest asjadest ja väiksematest, odavamatest pindadest. Võiks ka vaadata suurematest keskustest välja, väiksematesse keskustesse, kus samuti on nõudlus, kuid kus sisenemislävi on oluliselt madalam, sellega ka madalamad riskid,“ ütles Oiderma.
Tootlus sõltub Oiderma sõnul alati kuludest – näiteks vaadata sellist vara, kus saaks ise kas või osaliselt remondi ära teha. Tuleks kindlasti läbi mõelda, kui suured on ootused ja milleks ma seda investeeringut teen: kui otsitakse suuremat tootlust, tuleb kindlasti ise oluliselt rohkem selle jaoks ära teha, otsida, kalkuleerida ja tingida. „Aga kui tahetakse lihtsalt leida rahale rakendust, et see pangaarvelt ära ei sulaks, siis piisab ka võimalikult heas korras ja samas likviidse mõnevõrra kallima vara soetamisest, mille väärtus ajas ei kao,“ ütles ta.
Roosaare sõnul tasuks mõelda ka Airbnb peale. „Alustamiseks soovitaksin hoopis proovida oma vara üürida lühiajaliselt välja Airbnb keskkonna kaudu. Risk on väiksem ja tulu sageli suurem,“ sõnas ta.
Investeerimisrisk seotud eelkõige nõudlusega
Nordea Eesti peaökonomist Tõnu Palm ütles, et üüripakkumine kasvab nõrga majanduskasvu taustal Eestis suhteliselt jõudsalt ning üürikinnisvara investorite peamine risk on seotud pigem nõudluse muutuste kui intressiriskiga.
"Tarbimisel põhinev majanduskasv püsib heitlik ning uue suurema välisšoki juures ei ole välistatud, et reageerivad nii tööturg kui ka kinnisvaraturg. Intresside langetamiseks on ruum piiratud, sest euro lühiajalised intressid on niigi juba negatiivsed. Kinnisvara investeeringute puhul tuleb paratamatult arvestada baasstsenaariumist erinevate makroriskidega ja seda enam, mida aktiivsemad on olnud investeeringud suletud sektorisse.
Eesti investorid on intressiriske osaliselt ka maandanud. Madalate intresside tõttu võtavad suurinvestorid tihti laenu fikseeritud intressiga, et lukustada projekti kasumimarginaale. Täiendavaks motivaatoriks on ajalooliselt madalal tasemel püsiv intressiriski kindlustamise hind.
Lühiajalised intressid jäävad madalaks veel mõnda aega. Nordea märtsikuu prognoosi Economic Outlook kohaselt alandab Euroopa Keskpank hoiuse püsivõimaluse intressimäära veel –0,1% võrra, tasemele –0,5%. Baasintressid püsivad 2017. aasta lõpuni muutumatud. Euroala hinnakasv hakkab samas järgmine aasta mõõdukalt kasvama, sest seda toetab toornafta hinna stabiliseerumine. Inflatsiooniootused mõjutavad esmajärgus pikema tähtajaga intresse."
Seotud lood

- ST
Eesti investorid märkisid üle kolmandiku võlakirjadest
Hetkel kuum



- ST
Märkimisperiood kestab 9. novembrini

“Siin pole arendaja tüütu putukas”

Kosmosefirmad toovad luurevõime ka põllule ja lahinguväljale

“Siin pole arendaja tüütu putukas”

Ülevaade nädala lugudest


- ST
Märkimisperiood kestab 9. novembrini


Tabel reastab 200 parima palgaga suurfirmat



Podcastid





Kursuse maht 72 akadeemilist tundi (jaotatud 4-le päevale), millest 32 ak h on auditoorne õpe ja 40 ak h iseseisev õpe.







Enimloetud
2
Viimased uudised
Kosmosefirmad toovad luurevõime ka põllule ja lahinguväljale
Ülevaade nädala lugudest
“Kõige märgilisema tähtsusega vahevalimiste tsükkel“
Tagasi Äripäeva esilehele