
- OMX Baltic0,56%322,76
- OMX Riga−0,85%963,12
- OMX Tallinn1,31%2 277,81
- OMX Vilnius−0,38%1 506,57
- S&P 5000,58%7 757,17
- DOW 300,69%52 856,09
- Nasdaq 1,05%26 702,86
- FTSE 100−0,37%10 713,01
- Nikkei 225−2,65%62 907,84
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,19
- EUR/RUB0,00%91,29
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: ostsin Statoili aktsiaid

Mulle on meeltmööda nii Statoili (STL.OL) viimased majandustulemused kui ka tõik, et nafta hinnad on võtnud taas järsult suuna alla – võrdlemisi pikalt pealpool 60 dollarit barrel püsinud Brenti toornafta hind pendeldab nüüd hädavaevu 50 dollari piiril. See kõik on juba vaikselt tõusutrendi näidanud suuremate naftakontsernide aktsiatele taas piduri peale tõmmanud.
Üks küsimus
Milliseks prognoosite nafta hinna käekäiku tänavu ja lähiaastatel?
Kaius Kiivramees, LHV privaatpanganduse portfellihaldur
Ootan nafta hinna puhul pigem alla- või külgsuunalist liikumist. Nafta hind tuli eelmise aasta keskpaigast 110 dollarilt barrel aasta alguseks 45 dollari peale peamiselt ülepakkumisest tulenevalt. Selle aasta jooksul tõusis hind 45 dollari pealt 60 dollari peale, ning 60 dollari tasemelt alustasid USA naftatootjad uue pakkumise turule toomist, mistõttu võib arvata, et kui hind peaks uuesti tõusma 60 dollari juurde, siis tuleb turule piisavas mahus uut pakkumist, et hind sellelt tasemelt märkimisväärselt üle ei tõuse, või kui tõuseb, siis on tegu pigem lühiajalise liikumisega.Viimase kuu jooksul on Iraani tuumakokkulepe suurendanud turuosaliste hirmu turu ülepakkumise ees, mistõttu on hind teinud läbi järsu languse.
Kui viimase aasta jooksul toimunud hindade normaliseerumise peamiseks põhjuseks on olnud ülepakkumine, siis siit edasi mängib kindlasti ka rolli Hiina majanduse jahenemine. Hiina on olnud peamine tegur nafta nõudluse kasvus ning see kasv on selgelt aeglustumas. Kui dollar edasi tugevneb, siis võib näha suure tõenäosusega nafta hinnas edasist langust. Toormehindade tsüklid on väga pikaajalised, kus 10-aastasele järsule tõusule on järgnenud vähemalt sama pikk külgepidiliikumis- või langusperiood. Kui keegi soovib nafta hinna tõusule panustada, siis soovitaks vaadata pigem naftafirmade poole, mitte toormetega seotud indeksfondide poole. Ning kui on piisavalt aega, siis kindlasti vaadata, millistel firmadel on positiivne rahavoog tänaste investeeringute juures ja kellel mitte.
Peibutavad rasvased dividendid
Naftatööstuse aktsiatesse investeerimisel ei saa üle ega ümber võrdlemisi rasvastest dividendidest. Mõistagi moonutab dividenditootlust pisut paremaks aktsiate viimane järsk kukkumine ning keegi ei taga, et varasemas mahus väljamaksed nii lähemas kui pikemas tulevikus jätkuvad.
Tegelikult viitavad mitmed analüütikud, et ajalooliselt soliidseid dividende maksnud ettevõtetel võib olla üha raskem samas vaimus jätkata. Exxon Mobil (XOM) on dividende maksnud üle 100 aasta ja väljamakseid viimase 30 aasta jooksul järjepidevalt suurendanud. Royal Dutch Shell (RDSA.L) ei ole väljamakseid kärpinud alates 1945. aastast.
Exxoni dividenditootlus on kerkinud 3,7% peale, Chevron (CVX) peibutab 4,7% suuruste väljamaksetega ning Conoco Philipsil (COP) on ette näidata 5,7% suurune dividenditootlus. Need näitajad ületavad turu keskmist mõnel juhul enam kui kaks korda. Et dividendipidu saaks täies hoos jätkuda, ei jää kärbetega silmitsi seisvatel naftafirmadel paraku muud üle, kui müüa varasid ja kasutada laenuraha. See omakorda muudab murelikuks tulevaste projektide pärast.
Tee vahet
Kohalikku Statoili saab investeerida Kanada börsil
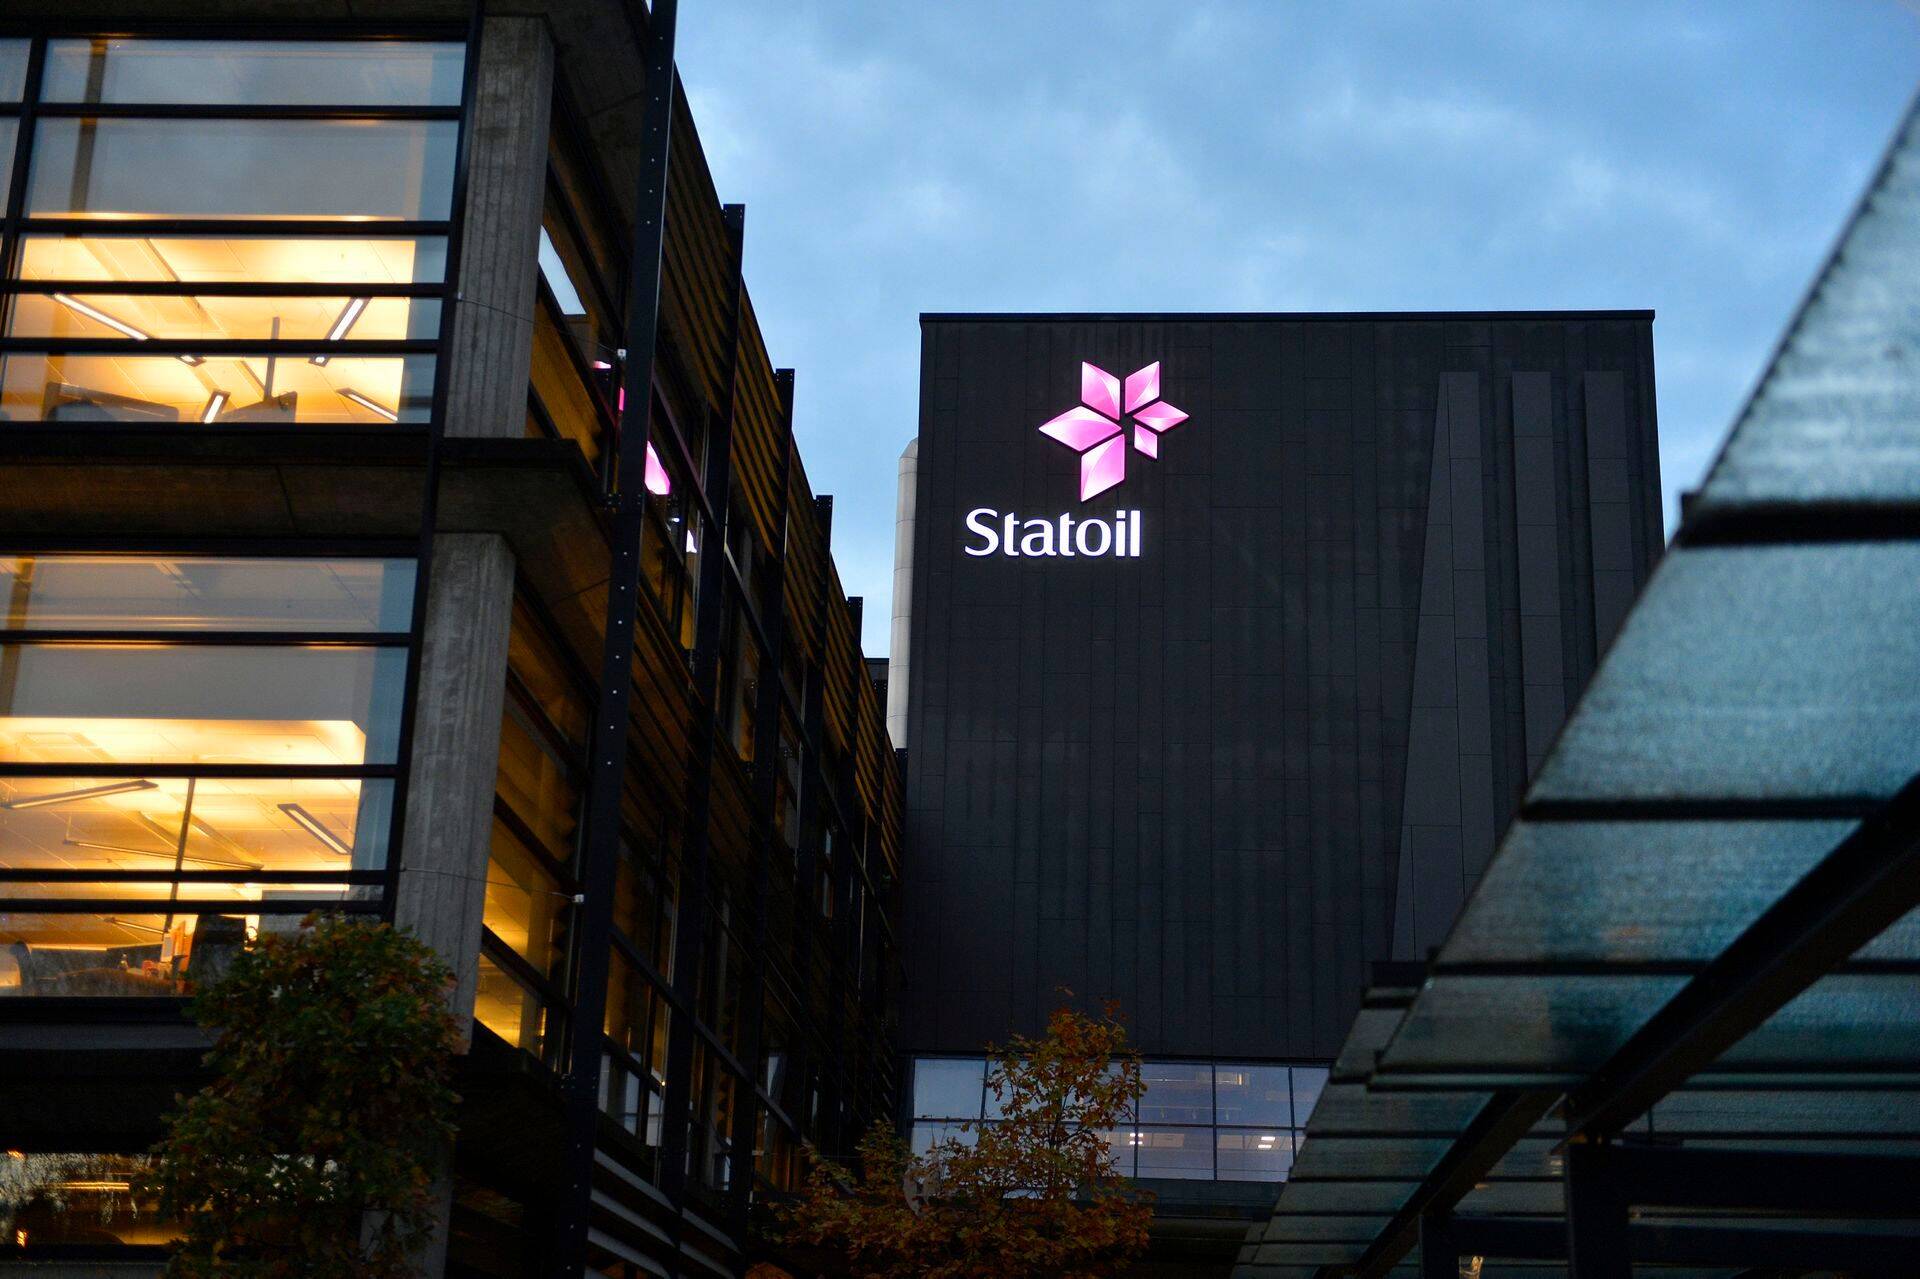
Eestis tegutsev Statoili tanklakett enam Norra Statoil ASAga seotud ei ole ning alates 2012. aasta juunist kuulub siinseid tanklaid haldav Statoil Fuel & Retail Eesti AS Kanada päritolu jaemüügikontserni Alimentation Couche-Tard. Kaudselt saavad investorid aga siiski ka kohalikku Statoili investeerida, kuna viimase emafirma on noteeritud Toronto börsil. Globaalse haardega ettevõttel tasub kindlasti silma peal hoida, sest viimase 12 kuuga on ettevõtte aktsia ookeani taga rallinud pea 100%.
Muret teeb negatiivne rahavoog
Oppenheimer & Co. analüütik Fadel Gheit koostas nimekirja 10 ettevõttest, mille negatiivne rahavoog võib kaasa tuua dividendikärped. Väljaandes The Street avaldatud loetellu kuuluvad teiste seas BP (BP), Chevron, Exxon Mobil, Royal Dutch Shell, ConocoPhillips ja Occidental Petroleum (OXY).
Gheit prognoosib, et enamik ettevõtteid püüab küll oma dividende kaitsta, kuid kui nafta hind peaks jääma väga pikaks ajaks alla 60 dollari barrelist, võib see väljamaksete jätkusuutlikkuse siiski kahtluse alla seada. Väiksemad dividendid tooks endaga kahtlemata ka aktsiate kukkumise.
Samas ei maksa üle mõistuse rallit oodata isegi siis, kui nafta hind taas suuna üles võtab. Pigem annaks hinna toibumine julgust, et väljamaksete kallale ei minda. Silmas tuleb pidada sedagi, kuidas mõjutab ettevõtete bilanssi kulude kärpimine ja jätkuv konsolideerumine.
Tasub teada
Ostutehing
330 Statoili aktsiat ostsin eile pärastlõunal Swedbanki vahendusel hinnaga 136,20 Norra krooni tükist ja komisjonitasu maksin 126,48 krooni. Tehingusumma oli 44 946 krooni ehk tänase kursi järgi ligi 5000 eurot.
Allikas: Bloomberg
Plussid ja miinused
Miks ikkagi Statoil ja mitte mõni muu naftagigant? Põhjuseid on mitu. Mulle meeldib 67% ulatuses Norra riigile kuuluv Statoili puhul ettevõtte tugev finantsseis, mõistlik võlatase ja paranevad kasumimarginaalid. Samuti olid viimase kvartali tulemused analüütikute oodatust paremad.
Hetkel kuum
Ettevõtte puhaskasum kukkus mulluselt 9,9 miljardilt Norra kroonilt 7,2 miljardile kroonile ehk 882 miljonile dollarile. Bloombergi uudisteagentuuri küsitletud 20 analüütiku konsensus prognoosis 5,5 miljardi krooni suurust puhaskasumit. Analüütikute ootusi ületas ka ettevõtte käive, mis kukkus 13%, 124 miljardile kroonile. Kuigi Statoili keskmine toodangu hind langes mulluselt 99,7 dollarilt barrel 55 dollarile barreli eest, kasvasid rafineerimismarginaalid 3,9 dollarilt 9,6 dollarile barrelist.
Turustamise ja töötlemise üksuse tegevuse puhastulu kerkis mulluselt 2,6 miljardilt kroonilt 5,1 miljardile kroonile. Samuti kasvas ettevõtte toodang aastatagusega võrreldes 4% võrra, 1,87 miljonile barrelile naftale päevas, ehk pisut enam, kui analüütikud olid oodanud.
Murelikuks teeb aga viletsavõitu omakapitali rentaablus (return on equity, ROE), mis on mullu sama ajaga võrreldes oluliselt vähenenud – kui mullu teises kvartalis oli ROE suhtarv 18,62%, siis tänavu samal perioodil oli see -10,88%.
Aasta algusest on Oslo börsil (aktsiad on noteeritud ka New Yorgis – toim) noteeritud aktsia praeguseks kerkinud 4,88%, 137,60 NOKile, kuid 12 kuu lõikes on see ligi 23% miinuses. See aga ei tähenda, et ajutised põrked ei võiks aktsia hinda oluliselt kergitada või kukutada – veel mais vedas optimism naftaturul aktsia 160 NOKi peale ja 12 kuu lõikes on aktsia kaubelnud 118-182 NOKi vahemikus.
Nafta hind jääb surve alla
Lähitulevikus ma Statoililt siiski imet ei oota, sest on raske eeldada, et nafta hind lühiperspektiivis suure tõusu teeks. Sama meelt jäi ka Danske Bank Markets Eesti juhataja Rainer Änilane, kelle hinnangul tõotab nafta hind püsida mõnda aega surve all seoses kõrgete tootmismahtude ja varude hulgaga. Ta toonitas, et viimasel ajal on nafta hinda täiendavalt survestanud Iraaniga sõlmitud tuumakokkulepe, mille tulemusel nii lühemas kui pikemas võtmes jõuab märgatavas koguses Iraani naftat turule.
Pikemas plaanis ollakse siiski nafta hinnas optimistlikumad: kui praegu on Brenti nafta hind 50 dollari juures barrelist, siis sektorit katvad analüütikud prognoosivad 2017. aastaks keskmiselt 72,5 dollari suurust barreli hinda.
Mis tasemetel me aga reaalselt kahe aasta pärast oleme, sõltub Änilase hinnangul sellest, kui hästi läheb globaalmajandusel ning kui palju tootmisvõimsusi on vahepeal madala nafta hinna tulemusel turult kõrvaldatud. „Selge on aga see, et enam kui 100dollarilist naftabarreli hinda, mida nägime veel eelmine suvi, oleks liialt optimistlik paari aasta võtmes oodata,“ nentis ta.
Selge, et veel mõnda aega käib globaalsel naftaturul mäng kõrgel üle meie peade ja kui varasemad analüütikute kommentaarid üldse midagi tõestanud on, siis seda, et tegelikult pole kellelgi täpset aimu, mis lähiaastatel toimuma hakkab.
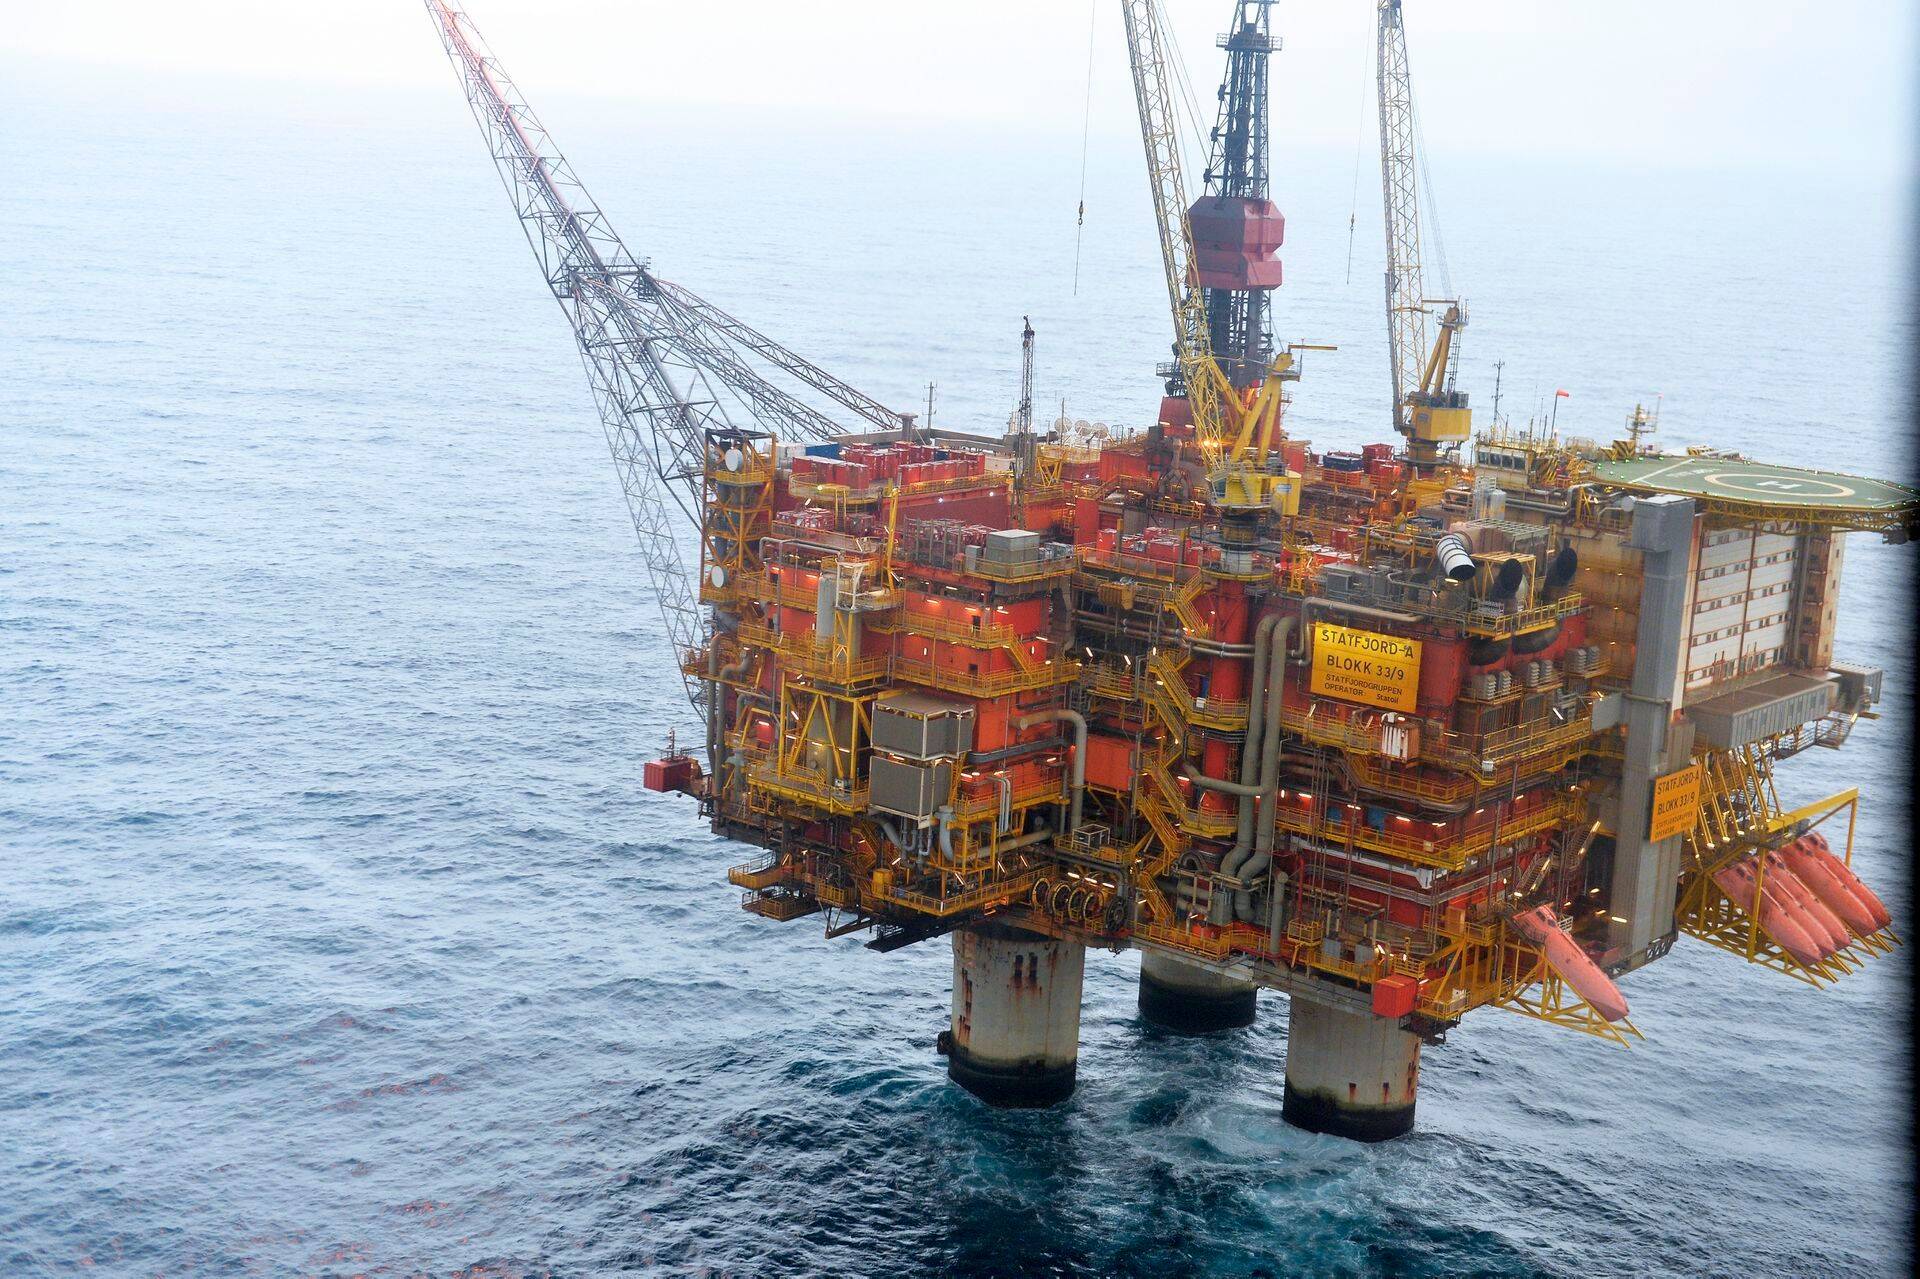
Seega usun, et sektorisse panustamine on üsna kõrge riskiga. 37 riigis tegutseva Statoili puhul kallutavad ostuotsuse suunas tugev turupositsioon ja ärimudel, konkurentidega võrreldes üsna soliidne finantsseis, üle keskmise dividendid ja aktsia võrdlemisi soodne hinnatase.
Pilt ei ole aga kaugeltki nii ilus ja tulevik piisavalt pilvitu, et julgeksin väga suurelt panustada. Tagatipuks on aktsia noteeritud Norra kroonides, mis on viimasel ajal nii euro kui dollari vastu kõvasti kukkunud.
Sestap kavatsen osta aktsiat jupikaupa. Paigutasin eile õhtul enam kui 70% Norra naftast ja gaasist tootvasse Statoili ligemale 5000 eurot ja järgmise ostuotsuse langetan juba 28. oktoobril, mil on oodata järgmisi kvartalitulemusi.
Statoili aktsial on Bloombergi terminalis võrdselt 14 ostu- ja müügisoovitust ning 15 analüütikut soovitavad aktsiat hoida.


Hetkel kuum


- ST
Eesti investorid märkisid üle kolmandiku võlakirjadest





Podcastid





Kursuse maht 72 akadeemilist tundi (jaotatud 4-le päevale), millest 32 ak h on auditoorne õpe ja 40 ak h iseseisev õpe.






Enimloetud
1
3
Viimased uudised
Tagasi Äripäeva esilehele