
- OMX Baltic0,08%318,14
- OMX Riga−1,09%954,61
- OMX Tallinn−0,01%2 205,83
- OMX Vilnius0,19%1 500,85
- S&P 5000,17%7 650,5
- DOW 30−0,18%51 682,64
- Nasdaq 0,39%26 522,55
- FTSE 100−1,45%10 659,13
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,95
- OMX Baltic0,08%318,14
- OMX Riga−1,09%954,61
- OMX Tallinn−0,01%2 205,83
- OMX Vilnius0,19%1 500,85
- S&P 5000,17%7 650,5
- DOW 30−0,18%51 682,64
- Nasdaq 0,39%26 522,55
- FTSE 100−1,45%10 659,13
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,95
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Maksuametit petta üritanud ettevõtja taas kohtus

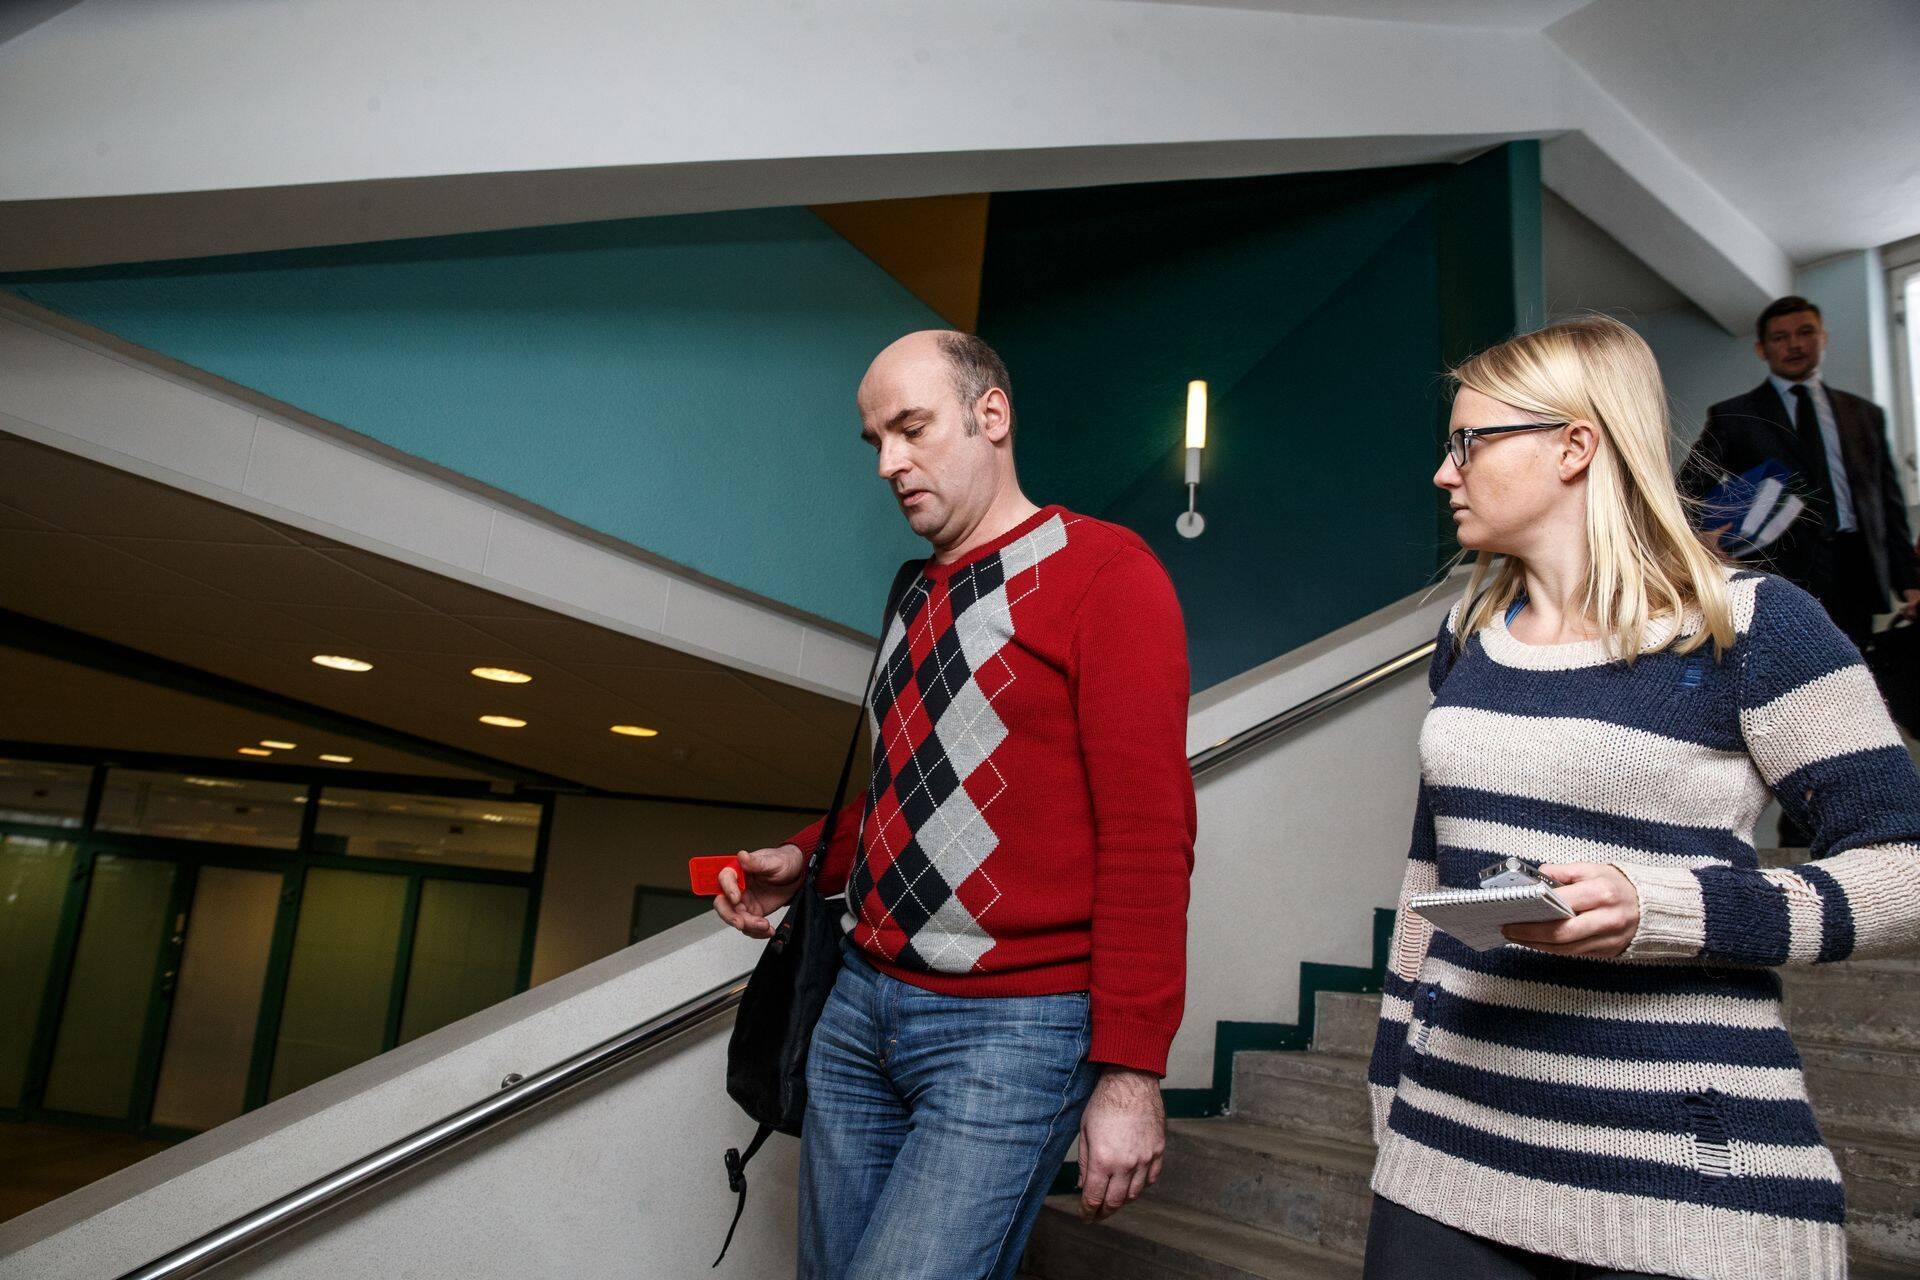
Voor keeldus kohtumajas Äripäeva küsimustele vastamast ning palus saata omale küsimused e-kirja teel. Seda Äripäev ka tegi, kuid kohapeal viibinud Voori kaitsja Martin Traat oli siiski nõus asja selgitama.
Tüssas PRIAt
Äripäev kirjutas 2014. aasta novembris, kuidas küttesüsteemide ostmiseks oma kahe firma alt fiktiivsete tšekkidega PRIA-lt toetuse väljamakseid küsinud Ivo Voor lõi kelmuse varjamiseks tankistide abil ärivõrgustiku, mässides skeemi ka oma elukaaslase ja tuttava. PRIA-lt õnnestus tal saada kätte 2012. aasta jaanuaris 50 000 eurot.
Süüdistuse järgi näitas Ivo Voor PRIA-le investeeringuobjekti ehk küttesüsteemide hinda tegelikust kõrgemana ning vältis sellega omafinantseeringu tasumist. Selleks lõi Voor oma firmade võltsarvete alusel näiliste tehingute ahela. Selles ahelas liikunud arvetega loodi nii PRIA-le kui ka maksuhaldurile väär ettekujutus tehingutest, mida tegelikult ei toimunud.
Lisaks esitas Voor valeandmeid ka süüdistuses märgitud äriühingute käibedeklaratsioonides, tekitades mõlema firma maksuarvestustes käibemaksu enammaksed. Nende enammaksete võltsimise pärast oligi Voor täna kohtus, kuna ei nõustunud käibemaksupettuse eest määratud karistusega, viidates maksuameti hilinemisele karistuse määramisel.
Ebaõnnestunud maksupettused
Tänavu juunis langetatud riigikohtu otsuses selgitatakse, et Voor esitas oma firmade OÜ Uudismaa ja OÜ Setu Põllud 2012. aasta suvistes käibedeklaratsioonides maksuhaldurile tagastusnõude tekitamise eesmärgil tahtlikult valeandmeid.
Ta kajastas nendes maksudeklaratsioonides alusetult sisendkäibemaksu summas 40 000 eurot, tekitades nii mõlemas firmas alusetu käibemaksu tagastusnõude. Alusetu tagastusnõude tekitamiseks lõi Voor õhkküttesüsteemi ostmise kohta näiliste tehingute ahela firmade Loodushoiu, Eesti Masinatööstus ja Setu Põllud vahel ning kasutas Eesti Masinatööstus arveid näilike ostu-müügitehingute kohta.
Mõlemad kuriteod jäi lõpule viimata, kuna maksuhaldur kontrollis ettevõtete tagastusnõuete põhjendatust.
Tegelikult ei ole ükski ahelas olev äriühing midagi müünud. PRIA-lt Uudismaa OÜ kontole kantud 50 000eurosest toetusest kandis Voor 25 160 eurot Loodushoiu OÜ kontole ja tasus sellest rahast tegelikult kokku veidi alla 30 000 euro maksnud kahe õhkküttesüsteemi eest. Osa toetussummast kandis Voor aga oma teiste firmade kontode kaudu enda pangakontole ja kasutas raha isiklike laenude tasumiseks ning muudeks kulutusteks.
Hetkel kuum
Kaitsja: maksuamet jäi hiljaks
Voori kaitsja Martin Traat selgitas kohtumaja fuajees, et oma kaebuses maksuameti karistusotsuse peale tuginevad nad sellele, et tähtaeg karistamiseks on möödas.
„See puudutab (Ivo Voori – toim) väidetavalt esitatud alusetuid käibemaksu deklaratsioone, mille eest maksuamet teda karistas. Väärteo asjas peab olema aga kolme aasta jooksul jõustunud karistusotsus tehtud, kuid maksuamet jäi paar päeva hiljaks ja ületas aja, milleni selle eest karistust üldse määrata saab," selgitas ta.
"Seaduse järgi oleks pidanud olema isik (Ivo Voor – toim) hiljemalt 2015. aasta 1. jaanuariks jõustunud otsusega maksuasjas ära karistatud ning alates eelmise aasta 1. jaanuarist võib teda karistada nelja aasta jooksul alates väärteo toime panemisest. Kui aga pole jõustunud otsust, siis menetlus lõpetatakse,“ sõnas Traat.
Riigikohus tühistas osa karistusi
Voor läks aga mulluse 9. veebruaril langetatud Tartu ringkonnakohtu ja varasema maakohtu otsusega tema karistuste pärast PRIA-lt toetuse väljapetmise ehk maksu- ja soodustuskelmuse toimepanemise eest edasi riigikohtusse ning juunis otsustas riigikohus tühistada osa ringkonna- ja maakohtu otsustest. Riigikohus leidis ringkonnakohtu töös mõne menetlusliku vea ning saatis otsuse tagasi, et vaadata uuesti üle Voori ja tema firmade vara ja raha konfiskeerimist puudutavad punktid.
Riigikohus vabastas Voori ja tema firmad osaliselt maksuametile valeandmete esitamise kaitse eest määratud karistusest, kuid konfiskeerituks jäi Ivo Voori ja tema firmade pangakontodel seisnud 3300 eurot ja pettuse teel soetatud küttesüsteemid ning kehtima jäid ka määratud rahalised karistused.
Lõuna ringkonnaprokuröri Marek Vahingu sõnul iseloomustab taolist soodustus- ja maksukelmuse kuriteoskeemi väga kõrge ettevalmistuse ja organiseerituse tase, mistõttu on selliseid soodustuskelmuste juhtumeid keeruline avastada ja kohtus tõendada.

Hetkel kuum




TTJA menetlus tuvastas rikkumised



Kohtunik: hagi on hästi mahukas ja hõre, nõue väga suur

Podcastid








Enimloetud
6
Viimased uudised
Piimatootjate ees kohustusi 26 miljonit
Tagasi Äripäeva esilehele