
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 2251,39%61 666,86
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 2251,39%61 666,86
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Halbade laenude osakaal võib hakata kasvama

TAUST
Eesti ettevõtete laenumaksevõime võib hakata halvenema, sest:
Eesti finantsstabiilsust ohustavad riskid on veidi kasvanud, kuid on ikkagi väikesed;
Kesine välisnõudlus ja tööjõukulud kasvavad kiiresti;
Laenu- ja kinnisvarabuum Rootsis ja Norras kasvatab riske Eestis tegutsevatele pankadele;
Põhjamaades on astutud samme buumi ohjamiseks, kuid Rootsis ebapiisavalt;
Kiire sissetulekute kasv ja madalad laenuintressimäärad hoogustavad kinnisvarahindade tõusu.
Allikas: Eesti Pank
„Ega enam madalamale kukkuda saa,“ märkis Eesti Panga asepresident Madis Müller halbade laenude osakaalu kohta tänasel pressikonverentsil, kus anti ülevaade euroala ja Eesti majanduse ning finantssektori viimase aja arengust.„Isegi kui majandus peaks kukkuma 15 protsendipunkti, ei viiks see probleemsete laenude osakaalu kuigi kõrgeks. Pangandussektori kasumist piisab riskistsenaariumidega prognoositavate laenukahjumite katmiseks, “ lisas ta.
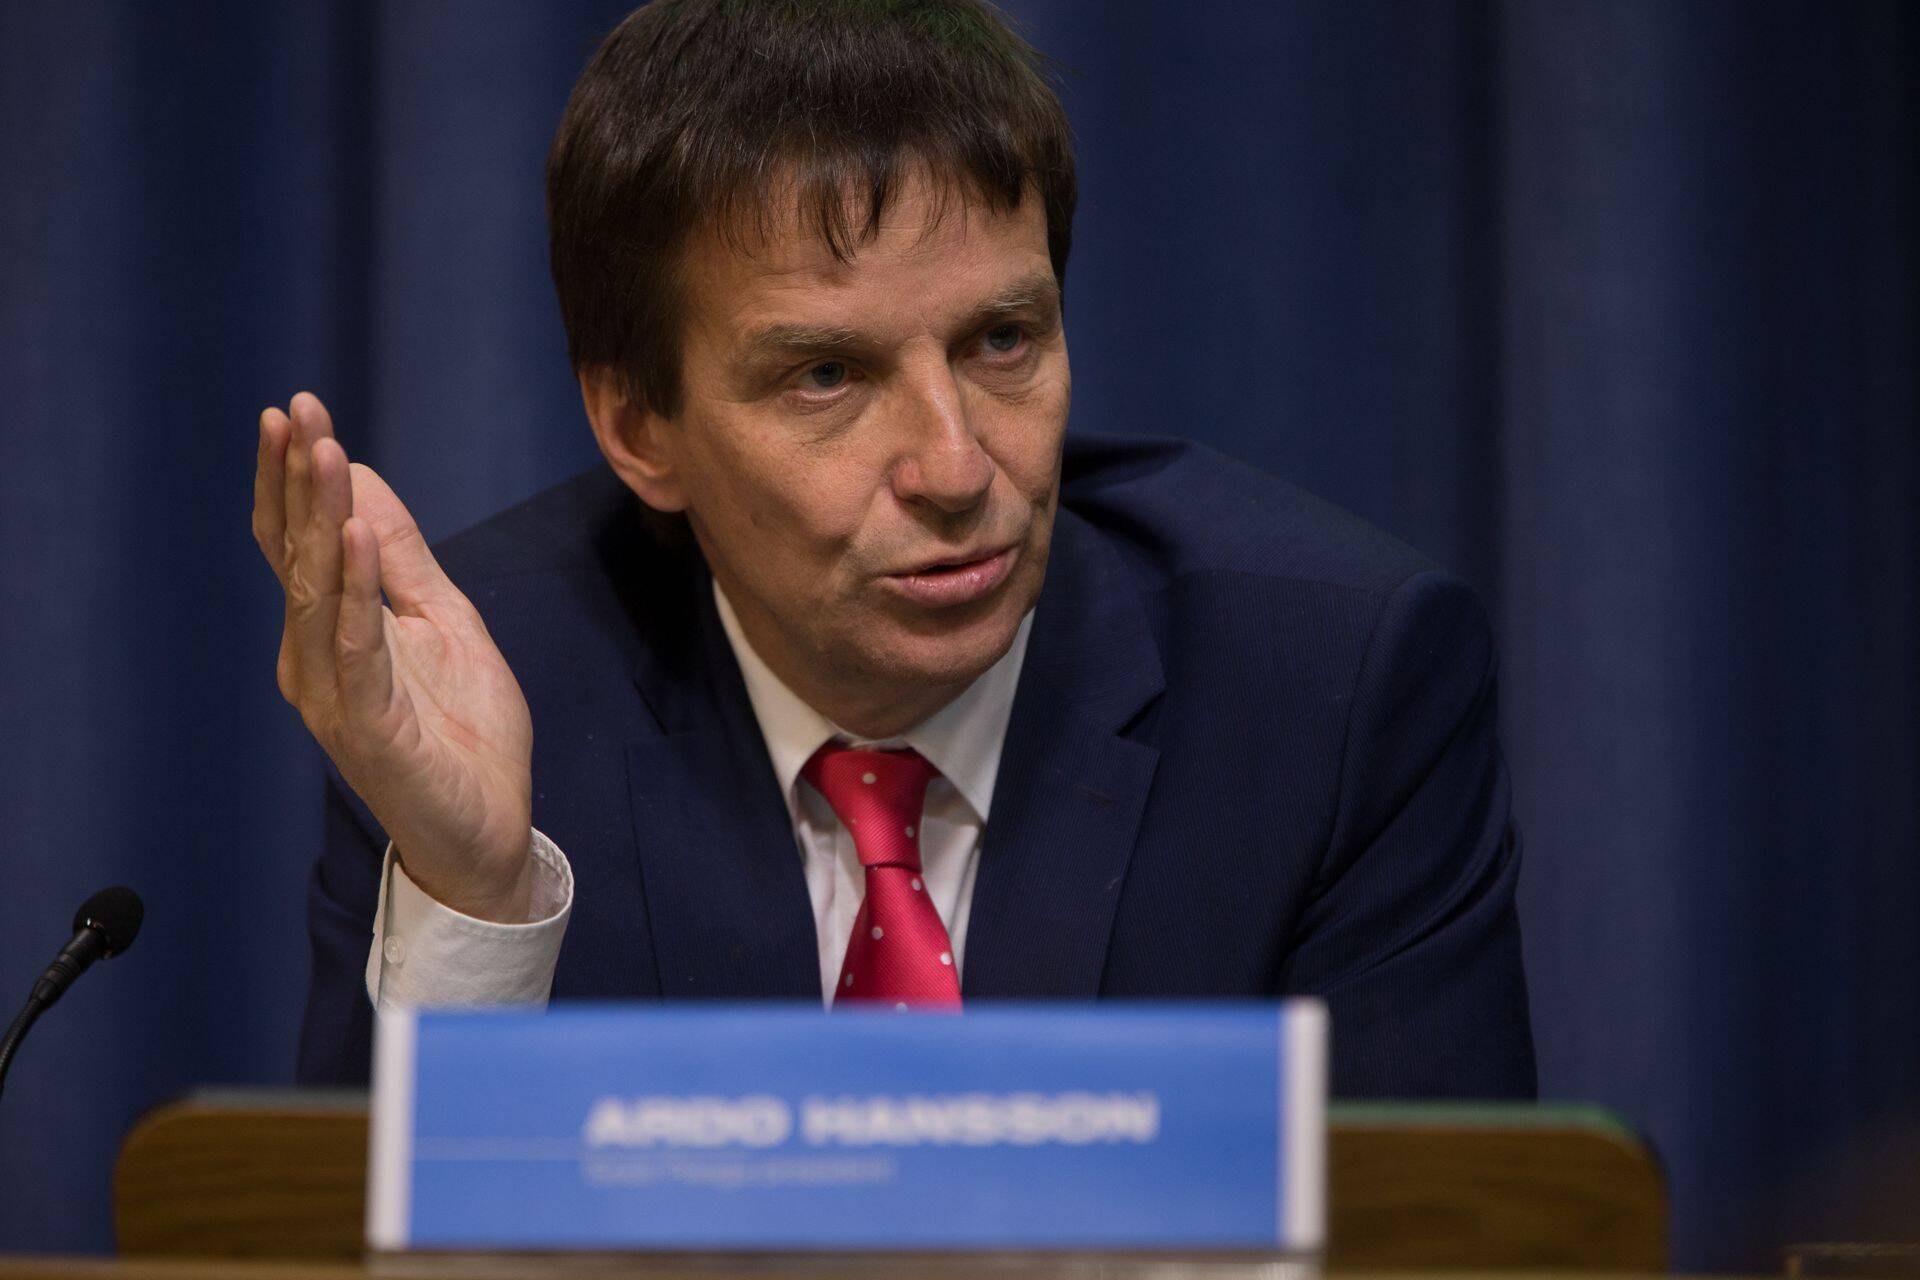
Eesti Panga president Ardo Hansson tõi välja, et Eesti ettevõtete laenumaksevõime võib hakata vähenema, kuna välisnõudlus püsib kesine ja tööjõukulud kasvavad kiirelt. Kui Põhjamaade majandused peaksid kinnisvara- ja laenubuumi tõttu hakkama kukkuma, siis see mõjutaks otseselt Eesti eksportivate ettevõtete tulusid. Samuti Põhjamaades asuvate emapankade rahastamis- ja likviidsusprobleemide kaudu võivad suureneda ka Eesti suurte pankade likviidsus- ja rahastamisriskid.
Eesti Panga majandusprognoosi põhistsenaariumi kohaselt peaks viivislaenude osakaal laenuportfellis küll hoopis veidi vähenema. Pankade laenu- ja liisinguportfell on võrreldes aastataguse ajaga kasvanud stabiilselt 3-4%. Kõige enam suurenesid eluaseme- ning kaubandus- ja kinnisvaraettevõtete laenud. Kõige rohkem on vähenenud laenude osakaal logistikasektoris. Pankade rahastamise struktuuri kujundab hoogne hoiuste kasv, mistõttu on jõudnud hoiuste kaudu laenude teenindamine 100%ni.
Ettevõtete laenumaksevõime võib hakata vähenema
Sissetulekute suurenemine ja madalad baasintressimäärad toetavad majapidamiste laenumaksevõimet. Eesti eksport selle aasta esimesel kaheksal kuul mullusega võrreldes aga vähenes ning peamiste ekspordipartnerite majanduskasvu väljavaade on halvenenud, seisis keskpanga ülevaates.
Eesti ettevõtete tööjõukulude kasv on püsinud kiire, mis on vähendanud ettevõtete kasumlikkust. Kasvanud on risk, et Eesti ettevõtete kasumlikkus väheneb kesise välisnõudluse ja tööjõukulude kiire kasvu tõttu veelgi. See nõrgestab ettevõtete laenumaksevõimet ja halvendab pankade laenukvaliteeti.
Laenumahu kasvu ja kinnisvarahindade kiire tõusu jätkumine Rootsis ja Norras on suurendanud riske finantsstabiilsusele ja kogu majandusele. Rootsi pangagrupid, kes moodustavad olulise osa Eesti pangandusest, rahastavad end suuresti turupõhiselt. Seetõttu on nad haavatavad finantsturgude hinnangute suhtes.
Kui finantsturud peaks ümber hindama Põhjamaade majanduse ja pangagruppide riske, siis suureneks ka Eestis tegutsevate pankade rahastamis- ja likviidsusrisk. Juhul kui intressimäärad peaks tõusma ja laenuteenindamise kulud suurenema või kinnisvara hinnad langema, siis võivad Põhjamaade majapidamised hakata suure võlakoormuse tõttu vähem tarbima.
Tarbimise kahanemine avaldaks mõju Põhjamaade ettevõtete tuludele ja laenumaksevõimele. Kuna Põhjamaad on Eesti ettevõtete jaoks oluline eksporditurg, on sellel mõju ka Eesti majanduskasvule. Selliste riskide vähendamiseks on oluline rakendada makrofinantsjärelevalve meetmeid, mida on pankade tugevdamise vallas ka tehtud. Rootsis on siiski vaja teha rohkem, eelkõige kinnisvarahindade tõusu ja võlakoormuse kasvu ohjamiseks.
Sissetulekute kasv ja madala intressimäärad suurendavad riski
Sissetulekute kasvu ja madalate intressimäärade tõttu on suurenenud risk, et Eesti kinnisvarahindade tõus kiireneb ja laenamine koondub kinnisvarasektorisse. Korterite keskmised hinnad on tõusnud suhteliselt kiiresti, laenude võtmine eluasemeostude finantseerimiseks ei ole aga samal ajal suurenenud. Kinnisvaraarendus nii eluasemete kui ka äripindade rajamiseks on muutunud aktiivsemaks ning arendajatele väljastatud laenude kasv on kiirenenud.
Hetkel kuum
Finantsstabiilsuse seisukohalt peaks nii laenuandjad kui ka -võtjad arvestama, et ülimadalad baasintressimäärad võivad tõusta ja laenuteenindamise kulud suureneda.
Madalate baasintressimäärade ja keskpankade võlakirjaostude tõttu on võlakirjade tootlus vähenenud. See on suurendanud investorite huvi paigutada raha muudesse varadesse. Suuremate riskide võtmisega kaasneb varahindade tõus ning suureneb risk nende hindade järsuks kukkumiseks.
Intressimäärade madal tase mõjutab ka finantsasutuste võimet teenida tulu. Eestis tegutsevate pankade puhul avaldub see puhasintressitulu mõningases vähenemises. Madalate intressimäärade kestva mõju suhtes on aga haavatavamad elukindlustusseltsid, kelle kohustustest moodustavad suure osa tagatud intressimääraga kindlustuslepingud. Kuna elukindluse osakaal Eesti finantssektoris on väike ja seltsidel on piisavalt puhvreid, on sellest haavatavusest tulenev oht Eesti finantsstabiilsusele tagasihoidlik.
Vaata videointervjuud Ardo Hanssoniga.
>

Hetkel kuum


Investeerimiseksperiment


- ST
Märkimisperiood kestab 30. novembrini


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele