
- OMX Baltic−0,24%319,53
- OMX Riga0,65%977,43
- OMX Tallinn−0,19%2 228,58
- OMX Vilnius−0,17%1 510,75
- S&P 5000,89%7 843,19
- DOW 300,7%51 627,39
- Nasdaq 0,87%27 717,33
- FTSE 1000,42%10 541,69
- Nikkei 2251,05%70 683,98
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,18
- EUR/RUB0,00%96,22
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Teise samba reformi tabas tagasilöök

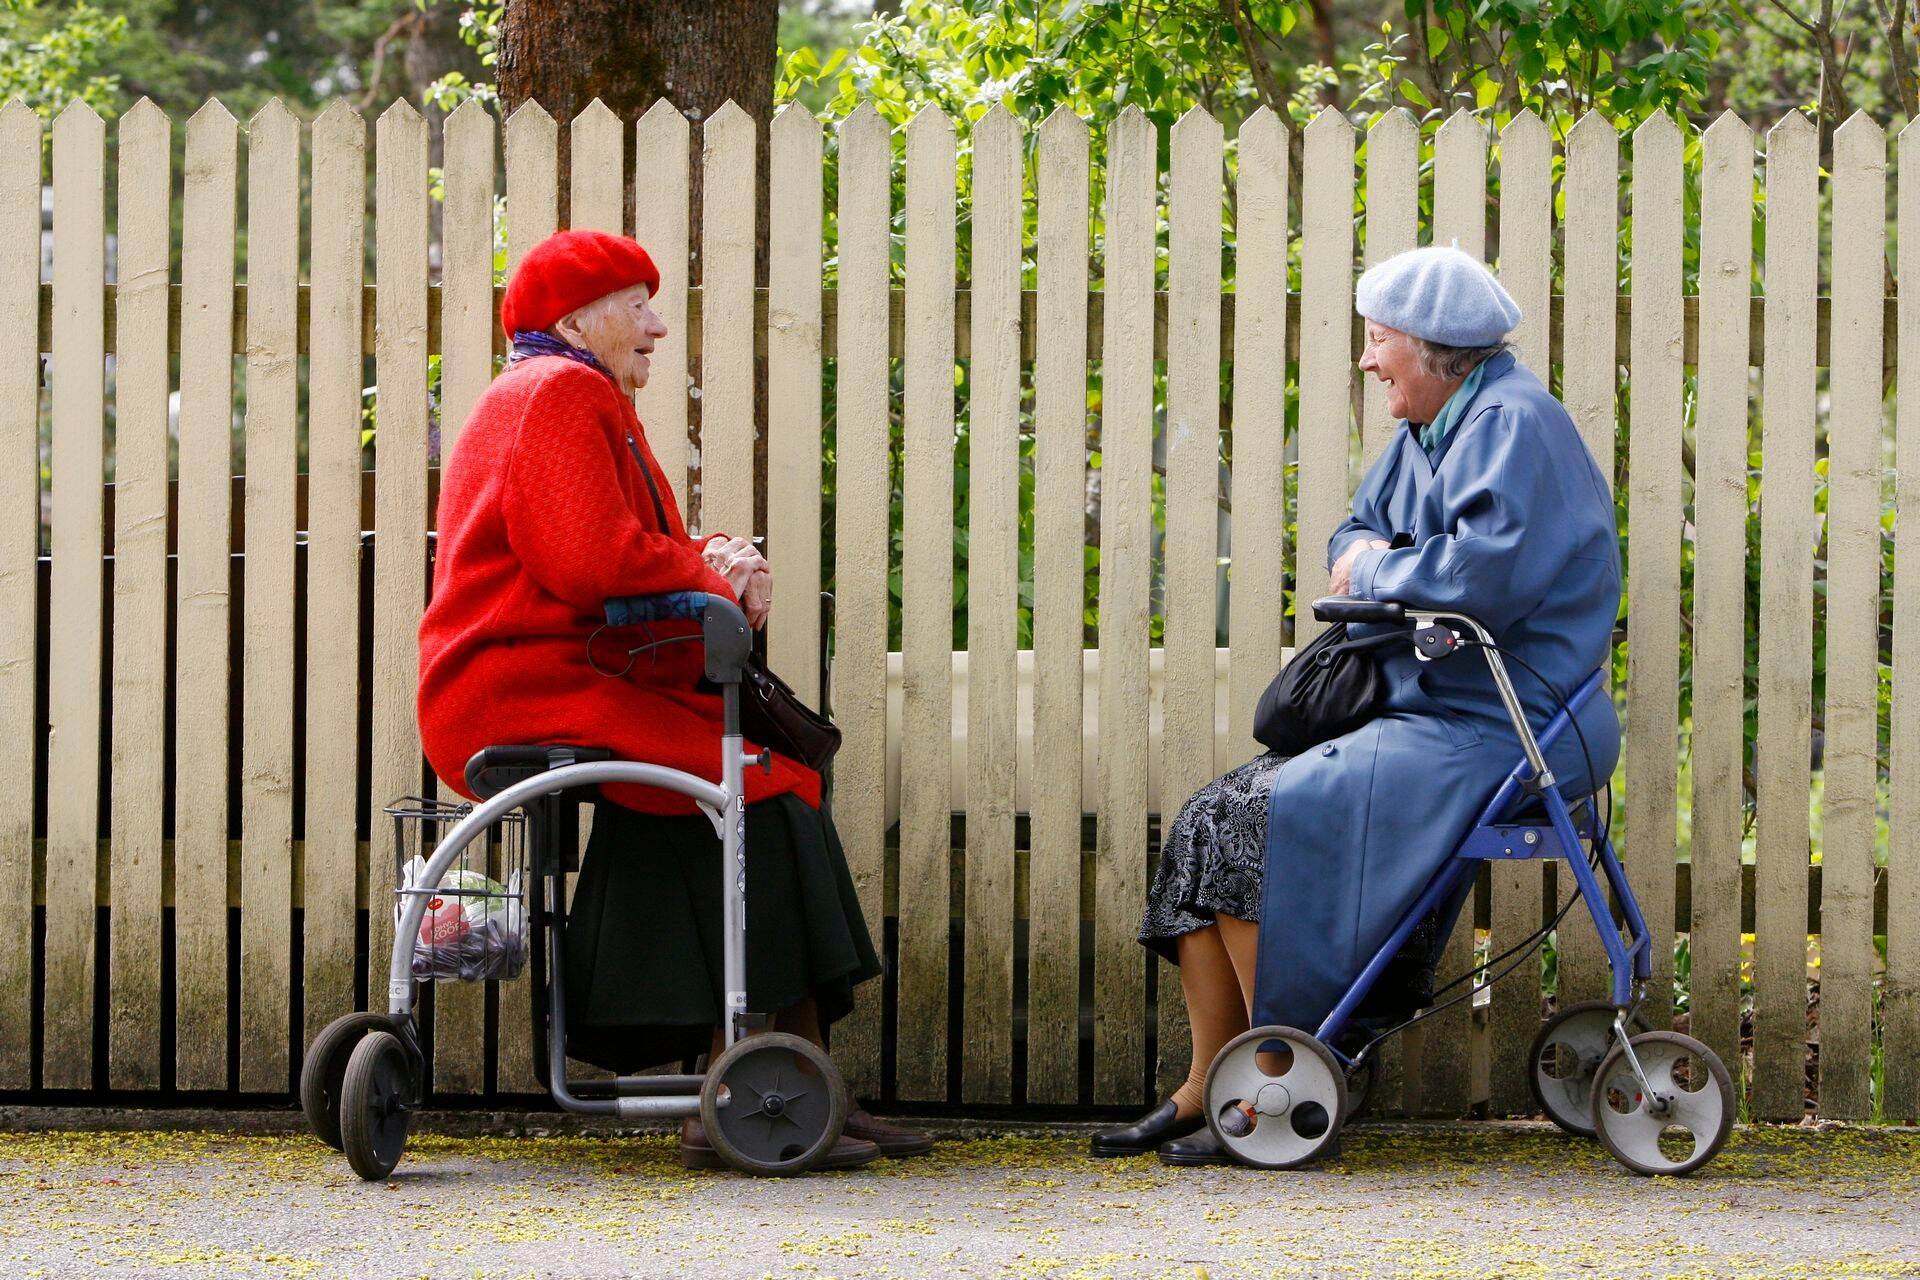
Kui praegu on teise samba raha kasutamine piiratud ehk suurem osa inimestest saab selle pensionile jäädes kindlustusseltsi kaudu igakuiste väikeste summadena, siis riigikogule esitatud ettepanekuga taheti anda inimesele oma raha üle suurem kontroll. Olgu selleks siis paindlikum võimalus sõlmida fondipensioni, võtta sambast raha suuremate summade kaupa välja või seda vastavalt soovile pärandada. Selleni me aga veel niipea ei jõua.
Ettepaneku põhiseisukohad:
Praegune süsteem ei kasuta inimeste säästetud raha efektiivselt.
Kohustus anda kogu vara üle kindlustusseltsile vähendab inimeste elukvaliteeti ja ei taga toimetulekut elu lõpuni.
Eesti peab väljamaksete korraldamiseks õppima teiste riikide, näiteks Rootsi ja Suurbritannia kogemustest.
Tuleb arvestada ka nende inimestega, kes suunduvad pensionile lähema 5-6 aasta jooksul. Nemad vajavad viivitamatut üleminekulahendust.
“Kriitiliselt tähtis on see, et uuringu tellimisest ei kujuneks edasilükkamistaktika, mis kahjustaks pöördumatult tänaste pensionikogujate varalist seisu ja elukvaliteeti tulevikus. Teise pensionisamba väljamaksed tuleb otsustavalt reformida,” kommenteeris rahanduskomisjoni otsust pensioniühistu Tuleva juht Tõnu Pekk, kelle algatusel uue eakuse rahvakogu novembri alguses riigikogule reformiettepanekud esitas.
Liiga äkilised ettepanekud?
Rahva seas üllatavalt populaarseks osutunud ja ka mitmelt prominentselt rahandusspetsialistilt heakskiidu saanud ettepanekuga sooviti, et Eesti õpiks teiste riikide kogemustest ning muudaks meie kogumispensioni süsteemi paindlikumaks ja efektiivsemaks.
Poole aasta jooksul toimus rahanduskomisjonis sel teemal vaid paar arutelu, mille tulemusena otsustati aprilli lõpus tellida riigikogu arenguseire keskuselt analüüs. Olgu täpsustuseks öeldud, et arenguseire keskus on mõne aasta eest riigikogu juurde loodud mõttekoda, mis peaks analüüsima ühiskonna pikaajalisi arenguid ja koostama arengustsenaariume.
Rahanduskomisjoni esimees Mihhail Stalnuhhin põhjendas muudatuste edasilükkamist sellega, et tegemist on äärmiselt suure teemaga, millega ei tohi kiirustada. “Liiga äkiline oli selle teemapüstitus ja liiga kiiret lahendust pakuti. Vaadake, praegu hakkavad kõik väga palju asju lubama, tegelikult peaksid lubama ja tegema need inimesed, kes hakkavad selle eest ka vastutama,” ütles Stalnuhhin.
Tema sõnul võtab uuringu koostamine umbes pool aastat ja see tähendab, et otsuste tegemine jääb riigikogu järgmise koosseisu liikmetele. “Ma ei arva, et meil (praegusel koosseisul - toim.) oleks mõistlik kiirustada ja põhimõttelisi otsuseid selliselt vastu võtta,” lisas ta.
Rahanduskomisjoni teatel on riigikogul praegu menetluses pensioni esimese samba reform ja enne uusi samme tuleks ära oodata juba välja töötatud seaduste vastuvõtmine. Milline on arenguseire keskuselt tellitava uuringu lähteülesanne ja mida täpsemalt analüüsima hakatakse, jäi siiski selgusetuks. Stalnuhhini kinnitusel seda eesmärki alles koostatakse.
Teise pensionisamba väljamaksete süsteem
- Väljamakseid teeb üldjuhul kindlustusselts pensionilepingu alusel. Neid makstakse pensionilepingu alusel eluaegse annuiteedina, st pensionisaaja ehk kindlustusvõtja elu lõpuni. Elu lõpuni tehtavad maksed arvutab välja kindlustusandja.
- Kui kogutud raha on vähe ehk 1893 kuni 9465 eurot (10–50 rahvapensioni määr), on lubatud regulaarsed väljamaksed ka otse pensionifondist (fondipension). Väljamaksete puhul saab ka valida, kas soovitakse igakuiseid, kvartaalseid või ainult kord aastas saadavaid makseid.
- Erandjuhtudel, kui kogutud raha on alla 1893 euro (10kordse rahvapensioni määr), on võimalik see ka korraga välja võtta.
- Kui pensionikontole kogutud osakute koguväärtus on suurem kui 132 517 eurot (700kordne rahvapensioni määr), on osakuomanikul vähemalt 700kordsele rahvapensioni määrale vastava kindlustusmaksega pensionilepingu sõlmimisel õigus jätta ülejäänud osakud oma pensionikontole alles ning saada väljamakseid kindlustusseltsist ja pensionifondist korraga.
Allikas: pensionikeskus
Erandit vaja peatsetele pensionäridele
Peki sõnul on iseenesest hea, kui riik seab uuringu tulemusena lõpuks Eesti pensionistrateegiale selged, pensionikogujast lähtuvad ja mõõdetavad eesmärgid. Sellegipoolest on kogumispensioni väljamaksete süsteemi muudatusi vaja võimalikult kiiresti. “Viivitamatu ehk vajadusel üleminekulahendus tuleb leida nende inimeste jaoks, kes suunduvad pensionile lähema kümne aasta jooksul. Neile kogunenud teise samba vara arvelt ei suuda ükski kindlustusselts pakkuda elupäevade lõpuni pensionilisa, mis elujärge tuntavalt parandaks,” põhjendas ta.
Kuigi Stalnuhhini väitel mingisuguseid erandeid praegu tegema ei hakata, tuleks Peki sõnul paralleelselt uuringu tellimisega anda kuni 2025. aastani pensioniikka jõudvatele inimestele vähemalt võimalus kasutada kogutud teise samba vara fondipensionina, sõltumata kogunenud summast. Praegu saab seda teha vaid juhul, kui teise sambasse on kogunenud väike summa ehk alla 9465 euro (50kordne rahvapensioni määr). Suurema summa puhul on inimesel kohustus sõlmida pensionileping elukindlustusseltsiga.
Hetkel kuum
Süsteemi keeruline mõista
Sellele, et riigikogu peab otsima lahendusi pensioni teise samba kitsaskohtadele ja suurendama väljamaksete paindlikkust, juhtis möödunud aastal tähelepanu ka õiguskantsler Ülle Madise.
Mis siis saab ikkagi takistuseks, et kogumispensioni süsteemi paindlikkust lisada ei taheta? “Pean ütlema, et pensionisüsteemi liigne keerukus pole probleem mitte ainult tavainimesele, vaid takistab ka ametnike ja poliitikute arusaamist ning otsuste tegemist,” märkis Pekk. “Ma tõesti loodan, et me ei lükka pensionisüsteemi lihtsamaks ja efektiivsemaks muutmist edasi, sest Eesti ei ole ilma targa pensionistrateegiata jätkusuutlik.”
#kommentaar#
"Lisaanalüüs on õigustatud"
Suures piiris võib Tuleva pensionifondi kriitikaga teise samba väljamaksete süsteemi kohta nõustuda. Tuleva näeb probleemi põhjustena muu hulgas kindlustusseltside nõrka konkurentsi ja väikese turuga kaasnevaid riske. Samas leian ma, et riigikogu rahanduskomisjoni otsus täiendava analüüsi vajadusest on õigustatud.
Tuleva analüüs joonistab üsna grotestkselt välja teise samba pensioni erinevused Eesti ja Rootsi vahel sama suure pensionieaks kogutud summa puhul. Need erinevused on sisuliselt seotud nelja teguriga: teise sambaga liitunute keskmine pensionile siirdumise ehk väljamaksete tegemise alguse vanus, prognoositav elada jäävate aastate arv teise sambaga liitunute pensionile siirdumise vanuses, halduskulude tase ning pensionivarade tootlus väljamaksete tegemise perioodil. Iga teguri osatähtsust Tuleva osutatud ebaefektiivsuse probleemis tuleks käsitleda eraldi.
Siiski ei peaks lisaanalüüsi kese olema mitte probleemi tõestamisel, vaid pigem meie konteksti sobivaima lahenduse leidmisel. Ka Tuleva pensionifondi analüüs osutab mitmele valikuvariandile ning iga variandi puhul nendib täiendava analüüsi vajadust. Ühe variandina soovitas Tuleva õppida Rootsi teise samba väljamaksete süsteemist ja rahandusministeeriumi eestvedamisel välja töötada tegevuskava, kopeerimaks Rootsi lahendusi. Teise variandina soovitati uurida võimalusi osta eluea pikkuse riski kaitset hankena rahvusvaheliselt kindlustusturult. Kui need kaks varianti kokku panna, siis võiks ehk lõpuks väikese krutskiga küsida, et ehk tuleks uurida teise samba väljamaksete süsteemi sisseostmist hankena Rootsi riigilt?
Uue eakuse rahvakogu algatus
Mullu septembris alustas uue eakuse rahvakogu allkirjade kogumist pensioniühistu Tuleva ettepanekule reformida pensionisamba väljamakseid. Selle platvormi kaudu saab riigikogule esitada kollektiivseid ehk vähemalt 1000 digiallkirjaga pöördumisi ning jälgida, kas algatused saavad seaduseelnõudeks.Ligi 2400 allkirjaga pöördumine esitati 1. novembril riigikogule, kes saatis teema rahanduskomisjonile menetlemiseks. Seadusega ette antud menetlusaeg oli kuus kuud.Ettepanekut toetas ka mitu prominentset rahandusvaldkonna spetsialisti, näiteks endine Hansapanga juht Indrek Neivelt, majandusteadlane Kaspar Oja ja OECD ekspert Annika Uudelepp.
Tuleva fondid tõid muutusi
Kahe aasta eest loodud Eesti esimene pensioniühistu Tuleva tõi meie pensionifondide turule palju elevust – suure kampaaniaga koondati inimesi, kes tahtsid oma teise pensionisamba rahal paremini silma peal hoida ja loobuda fondivalitsejatele suurte tasude maksmisest.
Nii käivitaski ühistu mullu märtsis kaks madalate kuludega indeksfondi: agressiivse strateegiaga Maailma Aktsiate Pensionifondi ja konservatiivse Maailma Võlakirjade Pensionifondi. Enne veel, kui Tuleva jõudis indeksfondidega turule tulla, hakkasid sarnaseid võimalusi pakkuma ka pangad ja viimasel ajal on need fondivahetajate seas kõige populaarsemaks valikuks.
Tuleva Maailma Aktsiate Pensionifondil on pensionikeskuse andmetel mai alguse seisuga 5452 aktiivset investorit. Fondi maht on 56 miljonit eurot, mis teeb sellest 23 teise pensionisamba fondide seas suuruselt 13. Fondi osaku tootlus alates loomisest on +0,51%.
Tuleva Maailma Võlakirjade Pensionifondil on 1129 aktiivset investorit. Fondi maht 3,05 miljonit eurot ja osaku tootlus alates algusest on -0,81%.
Hetkel kuum









Naine on Lõuna-Koreas üllataval moel tuntum kui kodumaal

Podcastid






18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd


Enimloetud
1
4
Viimased uudised
Tagasi Äripäeva esilehele