
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: Tallink lõi ka minu pahviks

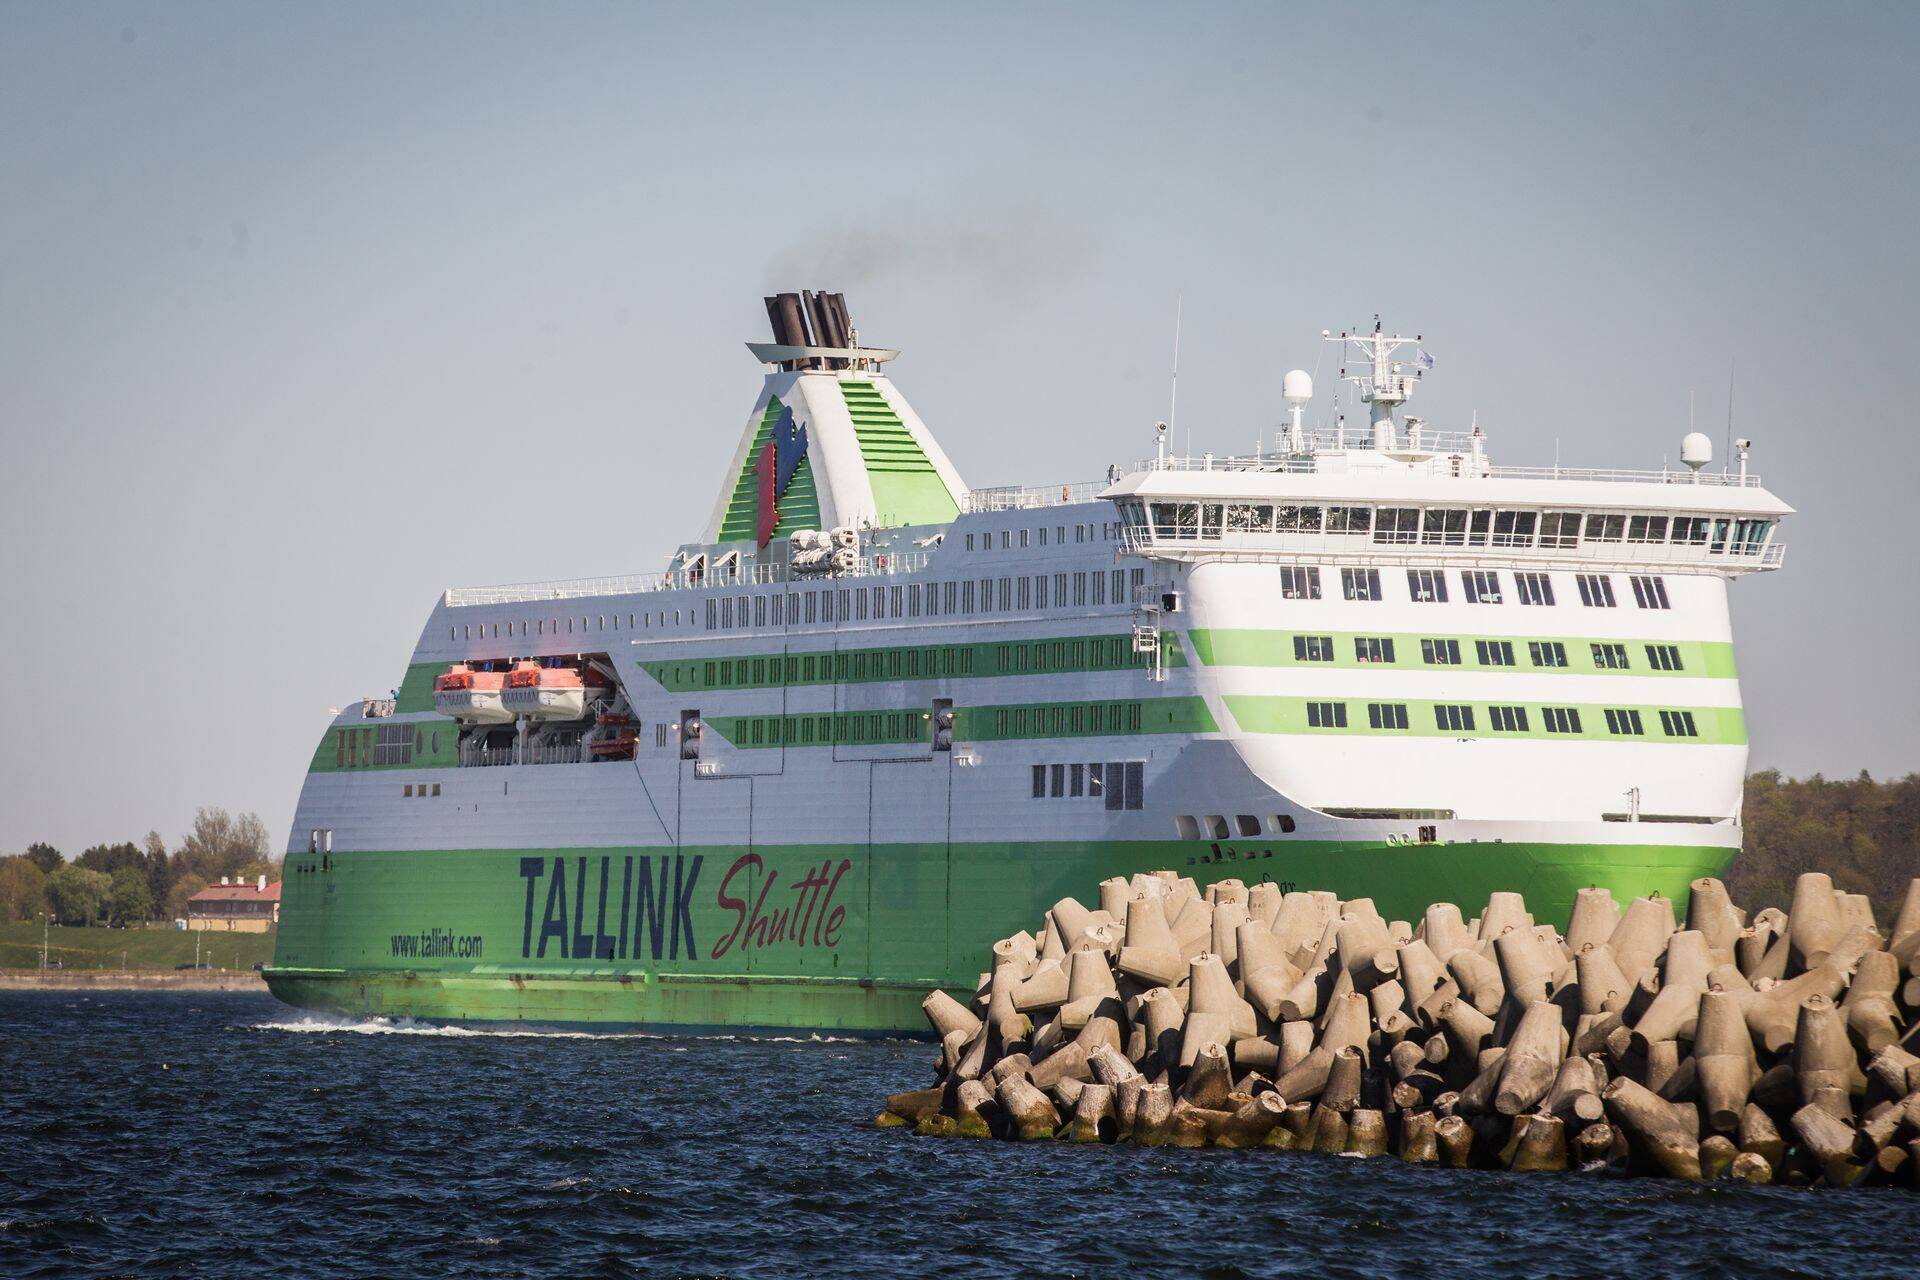
Puhaskasum rallis üle 300 protsendi 28,5 miljoni euroni. Vaatamata laevade arvu vähenemisele suutis laevandusettevõte oma käivet suurendada 3 protsendi võrra 253,9 miljoni euroni. Muljetavaldav. Vähemaga rohkem, mis tähendab, et efektiivsus tõuseb.
Tallink on ette võtnud ka pikka aega kasvule rõhunud võlakoorma, mida paljud on nimetanud pankade nuumamiseks. Netovõlg vähenes eelmise aasta sama ajaga võrreldes 62 miljoni euro võrra 614 miljoni euroni. Laenude maht on jätkuvalt suur, aga tänu tagasimaksmisele väheneb intressikulu ja ettevõttele jääb rohkem raha. Finantskulu vähenes eelmise aasta sama ajaga võrreldes 7,3 miljoni euro võrra, mis aitas omakorda puhaskasumit kasvatada.
Positiivsena võib veel välja tuua, et reisijateveo maht suudeti laevade arvu vähenemisele vaatamata säilitada. Samuti aitas restoranide ja poodide uuendamine ja laevade optimeerimine kasumlikkust suurendada – tarbimine reisija kohta tõusis 2 protsendi võrra.
Varsti saab ettevõte ka uue laeva, mis võiks aidata käivet ja kasumit kasvatada. Tallink suutis tõestada, et efektiivsust oskavad nad hea tahtmise juures parandada. See toetab seisukohta, et ettevõtet suudetakse hästi juhtida. Tallinkil on ka hea turupositsioon ja kindel turg.
On ka negatiivseid aspekte
Tallink fikseeris juunis 30 protsendi ulatuses kütuse hinna, mil nafta hinnad olid äsja saavutanud selle aasta tipud. Ettevõte ei ole otseselt andnud ka selgitust, miks seda tehti.
Samuti saab laevafirma edaspidi prahtimisest väiksemat tulu, sest prahitud laevade hulk on lihtsalt väiksem. Sellel kvartalil aitas puhaskasumit suurendada ja osaliselt ka võlakoormat vähendada just laevade prahtimine.
Samas suureneb kolmandas kvartalis tõenäoliselt reisijateveo maht, sest juulis oli kasv 4 protsenti ja eelmine august oli maht laevade ümberkorraldamisega seotud muudatuste tõttu väiksem. Kolmanda kvartali osas on võtmetähtsusega seega september.
Ehk hakkab Tallink aktsionäridele mõtlema?
Aktsia tegi tulemuste järel tubli tõusu – neljapäeval kasvas hind 5 protsenti ja reede ennelõunat 2 protsenti. Sel aastal on aktsia rallinud juba üle 20 protsendi. Investorid on rahul, aga õhku jääb veel küsimusi.
Ehk hakkab Tallink nüüd pankade kõrval mõtlema ka aktsionäride peale? Ehk suudetakse võlakoormat edaspidigi vähendada ja dividendi tõsta? Kas Tallink suudab ka järgmistel kvartalitel oma kasumlikkust suurendada?
Võlakoorma vähenemine on hea uudis ja dividendide tõstmine mõjuks värskendavalt. Ma olen aru saanud, et Tallink tahab dividendi tõsta, aga samas peab ta jälgima, palju pangad lubavad tal uue tellitava laeva valguses omanikutulu maksta.
Mina tahan aga näha head minekut ka järgnevates kvartalites. Olen äraootaval seisukohal. Hoian Tallinkil silma peal, aga ei näe, et praegu võiksin laevafirma mõne teise eduka ettevõtte asemel (näiteks Leroy Seafood) oma portfelli poetada. Ostma ma seega ei kiirusta.
Seotud lood

- ST
Märkimisperiood kestab 30. novembrini
Hetkel kuum
Hetkel kuum


Investeerimiseksperiment


- ST
Võlakirju saab märkida 11. novembrini


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele