
- OMX Baltic0,1%317,31
- OMX Riga−0,17%960,99
- OMX Tallinn0,12%2 204,35
- OMX Vilnius0,07%1 493,8
- S&P 500−0,45%7 551,81
- DOW 30−1,21%51 461,9
- Nasdaq −0,01%25 978,42
- FTSE 1000,28%10 688,47
- Nikkei 225−0,01%63 919,28
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,69
- OMX Baltic0,1%317,31
- OMX Riga−0,17%960,99
- OMX Tallinn0,12%2 204,35
- OMX Vilnius0,07%1 493,8
- S&P 500−0,45%7 551,81
- DOW 30−1,21%51 461,9
- Nasdaq −0,01%25 978,42
- FTSE 1000,28%10 688,47
- Nikkei 225−0,01%63 919,28
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,69
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: magasin soodsa lennu maha


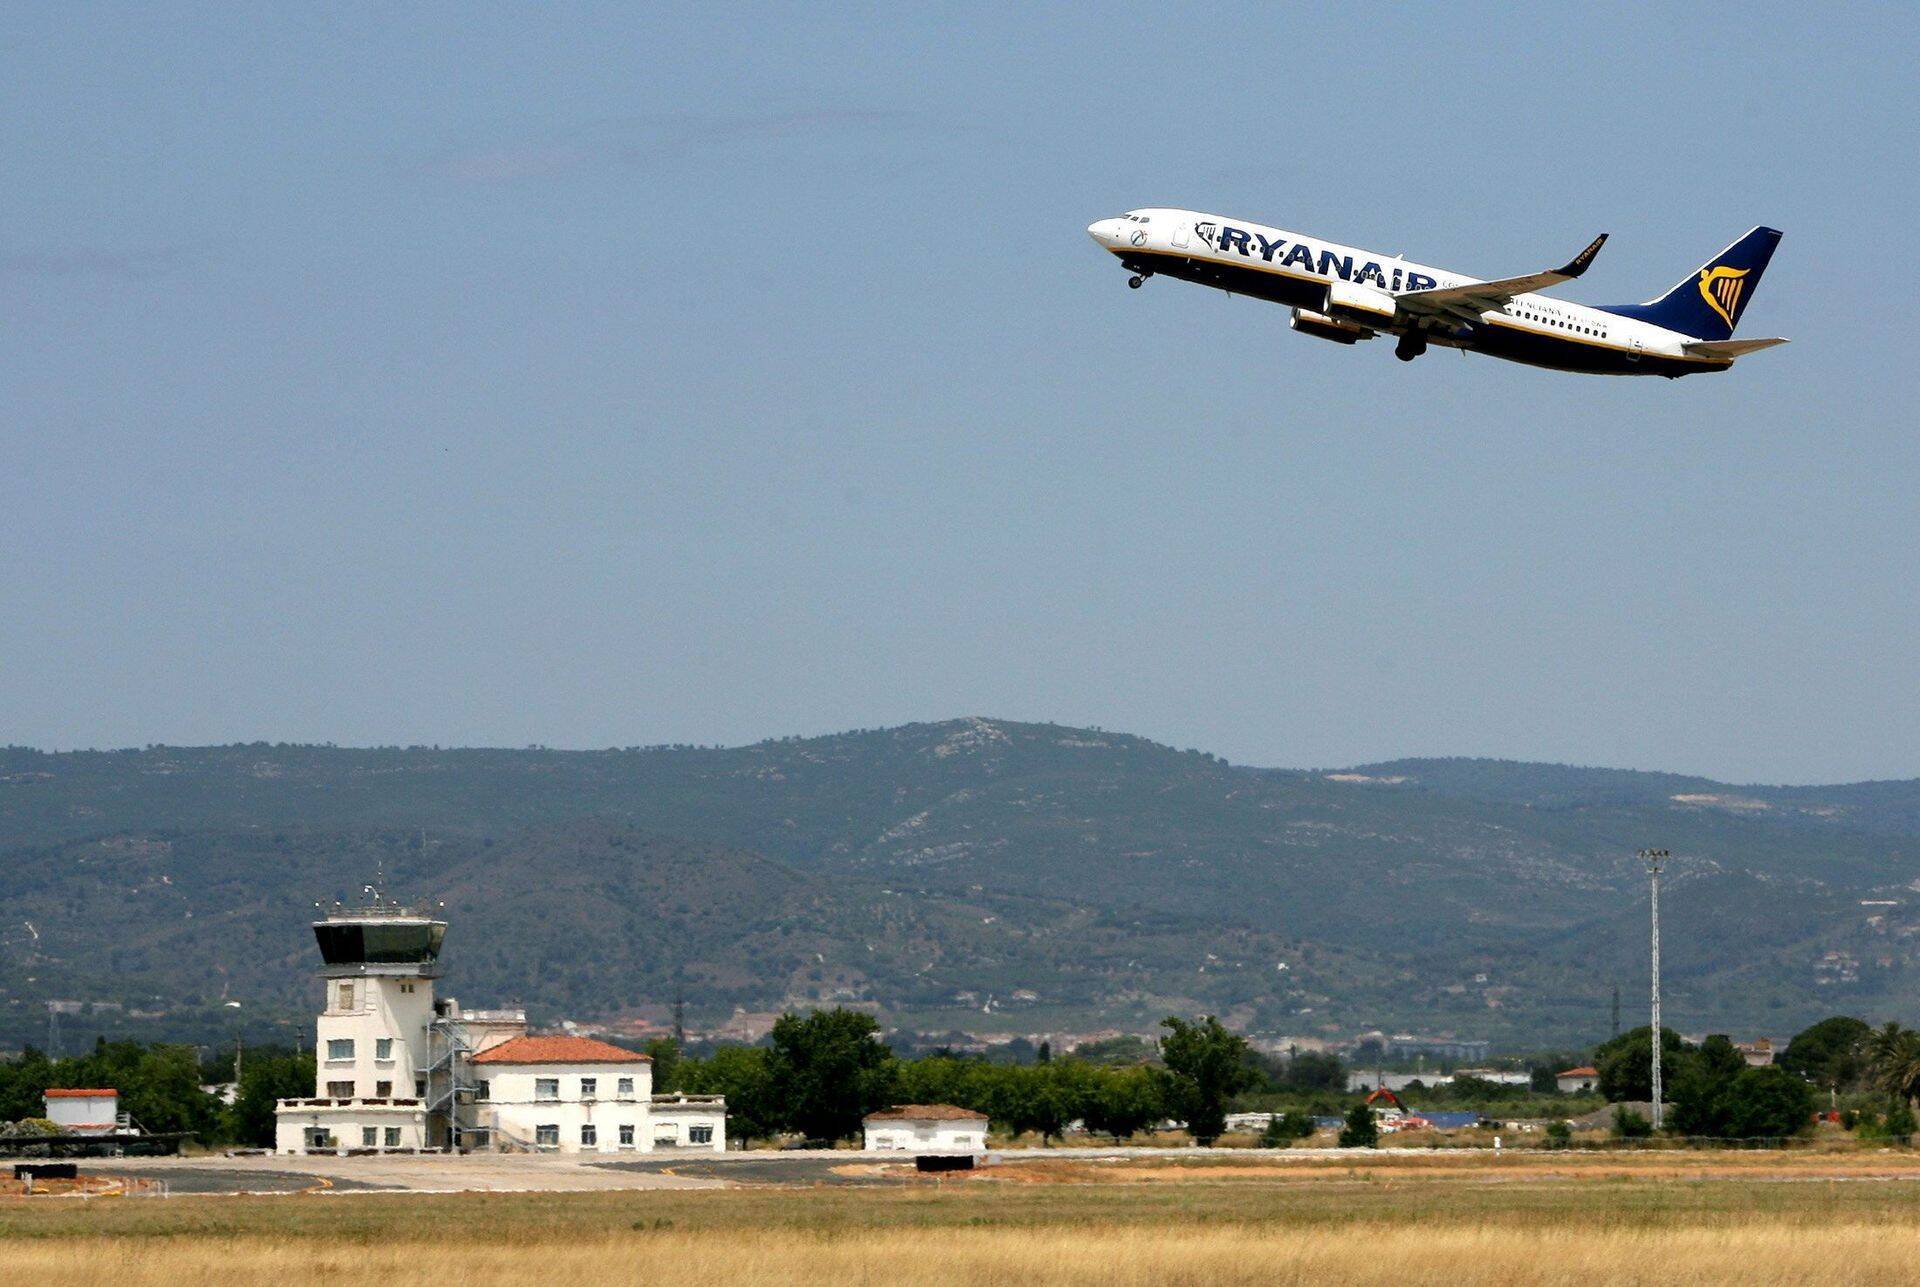
Minu radaril on mõnda aega olnud Euroopa suurim odavlennufirma Ryanair Holdings ja sellele turuosalt järgnev EasyJet. Silmanurgast olen aga jälginud ka norrakate odavlennufirma Norwegian Air Shuttle’i käekäiku.
Kui juba mõnda aega kuuleb ülepäeviti uudiseid sellest, kuidas tavalennufirmad kärbivad kulutusi ja üks töötajate palgastreik ajab teist taga, siis odavlennufirmade lendude täituvus on olnud imehea, kallimatelt konkurentidelt napsatatakse kliente ja üha enam panustatakse ärireisijate püüdmisele. See kõik kajastub ka aktsiate hinnagraafikutes.
Sektorilt võimas aktsiaralli
Sektori kõige suurema tõusu on teinud iirlaste Ryanairi ja Oslo börsil noteeritud Norwegiani aktsiad. Viimase poolaasta jooksul on mõlema ettevõtte aktsiad rallinud üle 30% ja 12 kuu lõikes ligi 100%. EasyJetil on vastu panna 12 kuu lõikes 40% suurune tõus.
Ei pea olema majandusprofessor, taipamaks, et lisaks ajas aina kasvavale reisihuvile on nii Euroopas kui ookeani taga üheks peamiseks tõusumootoriks olnud kukkunud toornafta hind.
Võrreldes praeguse hinnatasemega, maksab lõviosa lennufirmadest kütuse eest siiski oluliselt krõbedamat hinda. Näiteks Ryanair on kuni järgmise aasta märtsini ette fikseerinud 90% oma kütusevajadusest, makstes 91 dollarit barrelist ehk pea kaks korda enam hetke spot-hinnast. Kütusekulu moodustab sektori kogukuludest ligi kolmandiku. Mõnel juhul enamgi.
Tulevik on lootusrikas
Reisisõbrast investorina kuulub Euroopa lennufirmadest minu suurim sümpaatia just Ryanairile, mis paistab omas nišis konkurentide seas positiivselt silma. Ettevõtte ärimudel on end aja jooksul õigustanud ja kindlasti on võita ka hiljutisest otsusest parandada klienditeenindust.
Samuti laienetakse piisavalt agressiivselt ja numbrid annavad kinnitust üha suuremast reisijate arvu kasvust – ainuüksi juulis veeti 10,14 miljonit reisijat, mis on kontserni teatel ühe kalendrikuu kohta lennutranspordi ajaloos ainukordne.
Ettevõtte esimese kvartali kasum kasvas neljandiku võrra, 245,1 miljonile eurole ning kogu aasta numbrid peaksid vastama kõige positiivsematele prognoosidele. Pikaajalise investori jaoks on ka suures plaanis seis soodne, sest ametlike prognooside järgi peaks kogu sektoris lennureisijate arv järgneva paarikümne aastaga enam kui kahekordistuma.
Ryanairi aktsia puhul teeb viimase aasta kiire tõus siiski ettevaatlikuks ja see on konkurentidega võrreldes muutunud märgatavalt kallimaks. Et lennufirmade aktsiad on olnud ajalooliselt üsnagi volatiilsed, ootan praegu rahuliku südamega paremat ostukohta. Minu ostunimekirjas on ettevõttel igal juhul kindel koht olemas.


Hetkel kuum
Hetkel kuum


Urmas Paet: “Kurjategijad võidavad igal juhul”


TTJA menetlus tuvastas rikkumised



Kohtunik: hagi on hästi mahukas ja hõre, nõue väga suur


Podcastid









Enimloetud
Viimased uudised
Urmas Paet: “Kurjategijad võidavad igal juhul”
Tagasi Äripäeva esilehele