
- OMX Baltic0,08%319,07
- OMX Riga0,28%980,42
- OMX Tallinn0,19%2 232,88
- OMX Vilnius−0,31%1 504,85
- S&P 5000,59%7 811,54
- DOW 300,83%51 654,95
- Nasdaq 0,64%27 366,17
- FTSE 1001,06%10 552,05
- Nikkei 225−0,02%69 030,92
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,18
- EUR/RUB0,00%95,42
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Preemia võib muutuda karistuseks

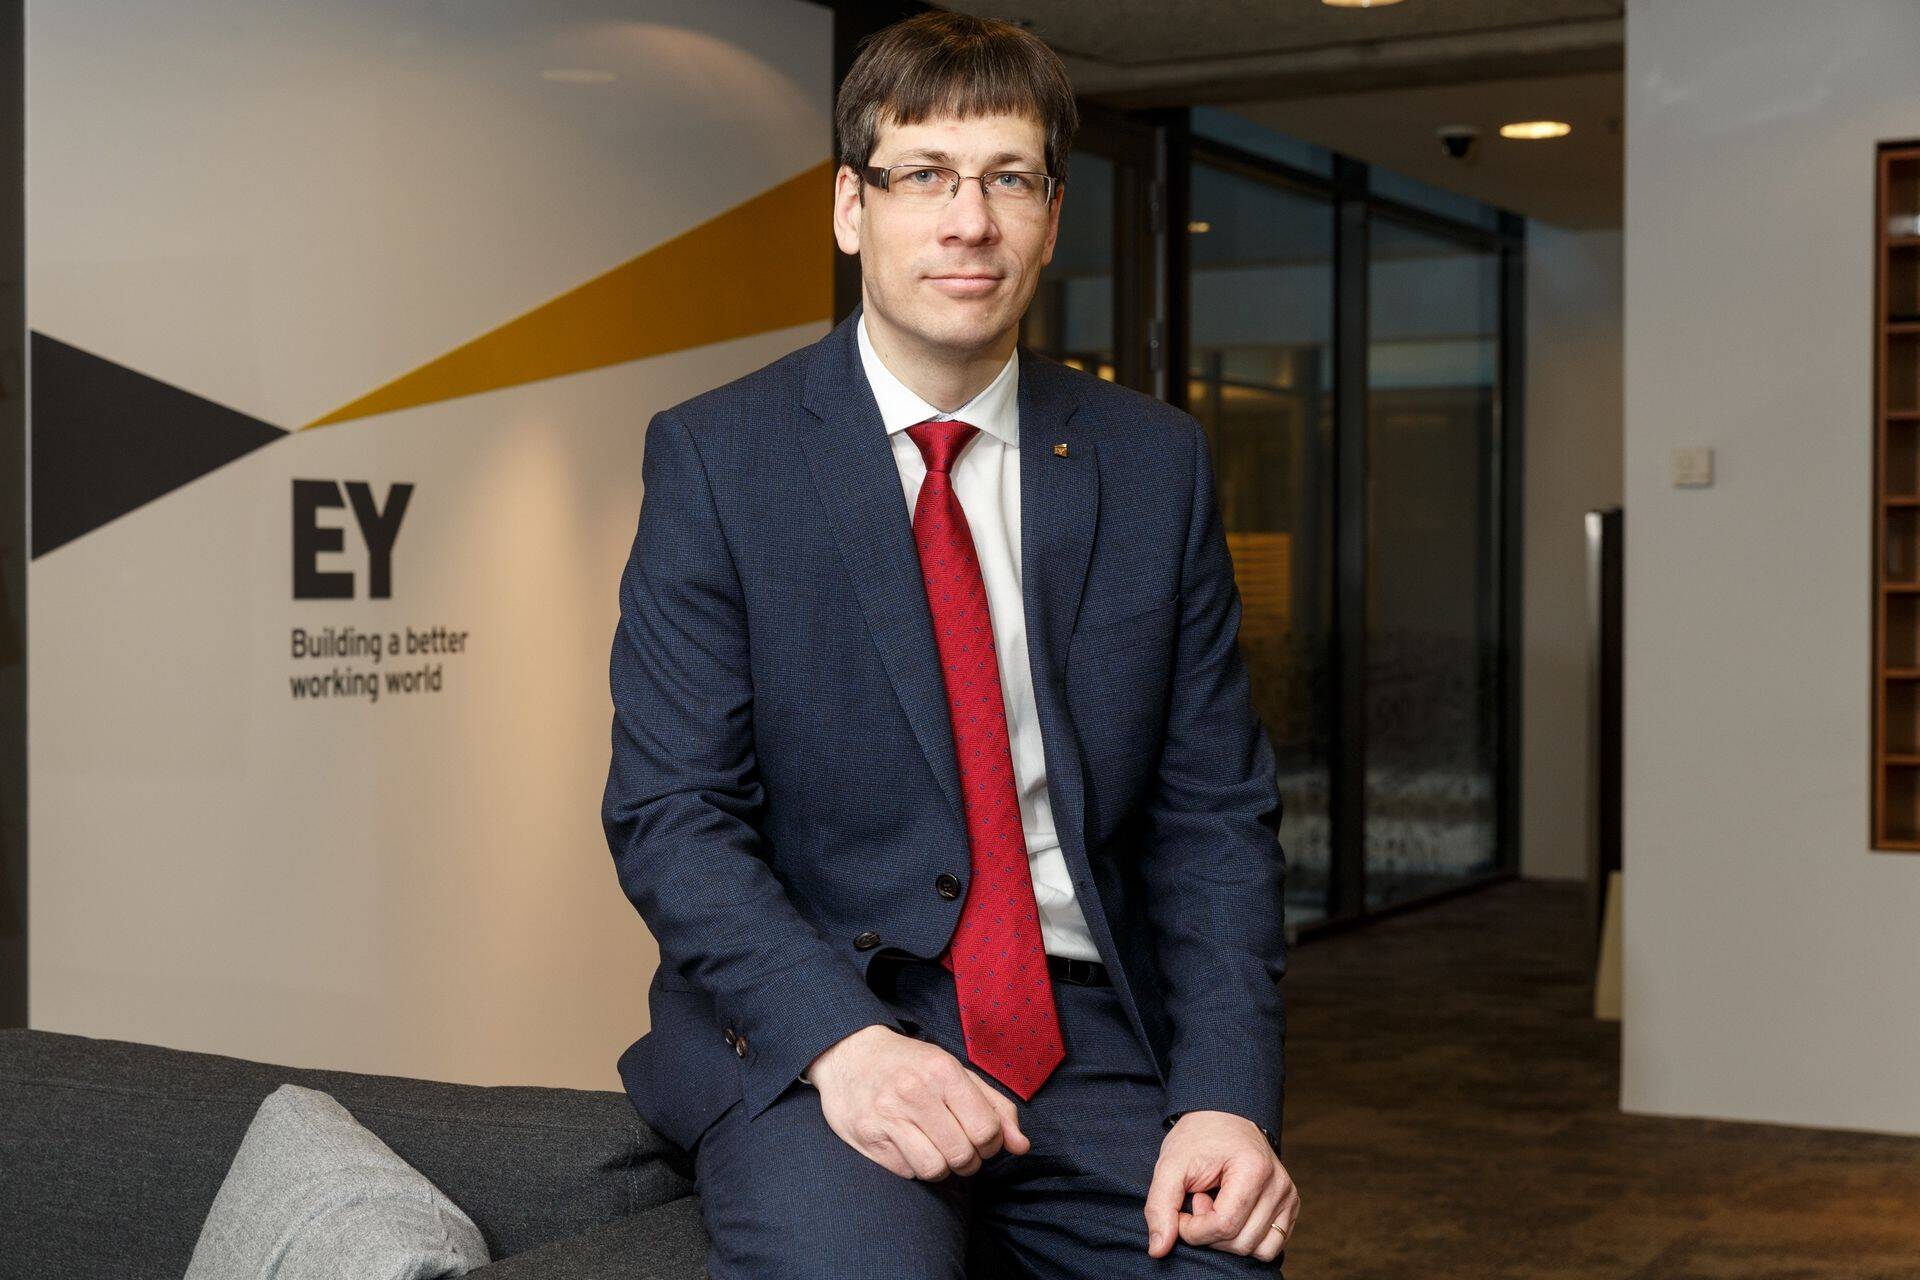
Ranno Tingas selgitas Palga Päeva konverentsil muudatusi maksusüsteemis ning selgitas nendega kaasnevaid kohustusi, võimalusi, piiranguid ja ohte. Mõni seadusemuudatus toob tema sõnul raamatupidajatele, palgaarvestajatele ja personalitöötajatele tööd juurde ning võib ka töötajatele ootamatud maksunõuded kaela tuua, vahendab põhjalikult Äripäeva teemaveeb raamatupidaja.ee.
Nimelt on alates 2018. aastast isiku, kelle kuu sissetulek on kuni 1200 eurot (brutotasu), maksuvaba tulu suurus 500 eurot kuus. Kuupalka 1200 eurot ületav iga 1,8 eurot vähendab maksuvaba tulu 1 euro võrra. 2100eurose kuupalga puhul puudub maksuvaba tulu üldse. Seega on igas ettevõttes nii neid, kelle tulu kasvab, kui ka neid, kellel sissetulek väheneb.
Kuidas kogemata kõrgepalgaliseks saada
Töötasu on 1200 eurot kuus bruto ehk 14 400 eurot aastas, maksuvaba tulu 500 eurot kuus ehk 6000 eurot aastas.Tulumaksu ei pea selle pealt maksma. Detsembris müüakse pärandina saadud maatükk, mille kasum on 10 800 eurot. Töötaja maksab sellelt ära 20% tulumaksu ehk 2160 eurot. Maksuamet vaatab tulusid koos ja töötaja on hüpanud automaatselt kõrgepalgaliste juurde, mis tähendab seda, et lisaks on tuludeklaratsiooni alusel vaja tagasi maksta maksuvabalt tulult tulumaks 6000 * 20% ehk 1200 eurot. Tulemus on sama, kui töötaja kuupalk oleks olnud 2100 eurot ja maksuvaba tulu poleks tööandja üldse arvestanud.
Kuigi ilmselt iga palgaarvestusprogramm suudab maksuvaba tulu suuruse välja arvutada, lubab seadus ka seda, et töötaja saab ise määrata väiksema maksuvaba tulu. Selleks peab töötaja esitama tööandjale avalduse ja tööandja peab lähtuma töötaja avaldusest. Tingas tõdes, et kui tekib suur hulk inimesi, kes tahab avaldusi teha ja muuta, saab nende haldamine olema paras peavalu. Mõni suurema töötajate arvuga tööandja peab ilmselt tööle palkama eraldi inimese, kes hakkab avaldusi haldama.
Aastalõpupreemia võib muutuda karistuseks
Tingas ütles, et kuna lõplik tulu selgub tuludeklaratsiooni alusel, selguvad töötaja järgmise aasta tegelik sissetulek ja maksuvaba tulu 2019. aastal esitataval deklaratsioonil. Nimelt võetakse tulude puhul arvesse ka pension, töövõimekaotuse hüvitis, dividendid jms, mis tähendab, et töötaja tegelik sissetulek on suurem, kui tööandja arvestas. Seega kui siiani oli tuludeklaratsiooni esitamine rõõmupäev, siis nüüd muutub see vastupidiseks - siis saab teada, kui palju peab juurde maksma.
Muud väiksemad maksumuudatused
Tööandjal on võimalus hüvitada teise kuni kaheksanda haiguspäeva eest kuni 100% töötaja keskmisest töötasust sotsiaalmaksuvabalt (1.01.2017)
Eluasemelaenu intresside mahaarvamise ülempiir 300 eurot (1.01.2017)
Tööandja juures tööd tegevate isikute koguarvu ja tööjõumaksude avalikustamine (1.04.2017)
Kõik pangaintressid maksustatud (1.01.2018)
Ettevõtluskonto aktiivsele inimesele (1.01.2018)
Probleem on selles, et väga palju on neid, kes on kogu raha ära kulutanud ja ei saa juurdetasumisele kuuluvat tulumaksu õigel ajal ära maksta. Arvestama peab ka seda, et lihtne töötaja, kes maksusüsteemi ei tunne, arvab, et tööandja on midagi valesti arvestanud ning on tööandja peale vihane, nentis Tingas. Seega peavad paljude töötajatega tööandjad lahendama raske küsimuse, kuidas teavitada töötajaid ning juhtida nende emotsioone.
Oluline aspekt, mis on jäänud seni tähelepanuta, on Tingase sõnul see, et pension läheb samuti kogutulu arvestusse, mis tähendab, et aasta lõpus peab töötav pensionär igal juhul tulumaksu tagasi maksma.
Tingas lisas, et edaspidi on suurim ähvardus see, et kui töötaja käitub halvasti, makstakse talle detsembris preemiat, nii et ta hüppab kohe järgmisele tuluastmele.
Mida peaks tööandja tegema?
Igale raamatupidajale ja palgaarvestajale on tõsine väljakutse see, kuidas töötajaid teavitada ja lahendada palgapoliitika: kas hakata midagi palkadega reguleerima? Siin tekib Tingase sõnutsi põnevaid valikuid, ent otsused tuleb varsti ära teha. Seega tasuks ettevõtte juhtkonnaga teha ajurünnak ja arutada, mida teha. See sõltub ka sellest, millistes palgagruppides töötajad on. Üks võimalus on tema sõnul see, et tööandja ei teegi midagi, ent sellega kaasneb oht, et töötajad on vihased, kui peavad ootamatult tulumaksu juurde maksma.
Mitme muudatuse üle saab rõõmustada
Hetkel kuum
Ranno Tingas ütles, et paljud suvel jõustunud muudatused viisid maksusüsteem rohkem tegeliku eluga kooskõlla. Lisandus neli kategooriat, mida on võimalik maksuvabalt hüvitada.
1. Töötaja isikliku sõiduauto parkimiskulud. Ettevõtlusega seotud parkimiskulusid saab nüüd maksuvabalt hüvitada.
2. Töötajate transport tööle bussiga (või muu vähemalt 8-kohalise sõidukiga). Kui elukoht asub vähemalt 50 km kaugusel, saab hüvitada nii transpordi kui ka teise elukoha kulud. Oluline on siin tähele panna, et see võimalus kehtib vaid töölepingu alusel töötava isikute puhul. Tööandja saab kinni maksta bussi- või rongipiletid või anda töötajale tööauto. Kehtima jääb säte, et tööandja võib kõnealused kulud hüvitada juhul, kui töötaja ühistransporti kasutades mõistliku aja- või rahakuluga tööle-koju ei saa ning puudega töötaja korral.
3. Töötajate majutus, kui elukoht asub vähemalt 50 km kaugusel. Majutuse saab maksuvabalt hüvitada juhul, kui töölepingulise töötaja elukoht on vähemalt 50 km kaugusel töökohast ja töötaja omandis ei ole seal asuvat kinnisvara. Ka peab majutamine olema selgelt ettevõtlusega seotud. Siin aga kehtivad ranged piirmäärad: kuni 200 eurot Tallinnas või Tartus, kuni 100 eurot muudel juhtudel. Eeskätt peab maksuamet siin silmas ühiskortereid, mis on mõeldud näiteks neljale töötajale. Piirmäära ületav summa on erisoodustus.
4. Tööandja osalusoptsioonide maksustamise soodustused. Mõnel juhul kehtib osaline maksuvabastus. Näiteks kui start-up on edukas ja müüakse, tühistab ostja vanad optsioonid ja annab välja uued optsioonid. Sellise olukorra mõistlikuks lahendamiseks pole optsioonid täieliku väljumise puhul maksustatud selles osas, mis on töötaja poolt välja teenitud. Mis kolmest aastast puudu jääb, kuulub maksustamisele. Kui täielik väljumine toimub 1,5 aasta pealt, on pool rahast erisoodustus, pool aga maksuvaba.
Seotud lood

- ST
Märkimisperiood kestab kuni 9. oktoobrini
Hetkel kuum





Värske saatesari “Tagasilöök”








Podcastid






18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd






Kursuse maht 72 akadeemilist tundi (jaotatud 4-le päevale), millest 32 ak h on auditoorne õpe ja 40 ak h iseseisev õpe.
Enimloetud
Viimased uudised
Tagasi Äripäeva esilehele