
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Rahasüst “müü ja rendi tagasi” tehingu abil

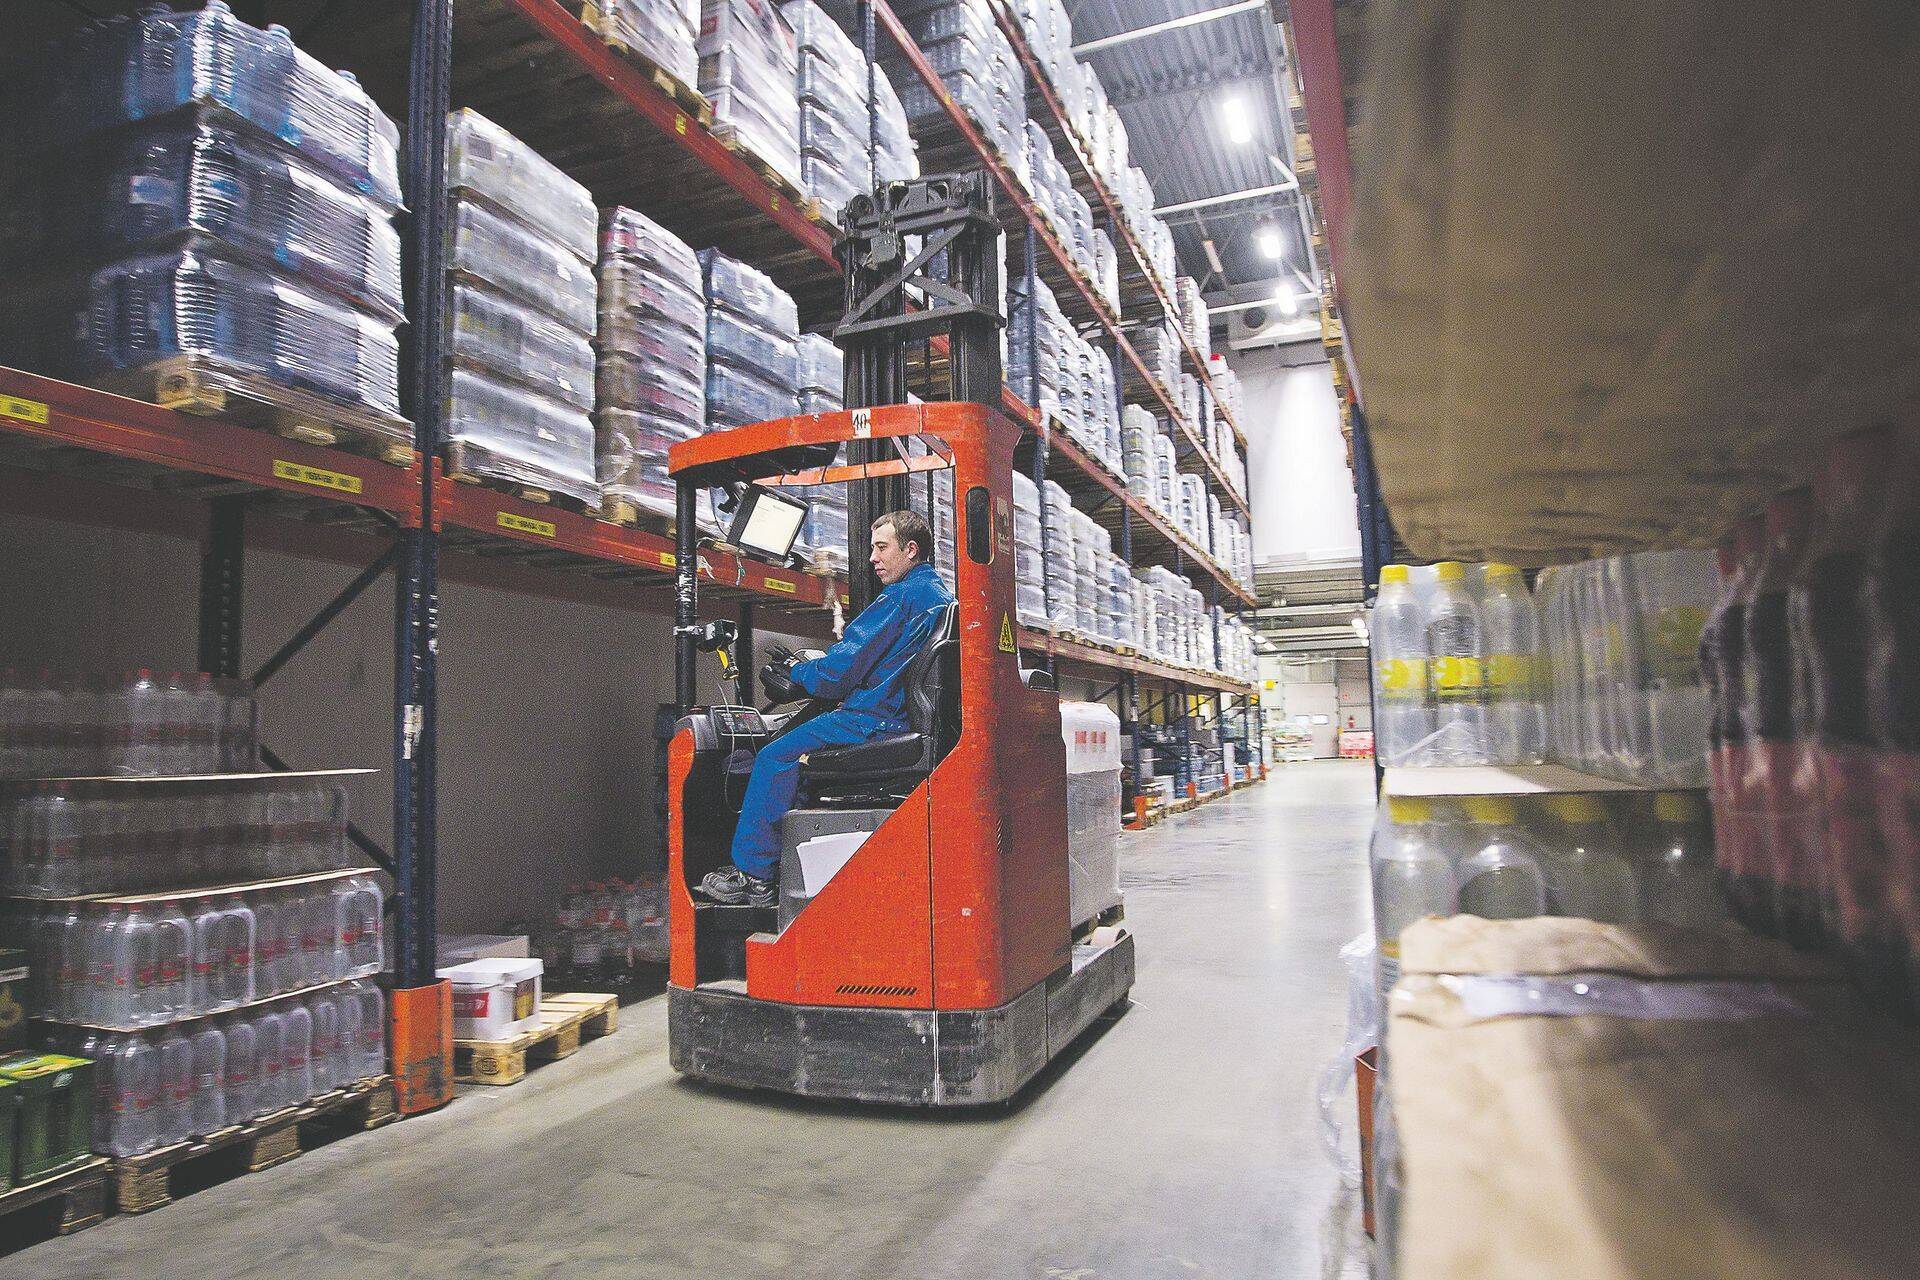
East Capitali halduses olev kinnisvarafond East Capital Baltic Property Fund II ostis sellise tehinguga suve lõpus Rimi Eesti Food ASi logistikakeskuse ja peakontori Tallinna lähedal Jüris.
Rimi Balti kinnisvarajuht Ruth Laatre selgitas, et kinnisvara müük nii Eestis kui ka Lätis ja tagasirentimine on osa Rimi emafirma ICA Gruppeni bilansi restruktureerimisest, millega optimeeritakse laenude ja omakapitali suhet. Tema sõnul on sale and lease back-tehingu puhul oluline, et müüja oleks lühema või pikema perioodi huvitatud oma äritegevuse jätkamisest samal objektil.
Küsimusele, miks see samm Rimile hea oli, vastas Laatre, et kinnisvaraarendus nõuab mahukaid investeeringuid. Aga Rimi põhitegevus on ikkagi toidukaupade jaemüük ja seega on loomulik, et kinnisvara osatähtsus kogu äritegevuses ja bilansis peab olema proportsionaalne. “Rimi bilansis on veel mitu kinnistut, mis on detailplaneeringu staadiumis ja vabanevad vahendid reinvesteeritakse uute kaupluste ja keskuste arendusse,” sõnas Laatre.
Vastates küsimusele, kas see tehing tundus hea ka uue aasta algul, mil möödunud aasta kokkuvõttes kasvasid kinnisvarahinnad Tallinnas rohkem kui 12%, märkis Laatre, et tehingu tegemiseks oli aeg sobiv.“Selliste tehingute puhul määrab hinna suuresti garanteeritav rahavoog ja rentniku reiting, see tähendab, et kas rentnikul on stabiilne pikaajaline äritegevus, kas ta on kohalik või rahvusvaheline ettevõte ning milline on tema positsioon turul,” kommenteeris Laatre.Ka Colonna tegi pakkumise, aga kosjad lükati tagasi. “Mõlemad tegid hea diili,” märkis Rimi ja East Capitali tehingu kohta konkurent OÜ Colonna Kinnisvara juhatuse liige Marek Õunamägi.
Ta lisas, et vaatamata sellele, et kinnisvarahinnad möödunud aastal kasvasid enam kui kümnendiku, on sellise tehingu määrav kriteerium oma sektoris stabiilset turuosa omav rentnik ning pakutav rendihind ehk ostja ja turu oodatav ning pakutav tootlusmäär. Ja tootlused ei ole tema sõnul aastaga drastiliselt muutunud. “Ei saa salata, et ka Colonna investorid olid Rimi potentsiaalsed kosilased, aga kahjuks seekord mitte esikohal,” tõdes ta.
Õunamägi möönis, et müük ja tagasirentimine on üsna tavaline äritehing kõikjal läänemaailmas juba paarkümmend aastat. “Ostjaks võivad olla igasugused ettevõtted ja miks mitte ka eraisikud,” märkis ta.
Rimi tehingu kohta märkis Õunamägi, et see oli kindlasti hea raha kaasamise võimalus, arvestades praegust turuolukorda. “Eestis on erinevad võimalused äri laiendamise finantseerimiseks piiratud, meil puudub sisuliselt võlakirjade turg,” tõdes Õunamägi.
Pane tähele
Soovitused sale and lease back-tehingu ettevalmistuseks
Vara müügi ja tagasirentimise otsuse tegemisel tuleb lähtuda pikaajalistest strateegilistest eesmärkidest.
Vajalik on tehingu põhjalik ettevalmistus enne müügiprotsessi algust (sh rendilepingu põhitingimused, objekti tehniline dokumentatsioon ja seisukord).
Teha tuleb adekvaatne sale and lease back-pakkumine. Hinnake hoone väärtust ja jääkväärtust ning pakkuge mõistlik ning turu tingimustele vastav rendihind. Oluline on müügihinna, tootluse ja riski tasakaal.
Oluline on tehingu nõustaja valik, ennekõike nõustaja kogemused ja meeskond.Võimalusel minimeerida läbirääkimistesse kaasatavate inimeste arv, sest see kiirendab tehingu protsessi.Mida pikem rendiperiood määratakse rendilepingus, seda atraktiivsem on see investorite jaoks.
Täiendava arenduspotentsiaaliga objektide puhul võidakse eelistada lühikest rendiperioodi, mis annab investorile rohkem vabadust objekti ümberkujundamiseks arenduse käigus.
Rendilepingu juures on olulised lisatagatised, emaettevõtte garantii vms, sest tehingu riskid ostja jaoks on rentnik ja tema võimekus renti tasuda.
Müüja peab silmas pidama, et vabastatud vahendid peaksid aitama luua uut väärtust.
Ostja peab adekvaatselt hindama halba stsenaariumi – kas ja kui kiiresti on võimalik leida sama rendihinnaga uus üürnik.
Pooled võiks kohe kokku leppida, nii palju kui võimalik, võimalikud tagasiostu tingimused.
Kinnisvara on mõistlik üürida, kui see on pigem standardne toode, mille hind ja kvaliteet on arusaadavad. Põhitegevuse arendamise finantseerimine kinnisvara müügiga sobib ettevõtetele, mis omavad tootmist-tööstust, ladusid, logistikaparki ning büroopinda. Kui tegu on spetsiifilise kinnisvaraga, pole mõtet seda üürida.
Kindlasti ei sobi sale and lease back-tehing raskustesse sattunud ettevõttele. See ei ole päästerõngas, vaid arengut toetav lahendus.
Allikas: Rimi, Colonna, Colliers
Aitab riski maandada
Õunamägi põhjendas, et kinnisvara müük ja tagasirentimine annab müüjale kogu potentsiaalse hoone väärtuse kohe kätte ehk rohkem tekib käibevahendeid.
Samas jutuks olnud alternatiivne võimalus – laen kinnisvara tagatisel – sõltub nii kinnisvara kui ka ettevõtte juba olemasolevast laenukoormusest. Sale and lease back-tehing toob juurde veel kolmandagi osapoole, kes võtab suure osa riskidest enda kanda. Üsna suure tõenäosusega finantseerib ostu ikkagi suuremalt jaolt pank, mis võib olla mõni muu kui müüja nn kodupank.
Sellise tehingu puhul on rendilepingu tavapärane pikkus vahemikus 5–10 aastat. “Sõltub muidugi ettevõtte plaanidest konkreetse asukoha kinnisvarast, aga kümneaastane rendileping on kindlasti huvitav fondidele ja pikaajalistele investoritele,” märkis ta.
Hetkel kuum
Samuti toonitas Õunamägi, et sellise iseloomuga äri laiendamise finantseerimine kõikidele ettevõtetele ei sobi.“Ka meile tuleb aeg-ajalt selliseid pakkumisi, aga väikestele ja nõrgema bilansiga ettevõtetele on potentsiaalne müügihind madalam, sest riskid ostja jaoks on suuremad,” märkis ta.
Õunamägi lisas, et Eestis on neid tehinguid tehtud siiski üsna vähe. Põhjusena tõi ta välja, et sellised tehingud tuleb väga hoolikalt ette valmistada. “Ostjale tuleb esitada väga selge ettevõtte visioon ja üürileandjale tuleb pakkuda rohkem õigusi ja tagatisi,” nentis ta.
Paariaastase tegutsemiskogemusega ettevõte on vähem atraktiivne
Investori seisukohast on pikem leping lühemaga võrreldes riskivabam, seda eriti pikalt tegutsenud ettevõtte puhul.
Colliers International Advisors OÜ tegevjuht Avo Rõõmussaar tõdes, et ärikinnisvaras on sale and lease back-tehing üks kiiremaid võimalusi raha kaasata. Ta toonitas, et nendes varavaldkondades, kus kinnisvara on spetsiifiline ja mõeldud kitsamale tarbijaskonnale, on see, et kinnisvara omaja ka kasutab seda, rohkem levinud.
“Aga tüüpilise lao- ja büroopinna müük ja tagasirentimine on minu hinnangul õige samm, sest seda vara on piisavalt ja pärast lepingu lõppu on võimalik mõlemal poolel leida vastavalt uus üürnik või uus asukoht,” kommenteeris ta.“Mulle tundub, et üks oluline suund, kuhu jaekauplused on arenenud, on nn oma brändi toodete arendus ja see on valdkond, mis ilmselt nõuab lisaraha,” märkis Rõõmussaar kaubanduseettevõtete kohta.
Müügi ja tagasirentimise lepingu pikkuse kohta märkis Rõõmussaar, et ei ole ühtset reeglit. “Praegu on võimalik kaasata ka keskpika lepinguga viis aastat kapitali. Investorite vaatest on aga kümneaastane leping oluliselt riskivabam. Samas tuleb tähele panna, et kui turul pakutakse kaheaastase tegutsemiskogemusega ettevõtte kümneaastast lepingut, siis ei ole see ilmselt võrreldav kahekümneaastase tegevusperioodi ja kogemusega ettevõtte kümneaastase lepinguga. Kuigi paljud äriettevõtted niimoodi tahaks mõelda,” märkis juht.

Hetkel kuum


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele