
- OMX Baltic−0,11%319,67
- OMX Riga−0,01%971,45
- OMX Tallinn−0,11%2 229,9
- OMX Vilnius0,14%1 511,17
- S&P 5000,19%7 666,45
- DOW 300,04%50 926,56
- Nasdaq 0,04%26 871,6
- FTSE 100−1,68%10 428,27
- Nikkei 225−0,74%68 447,48
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,17
- EUR/RUB0,00%93,72
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
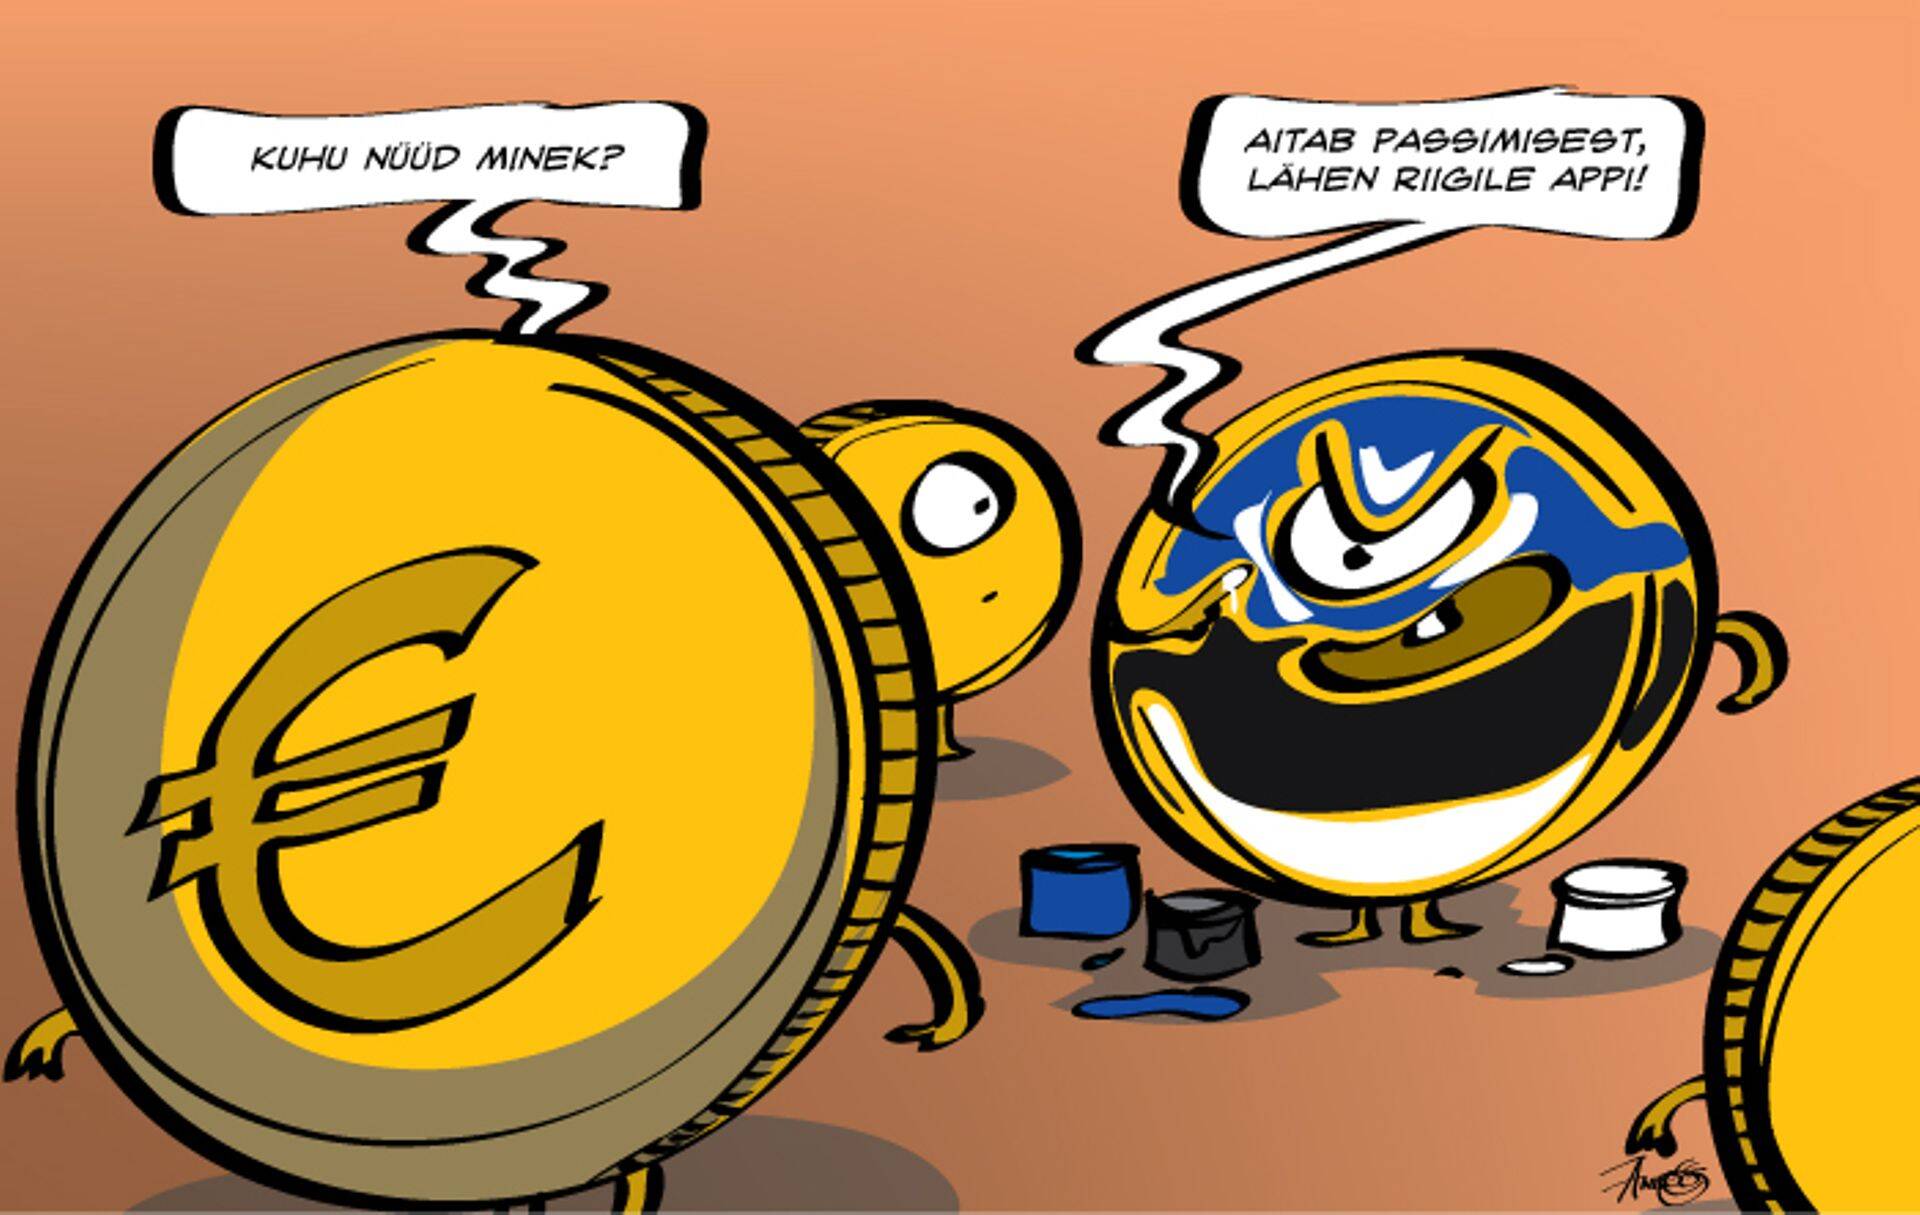
Aitab kivipalli mängimisest: võtame laenu
Eesti riigist on vastutustundetu jätta rahatrükist kasu lõikamata, leiab Superia Corporate Finance’i partner Henrik Igasta.

Olen juba mõnda aega imestanud, kas meie riigi rahanduse ja majanduse eest vastutavad inimesed ikka teadvustavad, milline erakordne võimalus kaasata Eesti riigi arenguks pikaajalist raha on avanenud rahvusvahelisel võlakapitaliturul. Nüüd, kus valimised ja sellega kaasnev palagan on ühelpool, ehk märgatakse Toompeal, et keskpankade püsti pandud rahatrükipidu on viinud euro intressid aegade madalaimale tasemele.
Enamik riike kasutab võlga
Usun, et mingil hetkel tulevikus vaatame praegusele ajale tagasi, lakume haavu ja arutleme, kuidas selline rahapoliitiline hullus maailmas ikkagi juhtuda sai ja kes selle eest vastutab. Laenuvõtja seisukohast pakub selline mullis turg aga kordumatut rahakaasamise võimalust.
Šveitsi riik kaasas eelmisel nädalal primaarturult 10aastase tähtajaga negatiivse nominaaltootlusega frangis denomineeritud võlga. Saksa riigi võlakirjade tootluskurv on kuni seitsmenda aastani negatiivne, Bulgaaria ja Sloveenia on hiljuti kaasanud 20aastase tähtajaga raha. Mehhiko-sugune arengumaa müüs edukalt 100aastase tähtajaga euros denomineeritud võlga, Läti 10aastane kaupleb tootlusega 58 baaspunkti jne.
Valdav enamik maailma riike kasutab ühel või teisel moel võlakapitali, olgu see siis oluliste investeeringute tegemiseks või kulutuste katmiseks. Aga meie, konservatiivset raha- ja eelarvepoliitikat ajav riik, elame juba paarkümmend aastat kivipallurliku veendumusega, et laenu võtta ei tohi, sest laenurahaga me niikuinii mitte midagi mõistlikku teha ei oska. Mina ei ole aru saanud, millise sisulise konkurentsieelise annab Eesti riigile võlavaba bilanss. Kaua ja miks me seda puujumalat kummardame?
Meil küll tekkis väike debatt, kui avastati, et Eesti Pank, näe, peab trükisoojade eurode eest välismaist võlga ostma, sest siinmail sobilikke instrumente ju pole, aga ei midagi enamat. Teha võlakiri, et Eesti Pangal oleks võimalik täita oma püha kohustust osaleda rahatrükis, on sisult küll üksjagu naeruväärne idee, aga et arutelu tekkis, siis mõtlesin oma mure ka südamelt ära rääkida.
Laenurahaga saab palju ära teha
Ma kuidagi ei nõustu jutuga, et Eesti riigil ei oleks laenurahaga mitte midagi mõistlikku teha. Kas tõesti riigil ei ole projekte või alafinantseeritud valdkondi, mis suurendaks meie konkurentsivõimet ja tõstaks elukvaliteeti? Kaua me räägime mitmerealisest Tallinna-Tartu või Tallinna-Pärnu maanteest, teeks need juba ära? Kas on ikka päris mõistlik ehitada ja ülal pidada praame, kui me saaks ehitada mandri ja Muhumaa vahele umbes 6 km pikkuse tasulise silla, mis praamialternatiiviga võrreldes end tõenäoliselt 10–15 aastases perspektiivis ära tasub?
Kas meie riigi kaitsevõimekus on tõesti sellisel tasemel, et me ei peaks geopoliitilise sündmuste valguses sellesse valdkonda investeerima rohkem kui need hädised 2% SKTst, millest suur osa ei ole investeering, vaid jooksvate kulude katmine? Hangiks näiteks mingit riigikaitseks vajalikku kaasaegset sõjatehnikat ja investeeriks selle kasutamiseks vajalikku väljaõppesse või rajaks vastavat infrastruktuuri? Äkki oleksid liitlased valmis meie kaitsevõime suurendamisse rohkem panustada, kui me ise oluliselt rohkem teeksime? Investeeringud teede ja transpordi infrastruktuuri on ilmselt ka kaitsevõimekuse seisukohast tähtsad. Mõistagi elavdab igasugune riiklik investeering kodusesse infrastruktuuri majandust ja suurendab seeläbi riigi maksubaasi.
Riigi võlakirjal on veel mitmeid olulisi ja praktilisi väljundeid, millest meil seni pole räägitud. Näiteks on kapitali õiglase hinna defineerimine Eestis olnud aastakümneid üks suur must maagia, sest meil ei ole valitsuse võlakirja, mis kehtestaks Eestis riskivaba tulumäära. Meie poliitikutele arusaadavalt tundub see temaatika pseudoprobleemina, sest valijal pole ju kapitali õiglasest hinnast ja finantsvarade hindamisest sooja ega külma. Samas on kapitali hind oluliseks praktiliseks sisendiks näiteks reguleeritud infrastruktuuriettevõtete teenusehindade arvestamisel, millest sõltuvad muuhulgas meie kõigi kodukulud.
Kohaliku finantsturu arengu kontekstis aitaks selgelt defineeritav riskivaba tulumäär adekvaatsemalt hinnastada siinseid finantsvarasid. Ka oleks selline sisend vajalik kohaliku võlakirjaturu tekkeks, sest finantsmaailm kasutab laialdaselt võrdlevat hindamist. Samuti saaks riik läbi võlakirjaturule tuleku kaasa aidata kohaliku võlakirjaturu (taas)tekkele.
Hetkel kuum
Laenuraha tootlust teenima
Mõeldes laenuraha võimaliku kasutuse peale veidi lennukamalt, räägiks sõna otseses mõttes lennukitest. Lugesin hiljuti, et Estonian Air peab Finnairilit renditud Embraerid tagasi andma. Uusi lennukeid asemele rentida ei õnnestu, sest see eeldaks riigiabi luba, aga seda pole. Niigi on lennuühendus Eesti ja muu maailma vahel kehvavõitu, nüüd siis jõuame punkti, kus administratiivse suutmatuse tulemusel vähendame otselende veelgi?
Kui Tallinna Sadam saab soetada praame ning riik eraldab tegevuskulude katteks suuri toetussummasid ja selle paketiga tõrjutakse turult teenusepakkujast erafirma, siis hea tahtmise korral leiaks riik ka lennunduses lahenduse, mis võimaldaks Estonianil sellest probleemist üle saada. Praamide analoogiat ära kasutades ilmselt oleks riigil võimalik odava laenuraha eest soetada Estoniani vajadusele vastavad lennukid ja need turutingimustel Estonianile rentida. Minu vaatevinklist on selline lahendus puhtalt juriidilise struktureerimise küsimus.
Muide, paljud riiklikud fondid on viimastel aastatel lennukite rentimise turule sisenenud, sest tegemist on kiiresti kasvava ja kõrget tootlust pakkuva äriga, kus peamine konkurentsieelis on kapitali hind. Erinevalt praamiskeemist teeniks riik selliselt rahapaigutuselt tõenäoliselt ka korralikku tootlust.
Keegi ei tea, kaua pidu kestab
Ma ei oska ennustada, kui kaua käimasolev hullumeelne rahapakkumise tsükkel maailmas kestab, aga praegust olukorda enda huvides mitte ära kasutada on minu meelest vastutustundetu käitumine. Mitte ainult ei ole intressid täiesti käest ära tootluskurvi lühikeses otsas, ka pikas otsas pakutakse primaarturul väga atraktiivseid tingimusi.
Huvi pärast küsisin eelmisel nädalal paarilt Londoni investeerimispangalt indikatiivset hinnastamist hüpoteetilisele Eesti 10-aastasele võlakirjale. Parim indikatsioon oli 0.53% aasta baasi, kusjuures selle sees on ka kõik kaasnevad korraldus- ja administreerimiskulud.
Mõelgem veidi selle numbri üle. 10 aastat fikseeritud intressiga suurusjärgus 0.5% tagamata, mitteamortiseeruv võlg. 2014 aprillis oli Saksamaa 10-aastase võla tootlus umbes 1,5% aastas. Ehk siis Eesti riik saaks täna laenata raha kolm korda odavama hinnaga kui Saksamaa napi 12 kuu eest! Riik saaks kaasata ka pikema tähtajaga võlga. Ülalmainitud Bulgaaria ja Sloveenia hiljutised 20-aastased võlakirjad on head näited. Ilmselt olekski riigil mõistlik kombineerida erineva tähtajaga instrumente, nt. 5, 10, 15 ja/ või 20-aastase tähtajaga.
Eesti riigil ei oleks mitte mingi probleem tänasel turul kaasata paar miljardit eurot (vajadusel oluliselt rohkemgi). Võlakiri on mitteamortiseeruva struktuuriga ehk siis jooksvalt on vaja maksta ainult intressi. Kui riik kaasaks näiteks miljardi kümneks aastaks, maksaks selle teenindamine meile umbes 5 miljonit aastas, mis asjade suurel skaalal on riigi 8.5 miljardi euro suurust tulubaasi arvestades marginaalne summa.
Enamus maailma riike refinantseerib oma võlakirjad samuti finantsurul, seega riigi rahavoost sisuliselt makstakse ainult intressi, mitte põhiosa. Põhiosa tuleb tagastada 10 aasta pärast. Kui praegune rahatrükieksperiment täidab oma eesmärki – suurendaks inflatsiooni - siis maksaksid investorid Eesti riigile laenuvõtmise eest reaaltingimustes peale. Selline supersoodne olukord võlaturul ei pruugi kaua kesta, seega peaks riik siin väga kiiresti tegutsema.
Laenata võib konservatiivselt
Kõrge raha- ja eelarvedistsipliini poolest tuntud Saksamaa hoiab võla kasutamisel konservatiivset joont, aga nad kasutavad seda järjepidevalt ja süstemaatiliselt. Meie poliitikute mure võlaga seoses tundub tuginevat paranoilisel arusaamal, et kui see Pandora laegas avada, siis hakkavad kunagi võimule tulevad sotsid ja vasakparteid võla arvelt jooksvaid kulusid katma. Laenuvõtmist kommenteerides võrdsustas meie kauaaegne peaminister Andrus Ansip omal ajal Eesti Kreekaga.
Miks me ennast nii alavääristame? Miks me ei võiks ka võlakapitali kasutades hoida konservatiivset joont? Krooni devalveerimine oli struktureeritud poliitilise otsusena, mis eeldas riigikogu enamuse otsust. Kui me nii hirmsasti kardame Kreeka kombel võlaorjusesse sattumist, miks mitte seadustada riikliku võla ülempiir, näiteks suhtena eelarvesse ja SKTsse? Samuti võime ju seaduse tasemel fikseerida, et võlakapitali kasutatakse üksnes investeeringuteks, mitte eelarveaukude lappimiseks.
Kokkuvõttes tekib tahes-tahtmata küsimus, kas meie juhtivpartei kivipallurlik jonn võimaliku riigivõlakirja osas on ikka päris pragmaatiline, eriti praegu, kus finantsturud pakuvad meile n.ö. no-brainer võimalust kaasatava raha tingimuste osas. Minu arvates küll mitte.

Hetkel kuum

Investeerimiseksperiment


Poolteist protsenti tootlust toob miljon eurot lisaks


Naine on Lõuna-Koreas üllataval moel tuntum kui kodumaal


Naine on Lõuna-Koreas üllataval moel tuntum kui kodumaal



Poolteist protsenti tootlust toob miljon eurot lisaks


- PRO
Suur uusarenduste ülevaade
Podcastid










18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd

Enimloetud
1
4
Investeerimiseksperiment
Viimased uudised
Naine on Lõuna-Koreas üllataval moel tuntum kui kodumaal
Tagasi Äripäeva esilehele