
- OMX Baltic0,18%317,57
- OMX Riga0,57%968,09
- OMX Tallinn0,08%2 206,04
- OMX Vilnius0,22%1 496,07
- S&P 500−0,45%7 551,81
- DOW 30−1,21%51 461,9
- Nasdaq −0,01%25 978,42
- FTSE 1000,46%10 738,11
- Nikkei 2250,33%64 136,25
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,86
- OMX Baltic0,18%317,57
- OMX Riga0,57%968,09
- OMX Tallinn0,08%2 206,04
- OMX Vilnius0,22%1 496,07
- S&P 500−0,45%7 551,81
- DOW 30−1,21%51 461,9
- Nasdaq −0,01%25 978,42
- FTSE 1000,46%10 738,11
- Nikkei 2250,33%64 136,25
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,86
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Panama paketiga äritsejad: müüme usaldusteenust


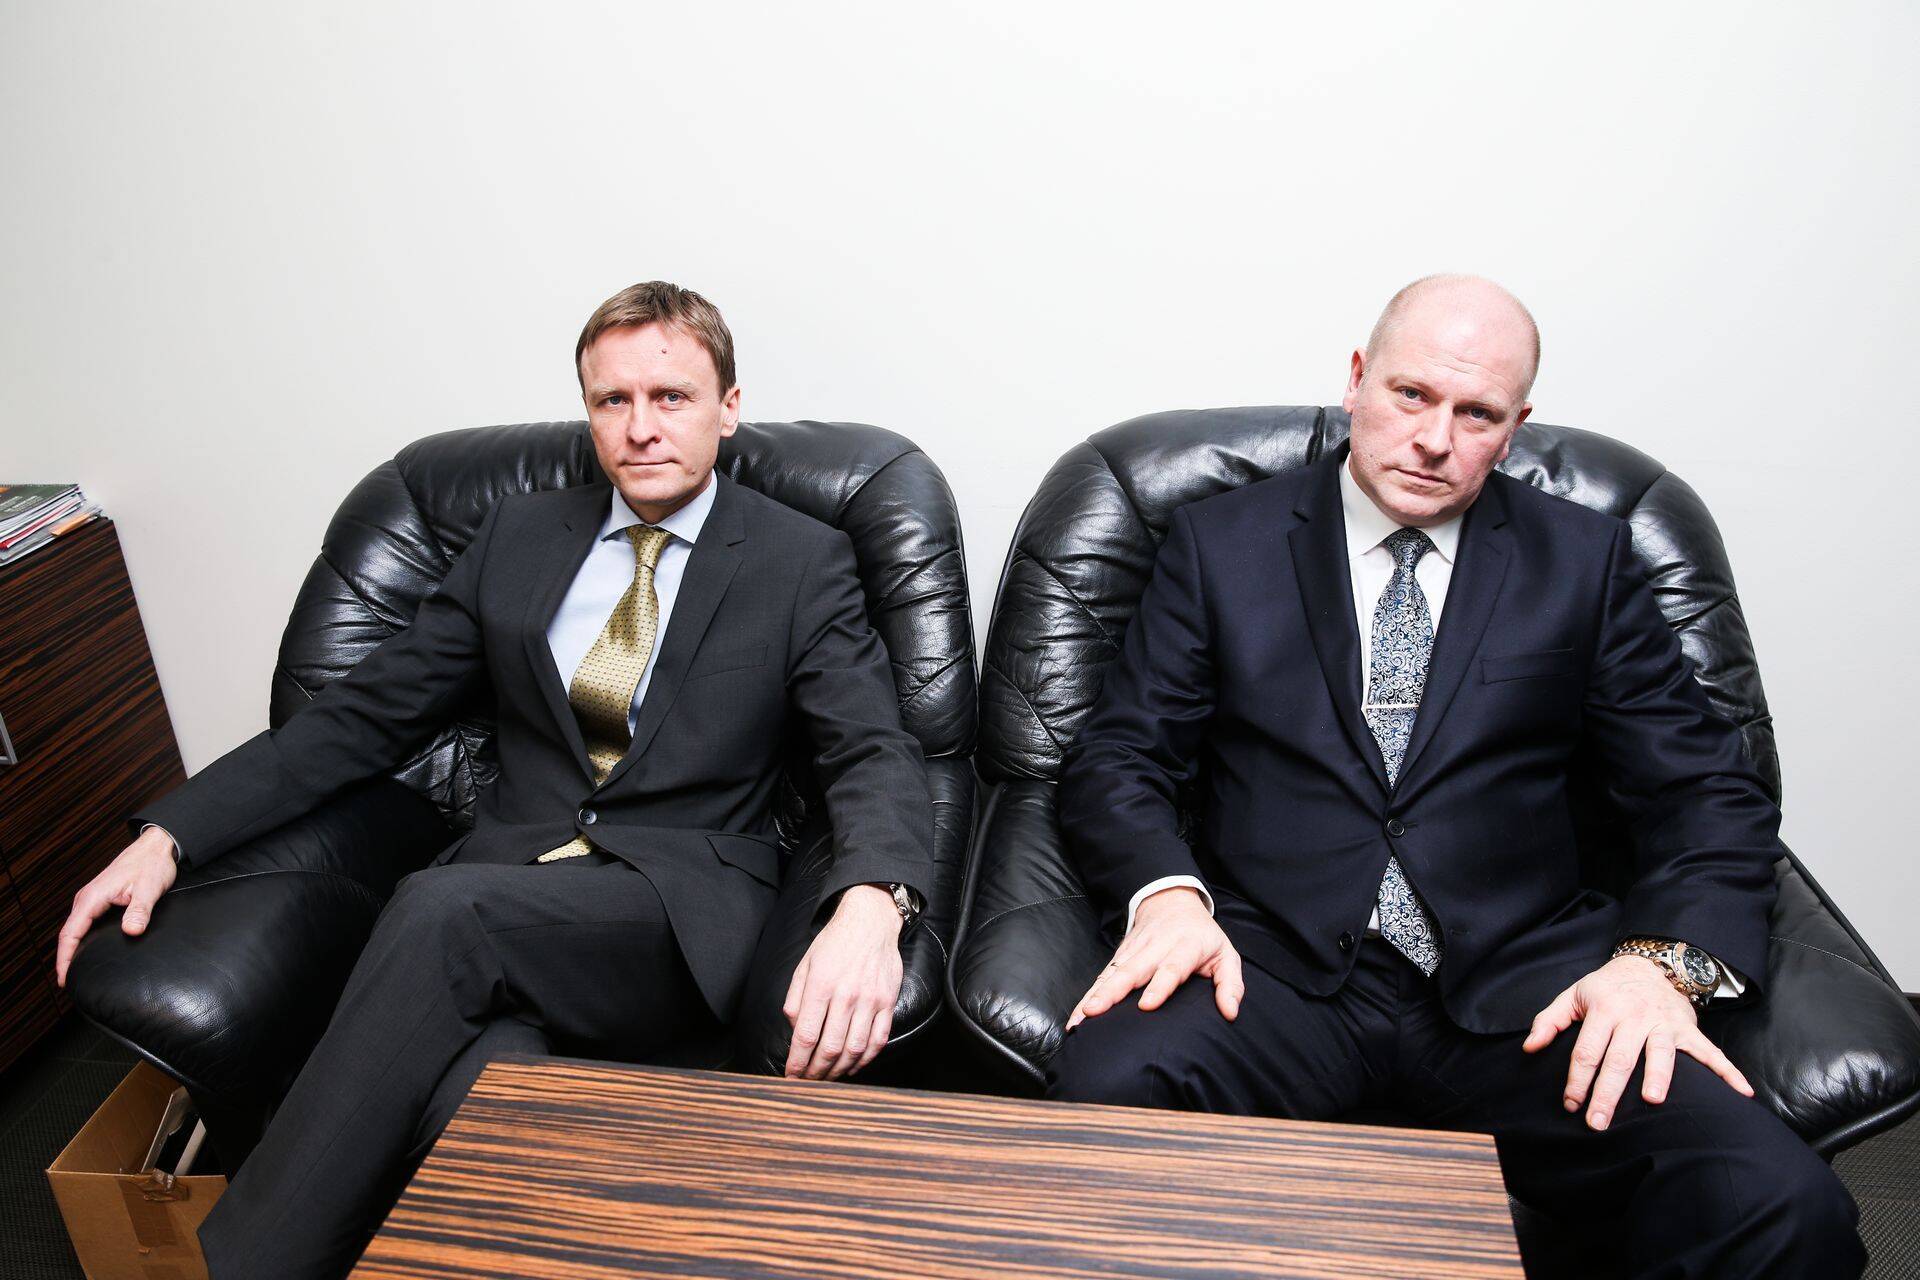
Panama omanikuga riiulifirmadega kauplemine tähendab seda, et soovija saab osta enda käsutusse Eestis registreeritud ettevõtte, mille omanik on kirjade järgi Panama firma. Nii saab tegelik kasusaaja oma osaluse kenasti Panamale ära peita. Teenusepakkujad nimetavad taolist paketti usaldusteenuseks. Üks niisugune riiulifirmade müüja on koolivendadest tandemi Aleksei Saaremäe ja Leonid Agejevi ettevõte Larssen Capital. Näiteks saab huviline meestelt osta valmisfirma 750 euro eest või rahvusvahelist maksude planeerimise konsultatsiooni hinnaga 120 eurot tund.
„Oleme spetsialistid maksude planeerimises ja ettevõtte struktureerimises soodsa maksustamise tasemega jurisdiktsioonides registreeritud ettevõtete kasutamise abil,“ teatavad Saaremägi ja Agejev firma kodulehel. Soodsa maksustamise tasemega jurisdiktsioon tähendab inimkeeli enamasti maksuparadiisi.
Panama kaudu tagatakse konfidentsiaalsus
„Huvi Panama vastu on viimasel ajal väga kuum teema,“ nentis Saaremägi, kui tema äri kohta lähemalt uurisime. „See, et Larssen loob Eesti firmasid, mille omanik on Panama ettevõte, ei ole päris õige. Tegelikult ei vasta see üldse tõele, kuna meie ettevõtte poolt loodud firmade omanikuks oleme alati meie ise,“ teatas ta.
Saaremägi selgitas, et Panamal registreeritud firmat Maytree Overseas, mis figureerib praegu u 30 Larsseni asutatud Eesti ettevõtte omanike ridadel, kasutatakse klientidele „usaldusteenuste osutamiseks“. „Larssen on vahendaja tehingutes, mille korraldamisel lähtutakse rangelt rahapesu ja terrorismi rahastamise tõkestamise seaduses sätestatust,“ toonitas ta.
Mida tähendab usaldusteenus? Saaremäe sõnul on usaldusteenuste sisu ja eesmärkide kohta otstarbekam küsida klientidelt, kes selliseid teenuseid kasutavad. Ise näeb ta aga asja nii: „Eeldatavasti on selle sisu ja eesmärk usalduse juhtimine, mille kaudu tagatakse vara hooldaja poolt kasusaajale kuuluva vara kaitse kolmandate isikute eest ning konfidentsiaalsus.“
Riiulifirmade müük lennutas dividendide TOPi
Äripäeva 2015. aasta dividendi edetabeli ühed uustulnukad olid Larssen Capitali omanikud Saaremägi ja Agejev. Mulluse dividendide TOPi koostas Äripäev 2013. aasta andmete põhjal ning toona maksis Larssen Capital omanikele dividende esimest korda – kummalegi partnerile 200 000 eurot, millega platseerusid äripartnerid edetabelis 284. kohale. Üks partneritest Saaremägi põhjendas dividendide võtmist sellega, et tal tekkis soov maja osta.
Oma äritegevust riiulifirmade müümisel võrdles Saaremägi mullu Äripäevale antud intervjuus relvamüügiga. “Me oleme nagu relvapood, me müüme relva,” ütles Saaremägi. Ta lisas, et kui inimene läheb ja teeb selle relvaga midagi, siis nemad ei kanna vastutust. Küll on aga juhtunud nii, et tullakse uurima ja küsima nende käest tausta, kuidas ostja välja nägi. “Otseselt me vastutust ei kanna, aga relva võib kasutada erinevaks otstarbeks,” märkis ta.
Väite kohta, et riiulifirmasid asutatakse ja ostetakse maksude optimeerimiseks ning tavaliselt ei ole neil tegevust ega töötajaid, märkis Saaremägi, et kui tegemist ei ole maksude riisumisega, siis on kõik legaalne. “Kui on võimalik teha skeem, mis lõpptulemusena annab legaalse maksuvõidu, siis miks mitte.”
Mis on mis
Larssen Capital OÜ ja Larssen CS OÜ
Omanikud Aleksei Saaremägi ja Leonid Agejev, Larssen CS OÜs on omanike seas ka Marina Saaremägi.
Larssen Capital OÜ tegeleb peamiselt riiulifirmade müügiga. Ettevõtte käive oli 2014. aastal ligi 96 000 eurot, kasum napid 842 eurot. Suurima osa käibest andis müük Venemaal, järgnesid Eesti, Läti ja Suurbritannia.
Larssen CS OÜ tegeleb juriidiliste konsultatsioonide, sh maksukonsultatsioonide ja raamatupidamisega. Ettevõtte käive 2014. aastal oli ligi 308 000 eurot ja kasum üle 29 000 euro. Lõviosa käibest teeniti Baltikumis.
AS
FM Capital Consulting
Omanik Dmitry Lamikhov.
FM Capital Consulting on äsja esitanud mulluse majandusaasa aruande. 2015. aastal oli ettevõtte käive üle 403 000 euro ja kasum üle 84 000 euro. Umbes pool käibest teeniti raamatupidamise ja maksualase nõustamisega, ülejäänu muu ärinõustamisega. Enim käivet teeniti Eestis ja Küprosel, järgnesid Läti ja Leedu.
Allikad: äriregister, majandusaasta aruanded
Välismaalased peidavad oma osalusi Eesti ärides
Hetkel kuum
Teine ettevõte, mis asutab ja müüb Panama omanikuga valmisfirmasid, on FM Capital Consulting ja selle ettevõtte taga on Dmitry Lamikhov. Ettevõtte inglise- ja venekeelsel kodulehel saab valida kahe teenuse vahel: offshore-firma loomine (ingl k offshore company) ja madala maksutasemega firma loomine (ingl k low-tax company). Selgituseks toob firma välja, et madala maksutasemega firma on tavalisest offshore-firmast parema mainega ja selle asutamine võtab ka kauem aega. Offshore-firma asutamiseks pakub Lamikhovi ettevõte välja sellised riigid nagu Panama, Marshalli saared, Bahama, Briti Neitsisaared, Seišellid, ja Belize. Nii-öelda viisakama madala maksutasemega ettevõtte saab aga Lamikhovi abil asutada kas Singapuris, Hongkongis või Kanadas.
Parasjagu ärireisil viibinud Lamikhov selgitas Äripäevale napisõnaliselt, et tema firma kliendid, kelle jaoks Eestis on ettevõtteid asutatud, on kõik välismaalased, kes kasutavad varade hooldaja ehk usaldusteenust, et kaitsta oma õigust hoida osalusi esindusomaniku kaudu, näiteks Panama ettevõtte kaudu. „See on maailmas tavapärane praktika,“ sõnab Lamikhov. Ingliskeelne väljend nn esindusomaniku kohta, mida ka Lamikhov Äripäevaga suheldes kasutas, on the nominee shareholder ja see tähendab inimkeeli öelduna variomanikku, kelle taha peitub tegelik kasusaaja.
Lamikhovi ettevõte on praegu seotud u 30 Eesti ettevõttega, mille omanik on Panama juriidiline keha. Enim kasutab Lamikhov Panamal registreeritud ettevõtetest Valatra Consulting Corp.-i nimelist.
Kommentaar
Maksuamet: offshore’idega Eestis silmatorkavalt laia probleemi pole
Maksu- ja tolliameti
kontrolliosakonna juhataja asetäitja Kaido Lemendik
Maksu- ja tolliameti tähelepanu alla satuvad omanduse offshore-piirkonda viinud äriühingud eelkõige siis, kui püütakse tegelike omanike varjamise kaudu põigelda kõrvale maksude tasumise kohustusest. Aeg-ajalt küll puutume veel kontrollide käigus kokku mõne ettevõttega, mille omanikeringis on madala maksumääraga territooriumi äriühing, aga silmatorkavalt laia probleemi selliste ettevõtetega ei ole meie fookusesse viimasel ajal jäänud.
Kui tekib maksunõudeid sellistele firmadele, mille omanikeks on offshore-piirkonna juriidilised isikud, siis esmalt tegelema selle Eestis tegutseva äriühingu endaga. Kui äriühing on muudetud varatuks ja kui on tahtlikult makse välditud, siis on võimalik panna võla eest vastutama teo toimepanija, üldjuhul juhatuse liige.
Ettevõtete likvideerija kasutab Panama kesta harjumusest
Elukutseliste Panama offshore-firma kasutajate hulka liigitub ka tuntud firmadematja Raul Pint. Pindi käekiri on selline, et ettevõttes, mida ta likvideerima asub, võtab omaniku koha sisse Panamal registreeritud Transatlantic International Brokers Corp. Pindi kasutatav offshore-firma on lausa kurikuulus, sest ainuüksi praegu kehtivalt figureerib see firma u 160 Pindi käes likvideerimisel oleva Eesti ettevõtte omanike hulgas.
Pint põhjendas Panama ettevõtte kasutamist sellega, et tegemist on ammu välja kujunenud mudeli ja praeguseks pigem eksootilise turunduskomponendiga. Firmadematja tunnistas, et eks Panama ettevõte loob „veidi paksema seina“ ehk on omamoodi heidutusvahend. Samas toonitas Pint, et tema klientidest jääb kellelegi võlgu vaid 35%, mistõttu ei ole Panama juriidiline keha enamasti seotud võlausaldajate elu ebamugavamaks muutmisega.
Bürokraatia õlitab firmadematja äri
Pindi sõnul pöördutakse tema poole enim seetõttu, et ettevõtjad ei viitsi ise tegeleda kuudepikkuse bürokraatiaga. Kui firma asutamise aega saab Eestis mõõta minutites, siis isegi võlavaba ettevõtte likvideerimine võtab aega kuid.
„Bürokraatidel peab ju tööd jaguma. Need asjad, mida on vaja teha, pole suured, aga kõigel on mingid tähtajad ja kokku kulub kaheksa kuud hetkest, mil oled jõudnud seisukohale, et sul pole enam vaja oma ettevõtet,“ ütles Pint.
Justiitsministeeriumi õiguspoliitika asekantsler Kai Härmand selgitas, et erinevalt ühingu asutamisest on likvideerimise regulatsiooni üks olulisemaid eesmärke kaitsta võlausaldajaid, kellel võivad lõpetatava ühingu vastu olla nõuded. „Selleks tulebki võlausaldajaid teavitada ühingu lõpetamisest ja anda neile piisavalt aega tegutsemiseks enne ühingu vara jaotamist omanikele ja ühingu registrist kustutamist,“ selgitas ta. Samuti kaitseb likvideerimismenetlus Härmandi sõnul omanike huve.
Äriseadustikus on kehtestatud likvideerimismenetlusele mitmeid kohustuslikke tähtaegasid.
Pärast likvideerimisteate avaldamist ametlikes teadaannetes on võlausaldajatel aega neli kuud teatada oma nõuetest. Äriühingu kustutamiskande avalduse võib esitada kõige varem poole aasta möödumisel ühingu lõpetamise äriregistrisse kandmisest ja likvideerimisteate avaldamisest. Lisaks peab olema möödunud kolm kuud lõppbilansi ja vara jaotusplaani omanikele esitamisest, samuti ei tohi ühing osaleda poolena üheski kohtumenetluses.
Vaata Panama paketi müüjate kliente
Avaldame ettevõtted, mille on asutanud riiulifirmade müüjad OÜ Larssen Capital ja AS FM Capital Consulting ning mille omanikud on viidud peitu Panamale.

Hetkel kuum


Urmas Paet: “Kurjategijad võidavad igal juhul”


TTJA menetlus tuvastas rikkumised



Kohtunik: hagi on hästi mahukas ja hõre, nõue väga suur

Podcastid









Enimloetud
Viimased uudised
Investor Toomase kommentaar
Tagasi Äripäeva esilehele