
- OMX Baltic0,11%320,29
- OMX Riga0,06%971,12
- OMX Tallinn−0,07%2 232,92
- OMX Vilnius0,42%1 513,35
- S&P 5000,11%7 731,43
- DOW 30−0,07%51 143,65
- Nasdaq 0,25%27 258,33
- FTSE 1000,29%10 492,81
- Nikkei 2252,4%69 946,86
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,18
- EUR/RUB0,00%95,15
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Keskpankade usaldusväärsus löögi all

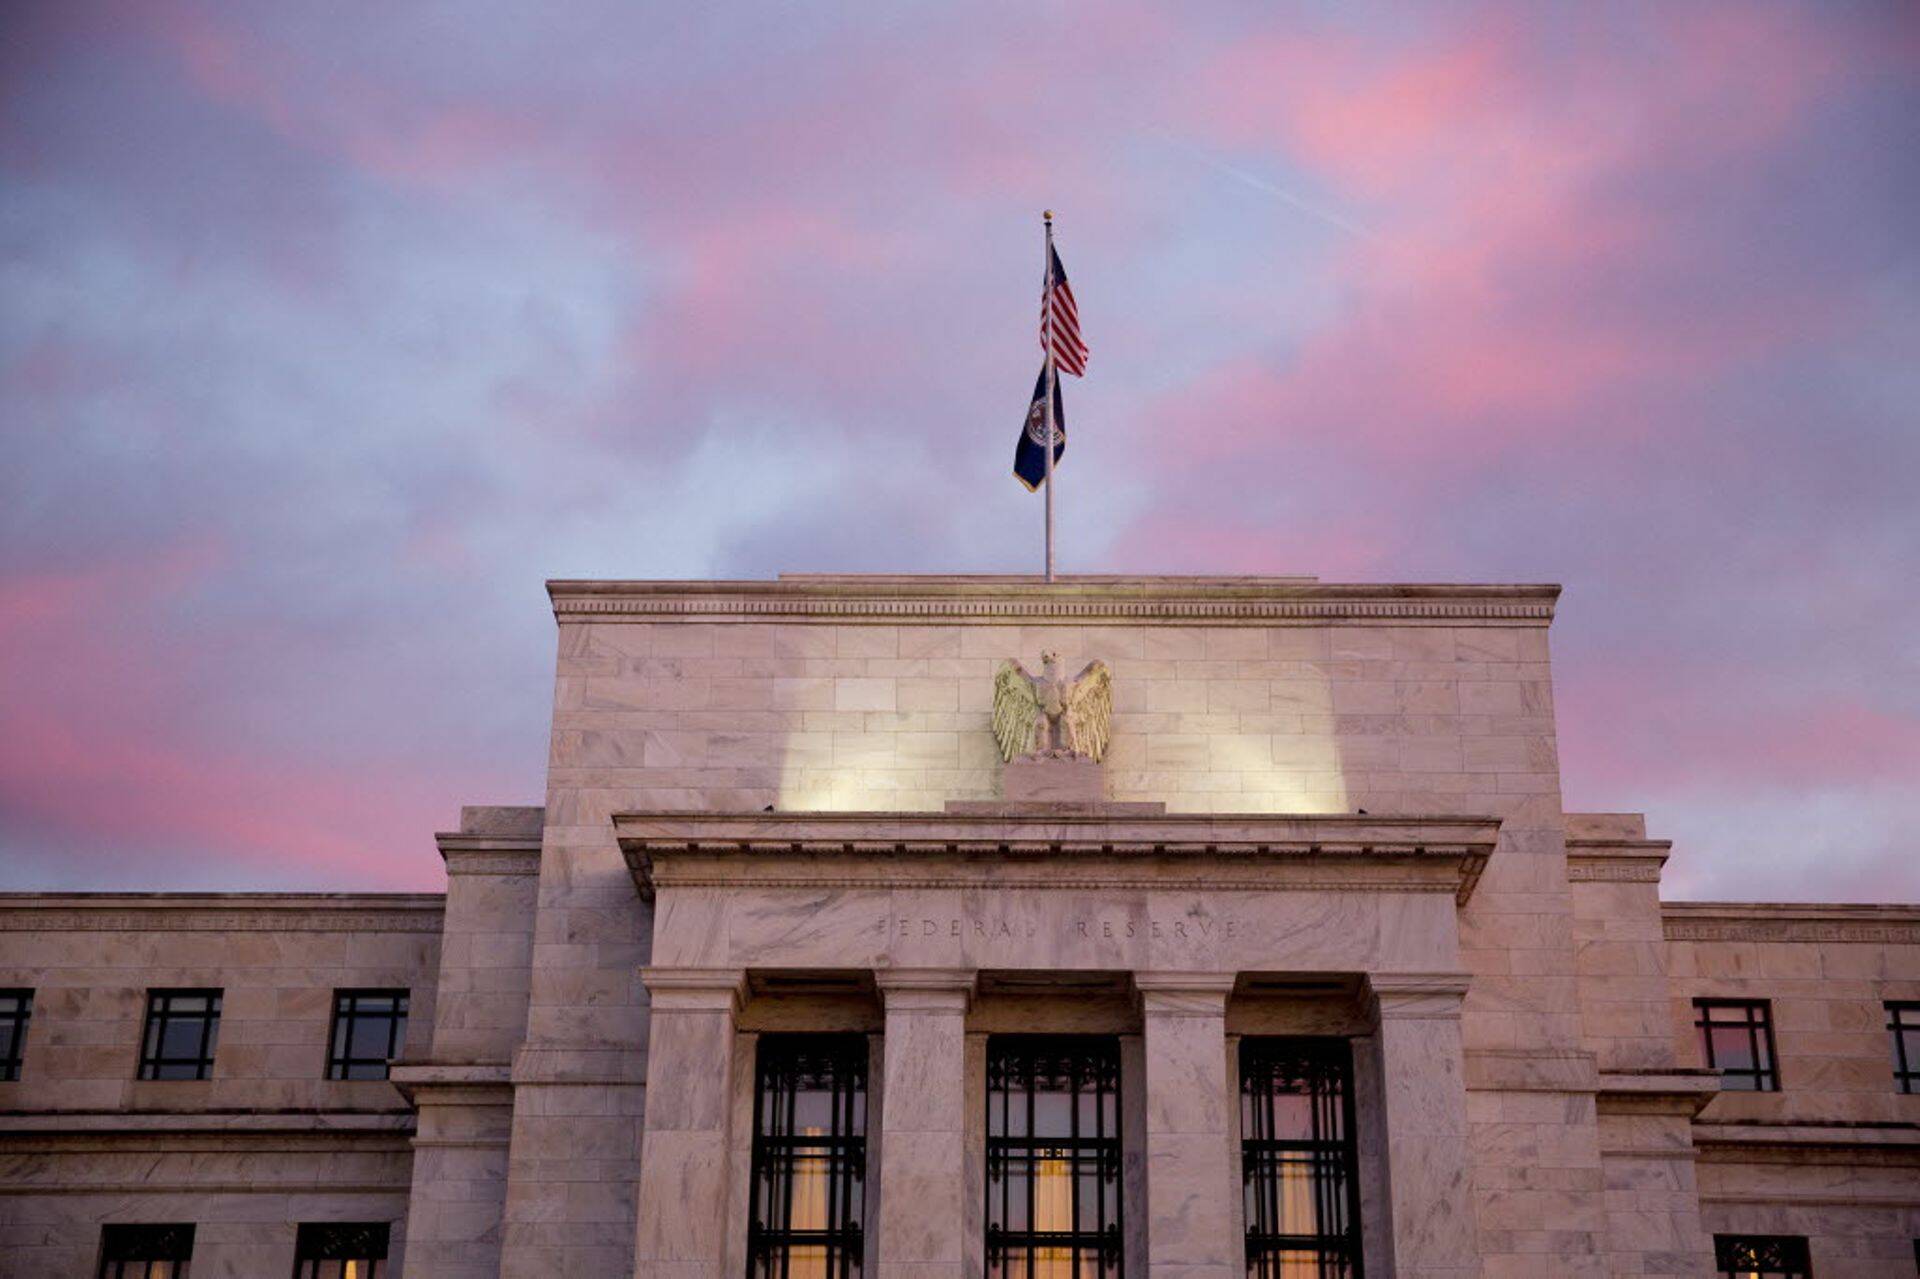
„Keskpangad on alasti ja turgudel ei ole enam kellessegi uskuda,“ ütles Royal Bank of Scotlandi krediidivaldkonna uuringute juht Alberto Gallo.
Investorid on kohkunud, et enneolematu stimuleerimine ei ole majanduskasvus korralikult peegeldunud, lisas Societe Generale ökonomist Michala Marcussen.
Kommentaar
Mida peaksid keskpankurid tegema?
Alberto Gallo, RBS krediidivaldkonna uuringut juht
Paljude sõnul peaks Föderaalreserv edasi lükkama 2015. aastaks plaanitud intressimäärade tõusu. Reaalsus on see, et Föderaalreservil, nagu ka paljudel teistel keskpankadel, ei ole väga valikuid. Intresside tõstmine võib kindlustada nende usaldusväärsuse, aga inflatsioon väheneb ja võimalused rahapoliitikaga eksida suurenevad. See võib tähendada, et igasugune rahapoliitika normaliseerimine on piiratud ja lühikese elueaga.
Rahapoliitiline stimuleerimine aitas USA ja Suurbritannia majandustele hoo sisse lükata. Eurotsooni jaoks pakkus see reformide tegemiseks lisaaega. Siiski pole see piisav, et saavutada jätkusuutlikku taastumist. Lahendus on selles, et valitsus paneb rõhku, et kaotada strukturaalsed piirangud, mis takistavad majanduskasvu ja inflatsiooni. Ilma selleta jätkavad rahapoliitikud samamoodi ka järgmiste kriiside ajal.
Laskemoon turgude toetamiseks on otsakorral
„Ära võitle Föderaalreservi vastu“ on kujunenud Wall Streeti kauplejate üheks keskseks käsuks. See põhineb eeldusel, et keskpangad on finantsturgude suhtes ülemuslikud ja nendel on suutlikkus hindu liigutada. „Hiina aktsiaturu krahh ja globaalne müügilaine on pannud selle dogma aga küsimärgi alla,“ ütles Gallo.
Föderaalreserv on rahatrüki lõpetanud, aga intressimäärasid pole tõstetud. Turulanguse tõttu on intressimäärade tõstmine muutunud ebatõenäolisemaks. Keskpangal on seega piiratud vahendid, et turulangusega toime tulla. Karm tõsiasi on ka see, et pärast rahatrüki lõpetamist pole USA aktsiaturud head minekut näidanud – alates novembrist on S&P500 indeks kukkunud 2 protsenti.
Euroopa Keskpank on veelgi täbaramas seisus. Rahatrükk on täies hoos ja intressid on juba nullprotsendi juures. Tundub, et aktsiaturgude languse jätkumisel on ainus õlekõrs rahatrüki laiendamine.
„Rahapoliitikutel ei ole praeguseks enam piisavalt tööriistu, et hakkama saada langusriskiga,“ ütles Marcussen Societe Generalest. „Erinevalt eelmisest korrast, kui turgudel oli hirm, ei ole investoritel seekord kindlustunnet, et keskpangad võiksid riskantsemaid varasid päästma tulla.“
Tasub teada
Föderaalreserv lõpetas stimuleerimisprogrammi (kvantitatiivse lõdvendamise; rahatrüki) 2014. aasta oktoobris. Intressimäärad on püsinud nullprotsendi juures aga alates 2008. aasta lõpust. USA peamine aktsiaindeks S&P500 on alates stimuleerimiprogrammi lõpetamisest kukkunud 2 protsenti.
Euroopa Keskpank alustas stimuleerimisega tänavu märtsis ja programm kestab vähemalt 2016. aasta septembri lõpuni. Iga kuu kulutatakse selleks 60 miljardit eurot, mis teeb kokku umbes 1,14 triljonit eurot. Alates märtsist on Euroopa aktsiaturgu kajastav EuroStoxx 600 indeks kukkunud ligi 8 protsenti. Tõsi, turud ootasid juba varem rahatrükki ja see pani turud juba aasta alguses tõusma. Jaanuarist alates on kallinemine olnud 6 protsenti.
Inflatsioonieesmärke ei ole suudetud täita
Lisaks aktsiaturgude riskile on keskpankadel veel üks suur probleem – inflatsioon.
Hetkel kuum
Euroopa Keskpanga juht Mario Draghi ei käinud küll sellel nädalavahetusel toimunud keskpankurite kokkusaamisel Jackson Hole’is, aga üritusest kõlama jäänud mõtet ei saa ta eirata. Nimelt jõuti järeldusele, et keskpangad ei suuda inflatsiooni nii hästi kontrollida, nagu nad arvasid.
Veel 2014. aastal, mil rahatrükk kestis, püsis inflatsioon USAs stabiilselt 1-2 protsendi vahemikus. Viimasel kuuel kuul on näitaja langenud aga nulli juurde. Juulis oli inflatsioon USAs võrreldes eelmise aasta sama ajaga 0,2 protsenti.
Euroala inflatsioon oli Eurostati andmetel augustis eelmise aasta sama ajaga võrreldes samuti vaid 0,2 protsenti. Erinevalt Föderaalreservist on Euroopa Keskpanga rahatrükk täies hoos, aga inflatsioon ei kasva. Mõlema keskpanga eesmärk on hoida inflatsioon 2 protsendi lähedal.
Hiina majanduse aeglustumine ja toorainete hinnalangus on hakanud deflatsioonisurvet hoopis suurendama. Võib juhtuda, et Draghi peab sellel nädalal tunnistama, et seni pole stimuleerimine vilja kandnud ja keskpank on sunnitud inflatsiooniootusi vähendama. Hetkel on veel ootused optimistlikud. 2016. aastaks oodatakse 1,5protsendilist ja 2017. aastaks 1,8protsendilist inflatsiooni.
Keskpankade võimekuse küsimust peegeldab hästi asjaolu, et turuosaliste inflatsiooniootused on madalamaks muutunud. See tähendab aga inflatsiooniga kohandatult intressimäärade tõusu, ütles Deutsche Banki valuutaturgude uuringute juht George Saravelos. „Turud kaotavad usaldust keskpankadesse,“ nentis ta.
Kui turud usaldaksid rahapoliitikuid rohkem, siis panustataks hoopis inflatsiooni kasvule – see on olnud ka nullprotsendiliste intressimäärade ja rahatrüki eesmärk. Inflatsiooni kasvades langeks reaalintressid, mis parandaks finantskeskkonda.
Laual uued stimuleerimismeetmed
Euroopa Keskpanga nõukogu koguneb 3. septembril Frankfurti, et seada rahapoliitika suund. Draghi esitleb pärast seda ka keskpanga kvartaalset majandusprognoosi. Mitu EKP ametnikku, nende hulgas EKP peaökonomist Peter Praet, ütles eelmisel nädalal, et vajadusel laiendatakse stimuleerimisprogrammi.
„Tõenäoliselt vähendab EKP makromajanduslikke prognoose, mille seas on ka inflatsiooniootuste kärpimine nii 2015. kui ka 2016. aasta puhul,“ ütles Barclay Plc Euroopa peaökonomist Philippe Gudin. „Me ootame, et enne aasta lõpu teatatakse uutest stimuleerimismeetmetest.“
USAs stimuleerimisprogrammi taaskäivitamisest ei räägita, aga sügavama turulanguse korral võidakse ka see uuesti lauale tuua, arvavad paljud analüütikud.
Keskpankuritel on võimalus majanduse olukorra üle arutada ka 4. septembril, mil G20 grupi rahandusministrid kogunevad kahepäevalisele kokkusaamisele Ankarasse.
Keskpankade kompetents löögi all
Nädalavahetusel toimunud Jackson Hole’i kokkusaamisel tabas keskpankureid ka akadeemikute turmtuli, sest paljud neist seadsid kahtluse alla keskpankade võime õigel ajal erinevaid rahapoliitilisi meetmeid kasutada. Jäi kõlama, et tegelikult ei teata, kuidas inflatsioon täpselt töötab.
Näiteks ütles Gita Gopinath Harvardi ülikoolist, et hindade ja valuutade vahetuskursside suhtest ei saada väga hästi aru. Simon Gilchrist Bostoni ülikoolist nentis, et range vajadus inflatsioonieesmärke täita võib majanduse olukorda hoopis halvendada.
„Inflatsiooni mõjutamine ilma, et selle toimimisest aru saadakse, on retsept katastroofiks,“ lisas Massachusettsi Tehnoloogiainstituudi professor Athanasios Orphanides, kes on olnud ka Euroopa Keskpanga nõukogu liige.
Inglismaa Keskpanga juht Mark Carney ütles, et Hiina majanduskasv ja aktsiaturu krahh ei mõjuta tema institutsiooni poliitikaid, aga keskpankurid peaksid sellegi poolest olema alandlikud. „Me peame suutma tunnistada, kui me oleme läbi kukkunud,“ ütles ta ühe arutelu käigus Jackson Hole’i koosviibimisel. „See on valulik protsess, aga see tõstaks usaldusväärsust.“
Seotud lood

- ST
Märkimisperiood kestab kuni 9. oktoobrini
Hetkel kuum





- ST
Märkimisperiood kestab kuni 9. oktoobrini




Naine on Lõuna-Koreas üllataval moel tuntum kui kodumaal


Podcastid









18 akadeemilist tundi, millest 16 tundi auditoorset tööd ja 2 tundi iseseisvat kodutööd

Enimloetud
2
3
Viimased uudised
Tagasi Äripäeva esilehele