
- OMX Baltic−0,05%317,98
- OMX Riga0,15%956,07
- OMX Tallinn−0,28%2 199,74
- OMX Vilnius−0,16%1 498,45
- S&P 5001,48%7 763,55
- DOW 300,67%52 029,02
- Nasdaq 2,15%27 092,3
- FTSE 1000,75%10 739,01
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,04
- OMX Baltic−0,05%317,98
- OMX Riga0,15%956,07
- OMX Tallinn−0,28%2 199,74
- OMX Vilnius−0,16%1 498,45
- S&P 5001,48%7 763,55
- DOW 300,67%52 029,02
- Nasdaq 2,15%27 092,3
- FTSE 1000,75%10 739,01
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,04
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Raske otsus naftafirmadele: kas kärpida dividende

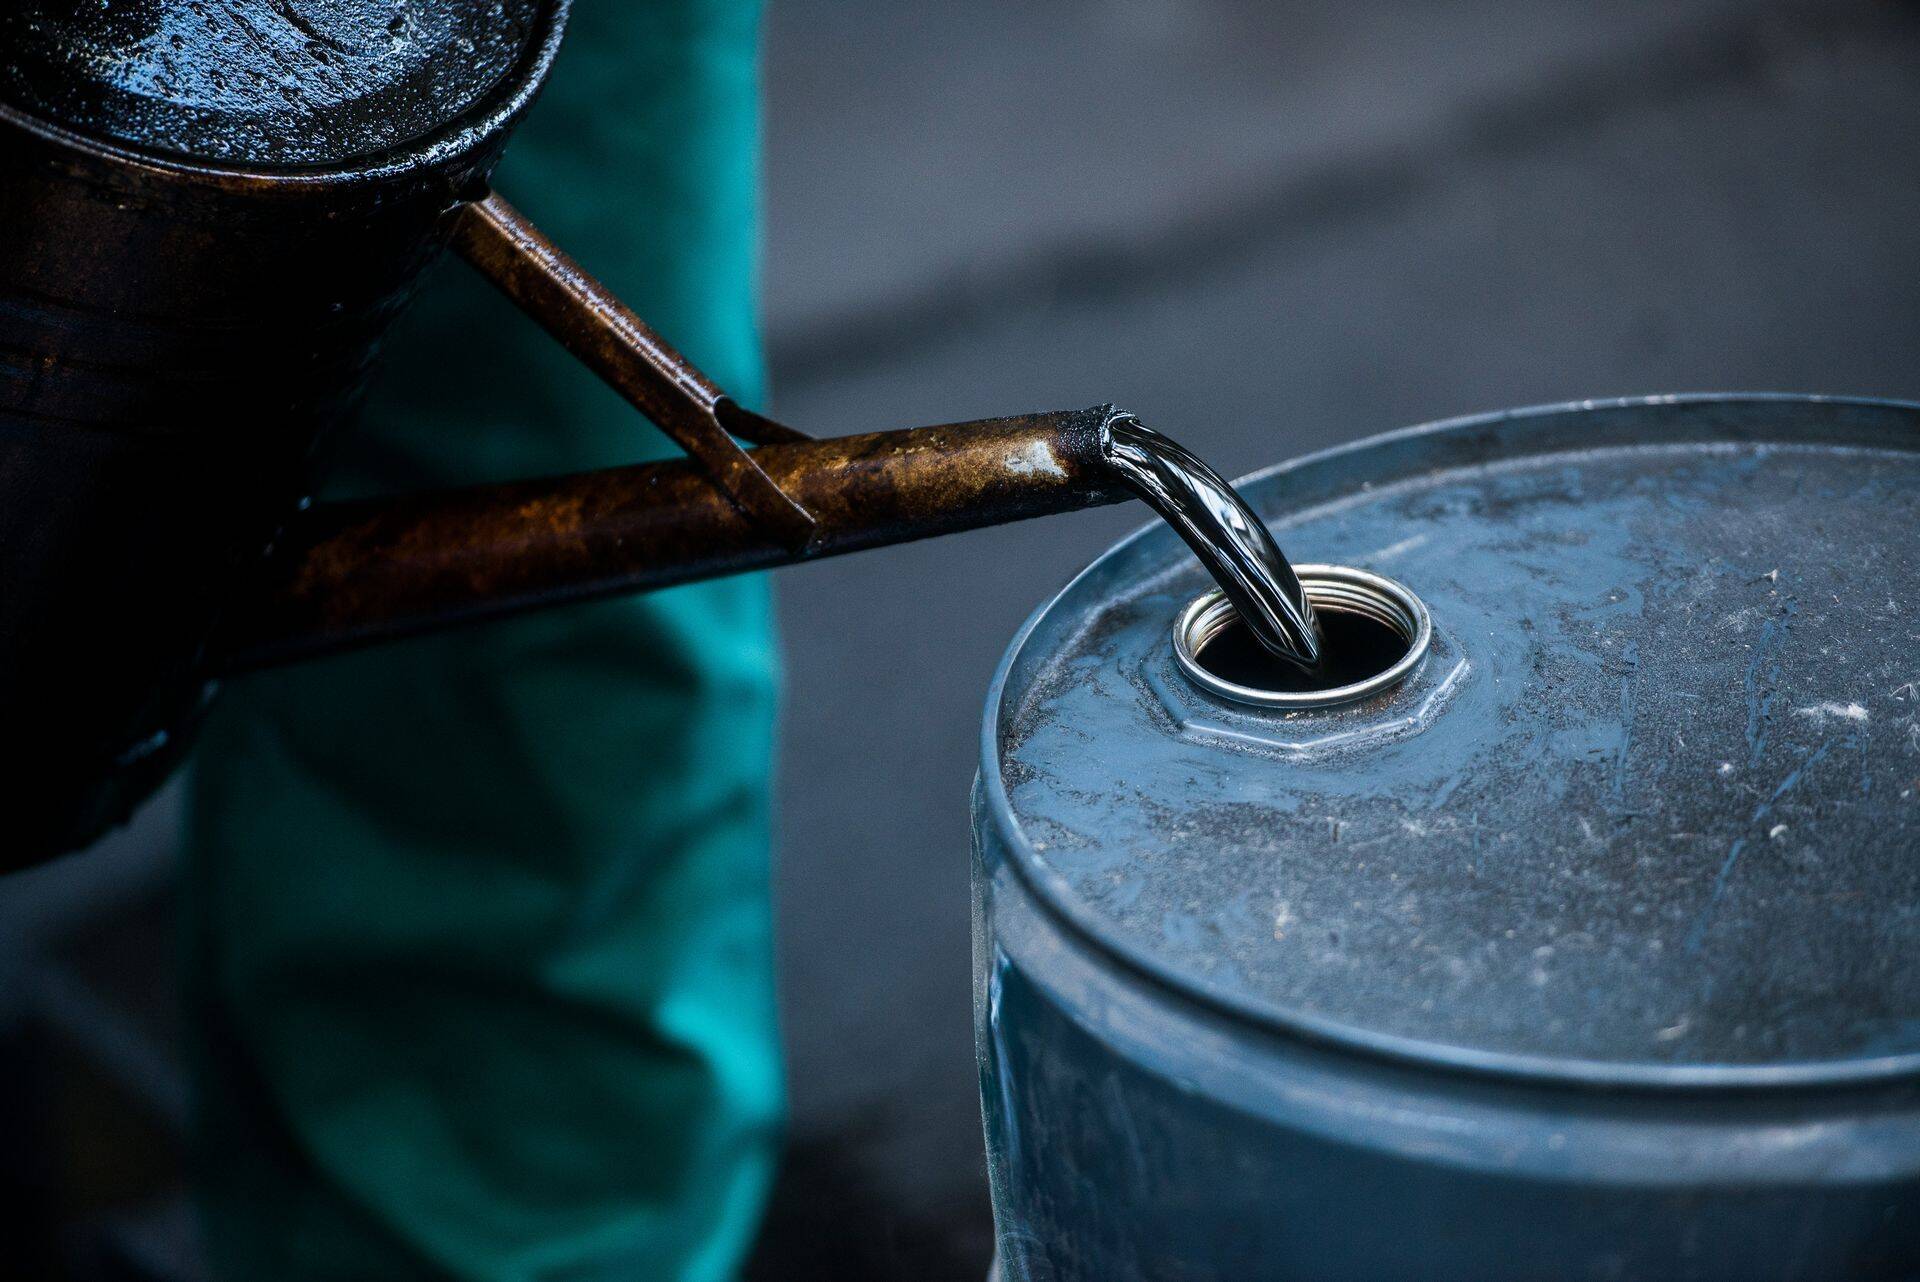
Suuremad naftatootjad maksavad igal aastal dividendidena kokku välja enam kui 40 miljardit dollarit, kirjutab portaal OilPrice. Tegu pole jätkusuutliku tegevusega juhul, kui naftabarreli hind jääb alla 50 dollari, teab MacroRisks Advisorsi analüütik Chris Kettenmann. “Järgmised 12 kuud on naftafirmade dividendipoliitikat silmas pidades väga riskantsed,” jätkas ta.
Maardlate avastamine väheneb
Nafta hind hakkas langema kahe aasta eest ning uue turuolukorraga toimetulemiseks on paljud ettevõtted sisse viinud ulatuslikke maksukärpeid ning restruktureerimisplaane. Kõik see on aga omakorda kaasa toonud investeeringute vähendamise uute naftamaardlate avastamiseks ning sel nädalal on mitmed analüütikud välja toonud, et tulevikus võib seetõttu musta kulla hind oluliselt tõusta. Uute naftamaardlate avastamine on võrreldes 1960. aastatega vähenenud ning mööduv aasta märkis ses mõttes viimase 70 aasta kehvemat.
Hoolimata kärbetest ei pruugita olukorda märkimisväärselt paremaks saada. Kuigi kokkuhoid võib naftatootmistegevuses isegi kasulik olla, võtavad eranditult kõik suured naftatootjad suuri laene selleks, et oma endist dividendipoliitikat juurutada ning investoritele väljamakseid teha.
Exxon kui indikaator
ExxonMobili näide on siinkohal sobilik. Ettevõte võttis selle aasta esimeses pooles kokku enam kui 10 miljardit dollarit oma rahavoost ning varade müügist, et see suunata siis dividendimakseteks ja investeeringuteks. Sellest aga ei piisanud, enam kui 6 miljardit jäi puudu. Kettenmann ütles, et kui Exxonit peetakse üldiselt üheks majanduslikult paremal järjel olevaks naftakompaniiks, näitavad suurettevõtte raskused, missuguses suures hädaorus võivad teised sama valdkonna firmad olla. Toogem näite. Exxoni võlg kasvas selle aasta teises kvartalis 44,5 miljardi dollarini. Aasta varem oli võlakoormus kokku 33,8 miljardit. Numbrid räägivad enda eest.
Vähemasti praegu tundub, et ExxonMobil annab endast parima, et dividendipoliitika muutumatuna hoida ning regulaarselt väljamakseid teha. Kuna nafta hind on madal ning ka toodangu kasvatamine on raske, kuna pole tehtud vastavaid investeeringuid, on kindel ja sageli helde dividendipoliitika ainus, kuidas investoreid meelitada. Ettevõte ei saa küll rõõmustada oma investoreid kasvuga, küll aga regulaarsete väljamaksetega dividendide näol.
Traditsioonist tuleb loobuda
Vana dividendipoliitika säilitamine peidab endas aga ohtu: kui väljamaksete tegemist jätkatakse, selle asemel, et raha mujale suunata, võib see mõjutada ettevõtte kasvu ja käekäiku pikemas perspektiivis. Nii Exxon, Shell kui BP on paljud suured projektid praegu kõrvale heitnud ning kulude kokkuhoiu nimel ka töötajaid koondanud. Kui ettevõtted ei suuna raha uute maardlate avastamisse ja tootmise efektiivsemaks muutmisele, tähendab see tulevikus toodangu langust ning see annab õige pea tunda ka majanduslikku käekäiku silmas pidades.
Kettennmann ütles Bloombergile antud intervjuus, et naftafirmade kindlaksjäämine oma senisele dividendipoliitkale on üsna riskantne ettevõtmine. “Nad võivad olla küll võimelised dividende välja maksma, ent tekib küsimus, mille arvelt raha tuleb,” selgitas ta. “Kas siin ikka on tegemist väärtuse loomisega, kui 12 miljardit dollarit makstakse aastas välja investoritele, selle asemel, et see suunata arendustegevusse?” jättis ta küsimuse õhku.
On selge, et kui nafta hind jääb sinna, kus ta praegu on ehk 46 dollari ligidal barrelist, peavad ettevõtted mingeid otsuseid tegema. Seega tuleb neil arutlusse võtta raske valik: kas murda traditsioone ning loota, et see asja hullemaks ei tee ehk investoreid minema ei meelita, või jätkata kombekohaselt ning loota, et asjad veel rohkem rappa ei kisu. Eksperdid väidavad vähemasti, et kui nafta hind jätkab 50 dollari juures barrelist, on naftafirmad paratamatult sunnitud dividendimakse lõpetama, et endal elu sees hoida.
Seotud lood
- ST
Võlakirju saab märkida kuni 29. septembrini
Hetkel kuum
Hetkel kuum


“See äri tegeleb praegu ellujäämisega”


TTJA menetlus tuvastas rikkumised


Podcastid








Enimloetud
5
Viimased uudised
“See äri tegeleb praegu ellujäämisega”
Tagasi Äripäeva esilehele