
- OMX Baltic0,69%320,16
- OMX Riga0,3%959,27
- OMX Tallinn1,01%2 226,44
- OMX Vilnius0,57%1 514,22
- S&P 500−0,8%7 681,53
- DOW 30−0,69%51 473,52
- Nasdaq −0,95%26 810,73
- FTSE 100−0,1%10 684,88
- Nikkei 225−0,73%65 877,62
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,88
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,04
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: panustasin nafta hinna tõusule

Tundub, et vähemalt naftaturul on aastad vennad või suisa identsed kolmikud – nafta hind hakkas järsult kukkuma juba 2014. aasta keskpaigas ja pole tänini pidama saanud. Pigem vastupidi, napi paari nädalaga on Brenti toornafta barreli hind kukkunud rohkem kui 21% võrra, alla 30 dollarile barrel.
Mäletan selgelt, kuidas vähem kui aasta eest endamisi keelt limpsasin ja mõtlesin, et küll oleks hea energiasektori tõusule panustada, kui naftabarrel kukuks 50 dollari peale.
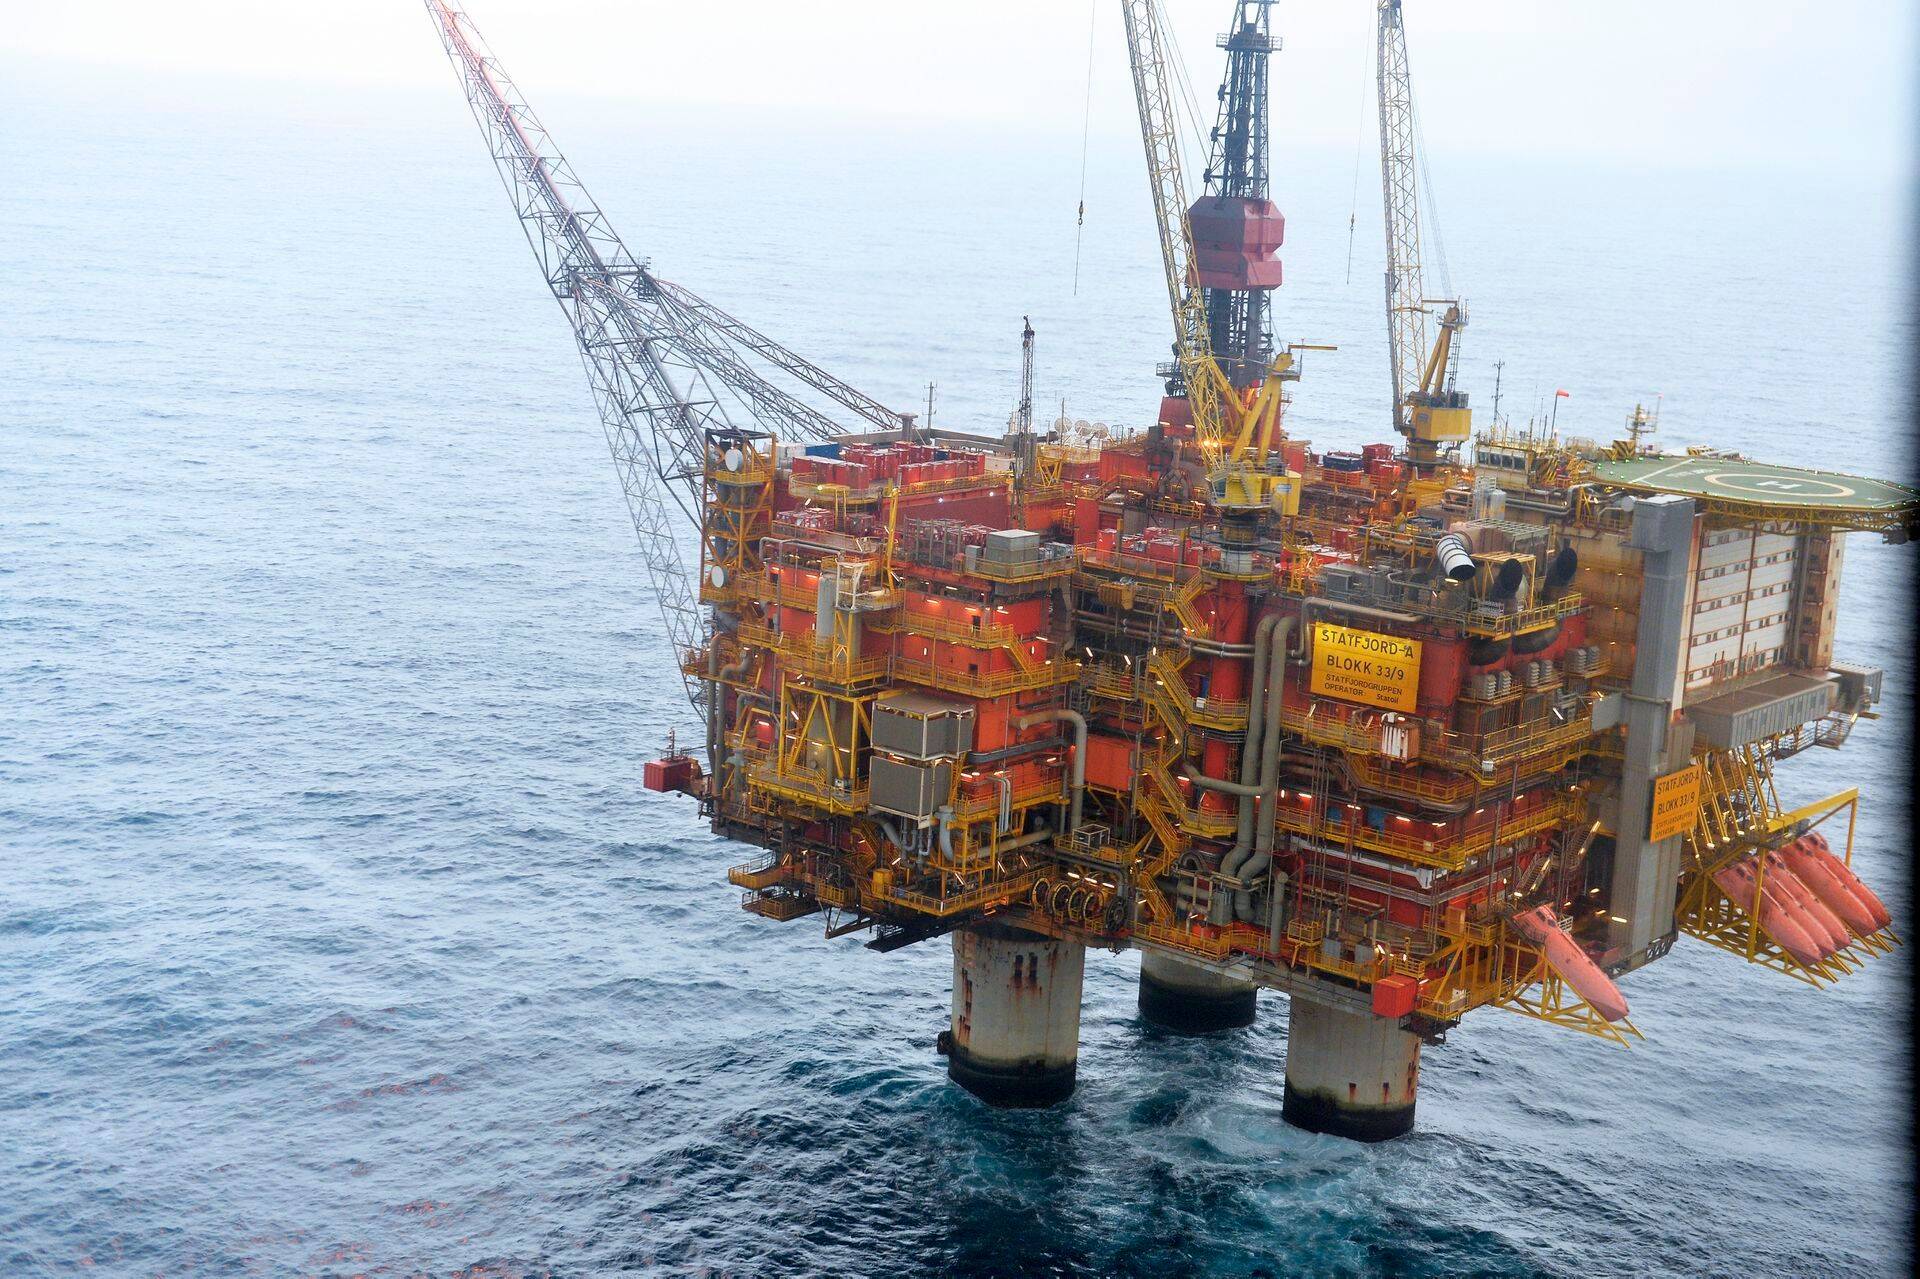
Olin juba varem endale Oslo börsilt valmis vaadanud Statoili aktsia – suures ulatuses Norra riigile kuuluv naftagigant, mida iseloomustas võrdlemisi soodne hinnatase, soliidne finantsseis, ajalooliselt rasvased dividendid ja väga tugev turupositsioon. Kui mullu augustis nafta hind viimaks soovitud tasemele jõudis, ostsingi 136,58 Norra krooni eest 330 aktsiat. Tehingule kulus toona ligi 5000 eurot.
Saja krooniga kasumis
Olen ettevõtte tulemustel hoolega silma peal hoidnud ja enda jaoks valmis mõelnud, et uue ostu sooritan siis, kui aktsia langeb 100 krooni peale. Üleeile paningi limiitorderi 100,50 NOKi peale 285 aktsiale ning täna märkasingi, et order on juba eile ära täidetud. Seega sain uue portsu aktsiaid kätte viimase 12 kuu absoluutsest põhjast ja olen vaatamata nafta hinna pidurdamatule langusele oma värske tehinguga juba ka ligi 100 krooni võrra plussis.
Miks otsustasin ikkagi Statoili juurde osta, sellal kui analüütikud sülgavad naftasektori suunal tuld ja tõrva? Esiteks on üks ostutehingu kandev argument keskmise ostuhinna alla toomine. Koos teenustasudega maksin viimase aktsiapaki eest ligi 3000 eurot ning kui aktsia hind peaks praeguselt tasemelt veel märkimisväärselt kukkuma, kaalun positsiooni suurendamist.
Senine dividendipoliitika jätkub
Peale pigem tehniliste argumentide süstisid läinud nädalal Statoili aktsiasse kindlust ka ettevõtte tegevjuhi Eldar Saetre värsked kommentaarid. Ta kinnitas, et ettevõte prognoosib nafta hinna taastumist ning dividendipoliitikat praegune hinnalangus ei mõjuta.
Statoili dividendipoliitika on tõsta väljamakseid vastavalt pikaajalisele kasumi kasvule. Vaatamata tulude langusele on ettevõte sarnaselt nii mõnelegi konkurendile senised väljamaksed säilitanud. Praeguse hinnataseme juures on dividenditootlus ligi 7,7%.
Selge see, et üksnes ettevõtte juhti uskudes võib poolega petta saada. Seda enam, et Saetre pole olnud nafta hinna prognoosimisel sugugi kõige täpsem prohvet – veel paari kuu eest leidis ta, et Brent võib olla leidnud 50 dollari juures põranda.
Ehkki Bloombergi koondatud analüütikute konsensus näeb Statoili aktsial 12 kuu lõikes üle 30% suurust tõusupotentsiaali, siis panustan edaspidigi nafta hinna tõusule üksnes tasa ja targu.

Seotud lood
- ST
Võlakirju saab märkida kuni 29. septembrini
Hetkel kuum
Hetkel kuum


- PRO
Suur uusarenduste ülevaade

Kohtumaja fuajees lahvatas pikk sõnasõda


Podcastid










Enimloetud
Viimased uudised
Investor Toomase kommentaar
Tagasi Äripäeva esilehele