
- OMX Baltic0,08%318,14
- OMX Riga−1,09%954,61
- OMX Tallinn−0,01%2 205,83
- OMX Vilnius0,19%1 500,85
- S&P 5000,17%7 650,5
- DOW 30−0,18%51 682,64
- Nasdaq 0,39%26 522,55
- FTSE 100−1,45%10 659,13
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,6
- OMX Baltic0,08%318,14
- OMX Riga−1,09%954,61
- OMX Tallinn−0,01%2 205,83
- OMX Vilnius0,19%1 500,85
- S&P 5000,17%7 650,5
- DOW 30−0,18%51 682,64
- Nasdaq 0,39%26 522,55
- FTSE 100−1,45%10 659,13
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,6
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Föderaalreserv liigub järgmise katastroofi poole

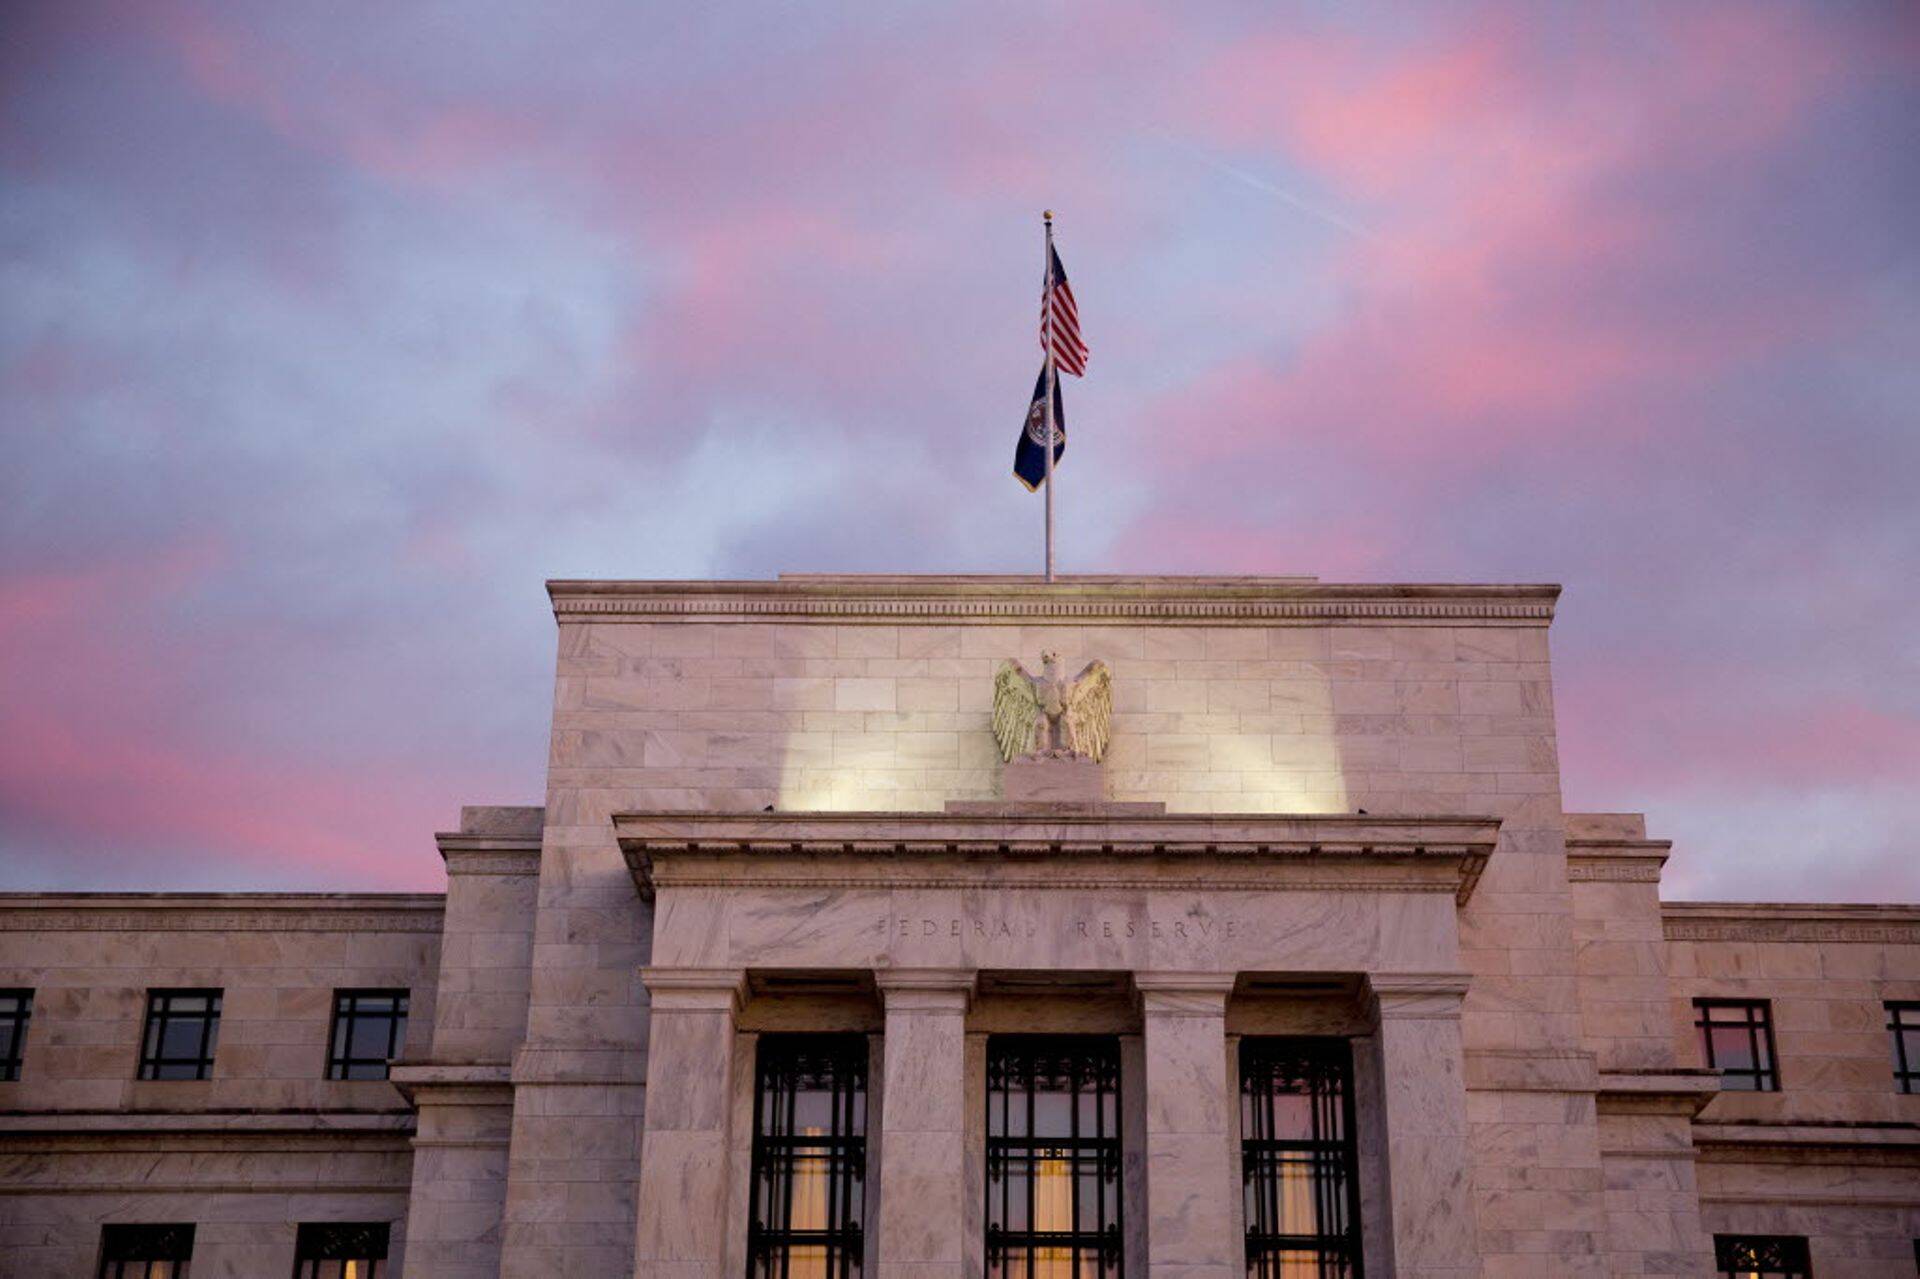
Tagajärjed võivad tulla aga sarnaselt katastroofilised, kirjutab Yale'i ülikooli õppejõud ja Morgan Stanley Asia endine juht Stephen R. Roach portaalis MarketWatch.
Mõelge kas või detsembrikuisele Föderaalse Avatud Turu Komitee (FOMC) kohtumisele, kus diskussioon toimus omadussõnade, mitte selgesõnaliste ja konkreetsete kokkulepete kaudu.
Kohtumisel otsustati baasintressimäärad jätta „märkimisväärseks ajaks“ nullprotsendi lähedal muutmata. Pärast stimuleerimisprogrammi (QE) lõpetamist ütleb nüüd Fed, et saab omale lubada intressimäärade osas „kannatlikkust“ ning ootab järgmise sammu jaoks õigeid tingimusi. Janet Yellen andis märku, et selgesõnaliste avaldustega võib veel mitmeid kuid minna. Tundub, et Fed on valinud rahapoliitika normaliseerimisel venitamistaktika.
See on kõhedalt sarnane 2004-2006 aasta stsenaariumiga, kus Fedi venitamine tekitas finantsturul ja majanduses üleliigset pinget. Pärast tehnoloogiamulli lõhkemist viidi baasintressimäär 1 protsendi peale, mis oli 45 aasta madalaim tase. Pärast seda venitati rahapoliitika normaliseerimisega erakordselt kaua. Kui intresse lõpuks tõstma hakati, tehti seda piinavalt aeglaselt.
Alates 2004. aasta juunist tõstis FOMC 24 kuu jooksul baasintressimäära 1 protsendilt 5,25 protsendile. Samal ajal paisusid kinnisvara- ja krediidimullid, mis toitsid ka majapidamiste ülepaisutatud tarbimist. Samuti vähenes drastiliselt säästmine ning kaubandusbilanss oli rekordiliselt negatiivne. Tasakaalutus lõi eeldused aga kriisi tekkeks, mis ka varakult saabus.
Iseenesestmõistetavalt Fed ennast USA ja globaalse majanduse kriisis ei süüdista. Nii Alan Greenspan kui ka Ben Bernanke ütlesid, et rahapoliitika pole kriisi tekitanud. Kui üldse keegi süüdlane on, siis nende sõnul olid selleks ebaefektiivne regulatsioon.
Nii raha- kui ka tavapoliitikute jaoks on selline seisukoht olnud veenev. Seepärast on ametnikud proovinud leida ka uue viisi reguleerimiseks, kasutades selleks niinimetatud mõistliku makroökonoomika regulatsioone, mille hulgas on näiteks suurem kapitalinõudlus finantsvõimenduse kasutajatele. Sellega on proovitud pankade riskikäitumist piirata. Taolisel lähenemisel on omaette positiivne külg, kuid see ei ole piisav, kuna ei suuda maandada rekordiliselt madalatest intressimääradest tulenevaid riske.
Seda silmas pidades oli 2004-2006. aastal praktiseeritud Fedi kuhjav rahapoliitika suur möödalaskmine.
Tundub, et Fed on tegemas sarnast – võibolla isegi hullemat – viga rahapoliitika kujundamisel praeguses majanduskeskonnas. Arvestades kriisijärgset habrast olukorda ning deflatsiooniriski, on tõenäoline, et Fed leiab rahapoliitika normaliseerimise edasilükkamiseks igasuguseid vabandusi. Seetõttu ollakse tegutsemisel veelgi aeglasem, kui kümnend tagasi.
Mis veelgi tähtsam – Fedi 4,5 triljoniline bilanss on kümnendiga kasvanud viiekordseks. Kuigi keskpank lõpetas varaostu programmi, pole mingit märki, et bilanssi vähendama hakataks. Samal ajal on stimuleerimise taktikepp üle antud Jaapani ja Euroopa keskpankadele, kes loovad madalate intressimääradega keskkonnas veelgi rohkem likviidsust.
Tavatu ja lõdva rahapoliitika pikaajaline viljelemine ja likviidsusega üle kallatud finantssüsteem tekitavad suure ohu. Tõepoolest, kõik need faktorid võivad olla ka hiljuti toimunud aktsia- ja valuutaturu volatiilsuse ning ka nafta hinnalanguse üheks põhjuseks.
Hetkel kuum
On selge, et mitmete väikeste lõkete alustamine võib lõppeda suure tulemölluga.
Keskpangandus on teelt eksinud. Kriisijärgselt on keskpangad jäänud nullilähedal intressimäärade ja paisunud bilansside kütkesse – neil ei ole efektiivset strateegiat, kuidas finantsturgude ja reaalse majanduse üle kontroll taastada. Eriolukord on läbi saanud, kuid keskpankade rahapoliitika on jätkuvalt eriolukorrale sätestatud.
Kuigi selline lähenemine aitas finantsturgudel taastuda, pole see suutnud terveks teha sisuliselt läbi klopitud arenenud riikide majandusi, mille arengut piiravad ebarahuldav majanduskasv ning kasvav deflatsioonirisk. Lisaks sellele – mida kauem keskpangad finantsturge toetavad ja mulli puhuvad, seda sõltuvamaks majandused sellest muutuvad ja seda väiksem ajend on poliitikutel püüda fiskaalsel tasandil olukorda paremaks muuta.
On vaja uut lähenemist. Keskpangad peaksid oma rahapoliitika võimalikult kiiresti normaliseerima. Finantsturud on sellele muidugi häälekalt vastu. Kuid mille nimel keskpangad üldse seisavad, kui nad ei ole valmis turgude reaalse seisukorraga leppima ning võtma vastu distsiplineeritud valikuid, mida praegune olukord tegelikult nõuab?
Kuus aastat kestnud niinimetatud ebatavaline finantsinseneerlus keskpankade poolt on varade hinda tugevalt mõjutanud. Nüüd on aeg Fedil ja tema ametikaaslastel finantsinseneerlusest loobuda ning kokku panna töövahendid järgmise kriisiga toimetulekuks. Nullprotsendiliste intressimäärade ning ülepaisutatud bilansside puhul need töövahendid puuduvad.
Seotud lood

- ST
Võlakirju saab märkida 24. septembrini
Hetkel kuum




Piimatootjate ees kohustusi 26 miljonit


TTJA menetlus tuvastas rikkumised



Kohtunik: hagi on hästi mahukas ja hõre, nõue väga suur

Podcastid








Enimloetud
6
Viimased uudised
Piimatootjate ees kohustusi 26 miljonit
Tagasi Äripäeva esilehele