
- OMX Baltic0,19%317,62
- OMX Riga0,39%966,39
- OMX Tallinn0,00%2 204,44
- OMX Vilnius0,2%1 495,7
- S&P 500−0,45%7 551,81
- DOW 30−1,21%51 461,9
- Nasdaq −0,01%25 978,42
- FTSE 1000,49%10 741,27
- Nikkei 2250,33%64 136,25
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%97,21
- OMX Baltic0,19%317,62
- OMX Riga0,39%966,39
- OMX Tallinn0,00%2 204,44
- OMX Vilnius0,2%1 495,7
- S&P 500−0,45%7 551,81
- DOW 30−1,21%51 461,9
- Nasdaq −0,01%25 978,42
- FTSE 1000,49%10 741,27
- Nikkei 2250,33%64 136,25
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%97,21
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: kukkuv tera paitas kätt


Kuigi üldjuhul võrreldakse põhja püüdmist kukkuva noa kahmamisega, millel on kombeks kätte lõigata, siis seekord tasus riskijulgus end kiiresti ära.
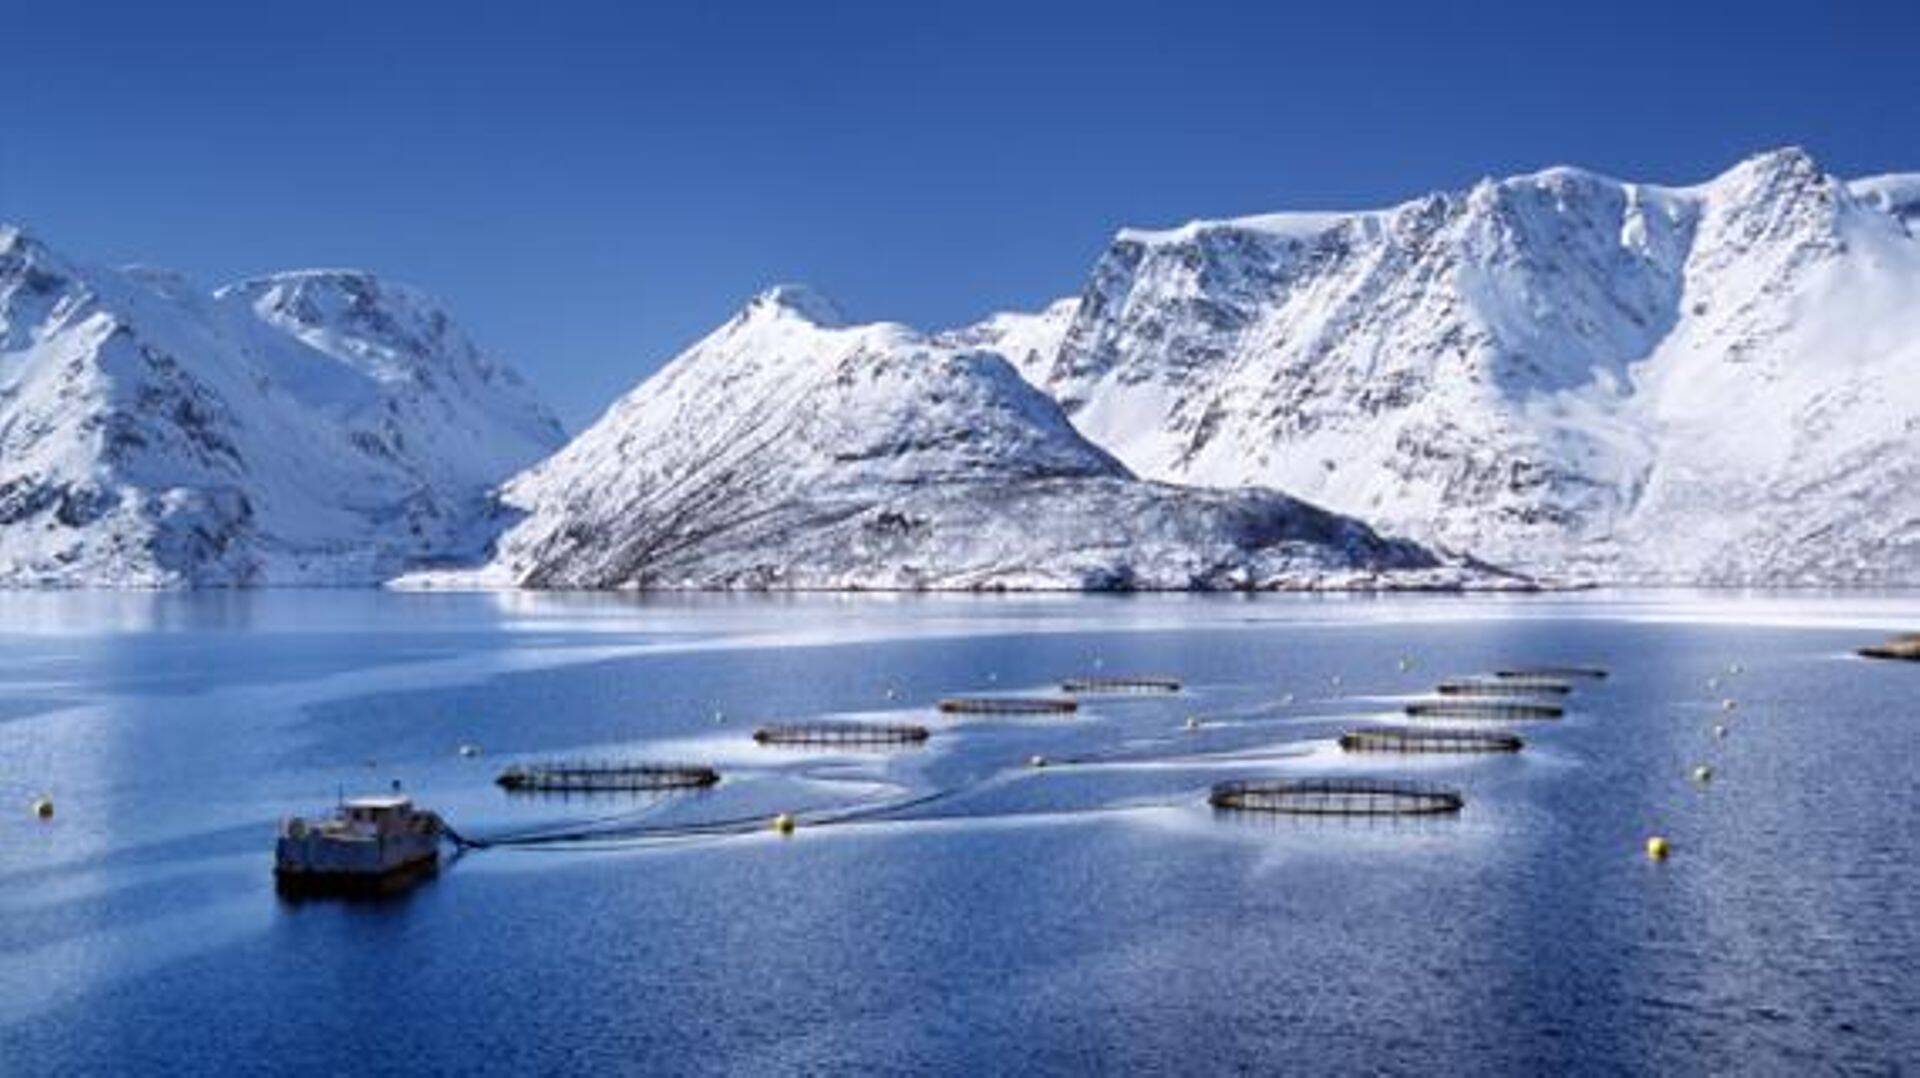
Ei saa salata, et naljakuu alguses paistis kalatootja tulevik kõike muud kui rõõmustav. Eriti nukker pilt avanes aga neile investoreile, kes noolivad turgudelt lühiajaliselt kiiret tõusu tõotavaid kasvuaktsiaid. Leroy esimese kvartali tulemused jäid analüütikute ootustele nii käibe kui kasumi poolest tuntavalt alla, endiselt on jõus Venemaa sanktsioonid ning tagatipuks levisid Norra kohalikus meedias lood sellest, et Hiina võimud keelasid trollidemaa lõhe impordi kolmest piirkonnast.
Norra mereandide nõukogu direktor Sigmund Bjoergo hoiatas Aftenpostenile antud intervjuus lausa täieliku impordikeelu eest ja arvestades kui oluline on Hiina turg sealsetele kalatootjatele, oli asi naljast kaugel.
Sellegipoolest leidsin siis ja tõden ka nüüd, et pikaajalise investori jaoks polnud neil sündmustel fundamentaalselt sedavõrd suurt mõju, mis õigustaks aktsia nõnda suurt langemist. Juurde ostma meelitas mind ka soliidne, 5% ringi jääv dividenditootlus.
Trotsi tekitas Norra pankur
Samuti olin aktsiagraafikut uurides täheldanud, et märksa rohkem kui Hiina võimalik impordikeeld või ettevõtte nigelavõitu tulemused, oli aktsiat kukutanud Norra Nordea panga analüütik Kolbjorn Giskeodegard, kes oli värskelt andnud Leroy aktsiale müügisoovituse.
Leidsin, et tema pessimismil on küll alust, ent nägin asja pikas perspektiivis oluliselt helgemates toonides. Õigustatult, sest pooleteise kuuga on aktsia kerkinud üle 10%.
Hoogu on lisanud Leroy läinud nädalal avalikustatud kvartalitulemused. Ettevõtte kulumieelne ärikasum EBITDA langes enne biomassiga korrigeerimist möödunud aasta sama perioodiga võrreldes hinnalangusest tulenevalt mulluselt 550 miljonilt Norra kroonilt 404 miljonile kroonile.
Samal ajal kasvas esimeses kvartalis käive mulluselt 3,18 miljardilt kroonilt 3,26 miljardile kroonile ning lõhe- ja forellipüük kasvas 5%. Juhatus nentis, et Euroopas jäävad hinnad surve alla, Vene turu ärakukkumise mõju on tunda edaspidigi, kuid positiivsest küljest on suudetud vähendada tootmiskulusid.
Analüütikud soovitavad osta
Peale selle on vilja hakanud kandma viimaste aastate investeeringud kõrgelt töödeldud lõhe ja forelli toomismahtude suurendamiseks. Väga positiivseid arenguid on märgata ka müügi ja levitamise segmendis, kus käive jäi 3,07 miljoni krooni juures mullusega samale tasemele, ent ärirentaablus kerkis mulluse 1,3% pealt 2%le.
Nii ei jäänud ka Giskeodegardil muud üle kui läinud kolmapäeval aktsia müügisoovitus hoia-soovituseks ümber muuta ja sättida aktsia hinnasiht 230 kroonilt 250 kroonile. Ta on üks pessimistlikumaid Leroy aktsiat katvaid analüütikuid ja seepärast jälgin tema analüüse alati eriti suure huviga.
Kokku on Bloombergi terminalis lõhetootjal praegu 12 ostu- ja 2 hoia-soovitust ning ükski analüütik ei soovita seda müüa. 12 kuu konsensuse pealt arvutatud hinnasiht on 297,4 krooni, mis teeb praeguselt tasemelt kasvupotentsiaaliks 13,5%.

Hetkel kuum
Hetkel kuum


TTJA menetlus tuvastas rikkumised



Kohtunik: hagi on hästi mahukas ja hõre, nõue väga suur

Podcastid









Enimloetud
Viimased uudised
Investor Toomase kommentaar
Tagasi Äripäeva esilehele