
- OMX Baltic0,08%318,14
- OMX Riga−1,09%954,61
- OMX Tallinn−0,01%2 205,83
- OMX Vilnius0,19%1 500,85
- S&P 5000,17%7 650,5
- DOW 30−0,18%51 682,64
- Nasdaq 0,39%26 522,55
- FTSE 100−1,45%10 659,13
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,6
- OMX Baltic0,08%318,14
- OMX Riga−1,09%954,61
- OMX Tallinn−0,01%2 205,83
- OMX Vilnius0,19%1 500,85
- S&P 5000,17%7 650,5
- DOW 30−0,18%51 682,64
- Nasdaq 0,39%26 522,55
- FTSE 100−1,45%10 659,13
- Nikkei 2251,38%65 018,95
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,87
- GBP/EUR0,00%1,17
- EUR/RUB0,00%96,6
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Läti plaan pole ime - aktsiisi muutmine käivitab ahelreaktsiooni
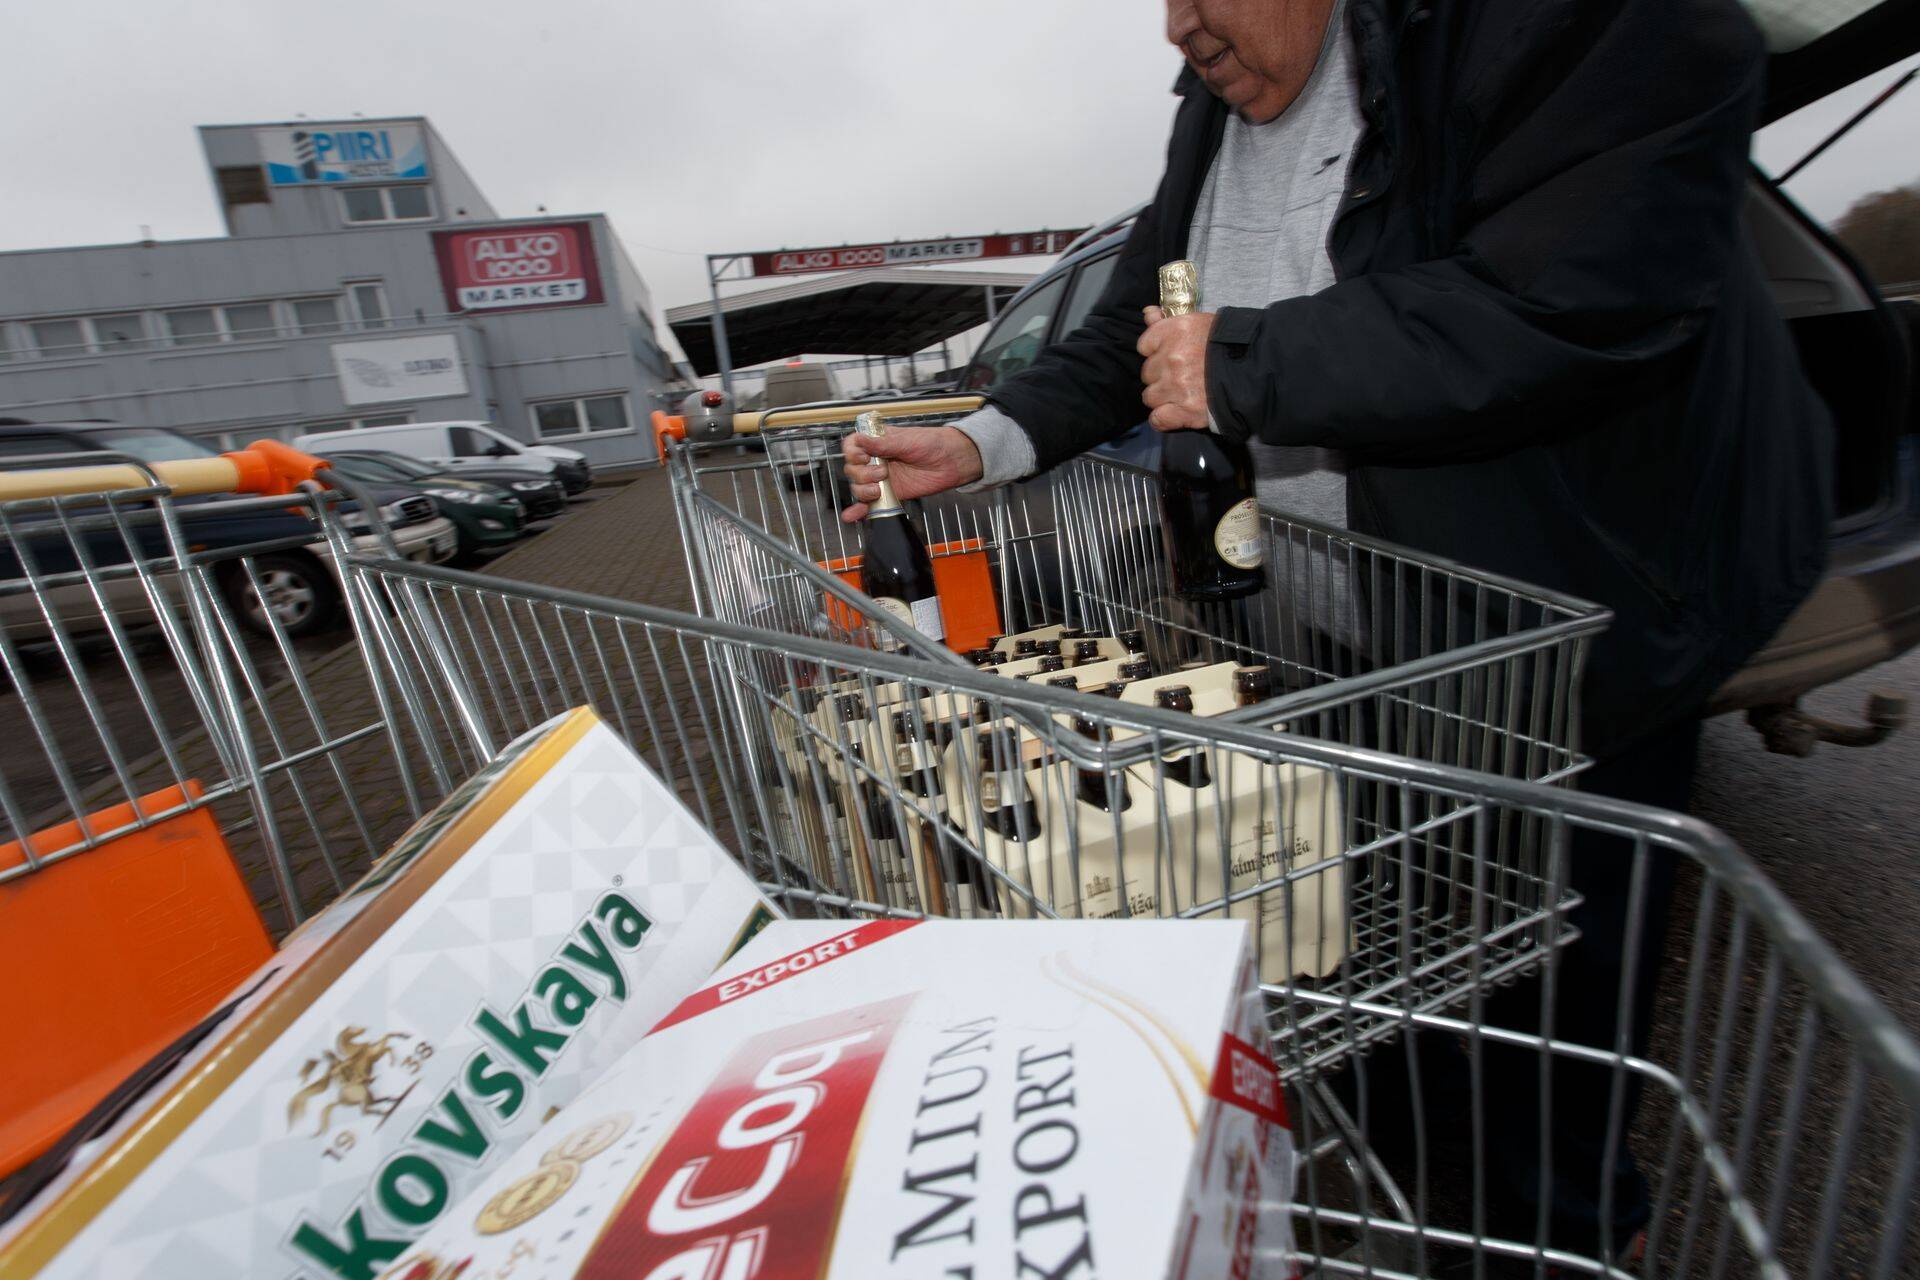
Põhjamaade kogemused näitavad selgelt, et ühe riigi aktsiisimäärade muutus vallandab üldjuhul ahelreaktsiooni, kuna naaberriigid ei soovi oma kaubanduspositsioone ja piirikaubanduse aktsiisitulu kaotada, kirjutab PwC juhtivkonsultant Erki Mägi.

Ka hiljuti PwC tehtud aktsiisiuuringus toodi esile, et aktsiisipoliitikat ei saa teistest isoleerituna ellu viia. Juba tekkinud piirikaubandust on väga keeruline ära kaotada ning see ei tulene vaid naaberriikide võimalikest aktsiisipoliitilistest vastureaktsioonidest.
Lisaks on aktsiisikaupade piirikaubanduse maht olulisel määral sõltuv ka muude kaupade hinnavahest. Kui ehitusmaterjalid, aiandus- või toidukaubad ja meelelahutusteenused on Lätis jätkuvalt odavamad, siis võib aktsiisikaupade soetus isegi aktsiisimäärade täieliku ühtlustumise puhul jääda kõrvalkaubaks, kuna pelgalt ärimudeli erinevuse, kohaliku kulubaasi ning mahuefekti tõttu on piirikauplustes väljamüügihind ikkagi odavam kui Eestis.
Eeltoodust ei saa järeldada, et Eesti riik ei peaks tegema omapoolseid pingutusi piirikaubanduse mahu vähendamiseks. Võtmeküsimus on otsustega kaasnevates riskides ning riigi riskitaluvuses. Seni on lähiriikides piirikaubanduse mahud muutunud peamiselt seetõttu, et piirikaubanduse sihtriik on oma aktsiisimäärasid tõstnud (mitte lähteriik langetanud).
Eesti saab seega olla aktsiisimäära olulise langetamise katsejänes. Kuna sellekohane varasem praktika puudub, siis peame ühiskondlikult aktsepteerima, et sellise esmakordse eksperimendi mõju ei ole paraku usaldusväärselt ette ennustatav. Ja ärgem unustagem, et me ei räägi siinkohal vaid aktsiisilaekumisest - aktsiisipoliitika mõjutab üheaegselt nii riigikassa täituvust, rahvatervist kui ka ettevõtluskeskkonda.
Seotud lood

- ST
Võlakirju saab märkida 24. septembrini

Hetkel kuum
Hetkel kuum




TTJA menetlus tuvastas rikkumised



Kohtunik: hagi on hästi mahukas ja hõre, nõue väga suur

Podcastid








Enimloetud
6
Viimased uudised
Piimatootjate ees kohustusi 26 miljonit
Tagasi Äripäeva esilehele