
- OMX Baltic0,29%317,97
- OMX Riga−0,33%956,41
- OMX Tallinn0,44%2 204,22
- OMX Vilnius0,05%1 505,59
- S&P 5000,51%7 743,41
- DOW 300,93%51 828,62
- Nasdaq 0,48%27 068,72
- FTSE 1000,14%10 695,25
- Nikkei 2251,3%66 364,2
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,88
- GBP/EUR0,00%1,16
- EUR/RUB0,00%96,15
- OMX Baltic0,29%317,97
- OMX Riga−0,33%956,41
- OMX Tallinn0,44%2 204,22
- OMX Vilnius0,05%1 505,59
- S&P 5000,51%7 743,41
- DOW 300,93%51 828,62
- Nasdaq 0,48%27 068,72
- FTSE 1000,14%10 695,25
- Nikkei 2251,3%66 364,2
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,88
- GBP/EUR0,00%1,16
- EUR/RUB0,00%96,15
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Maksupõgenikul lühikesed jalad

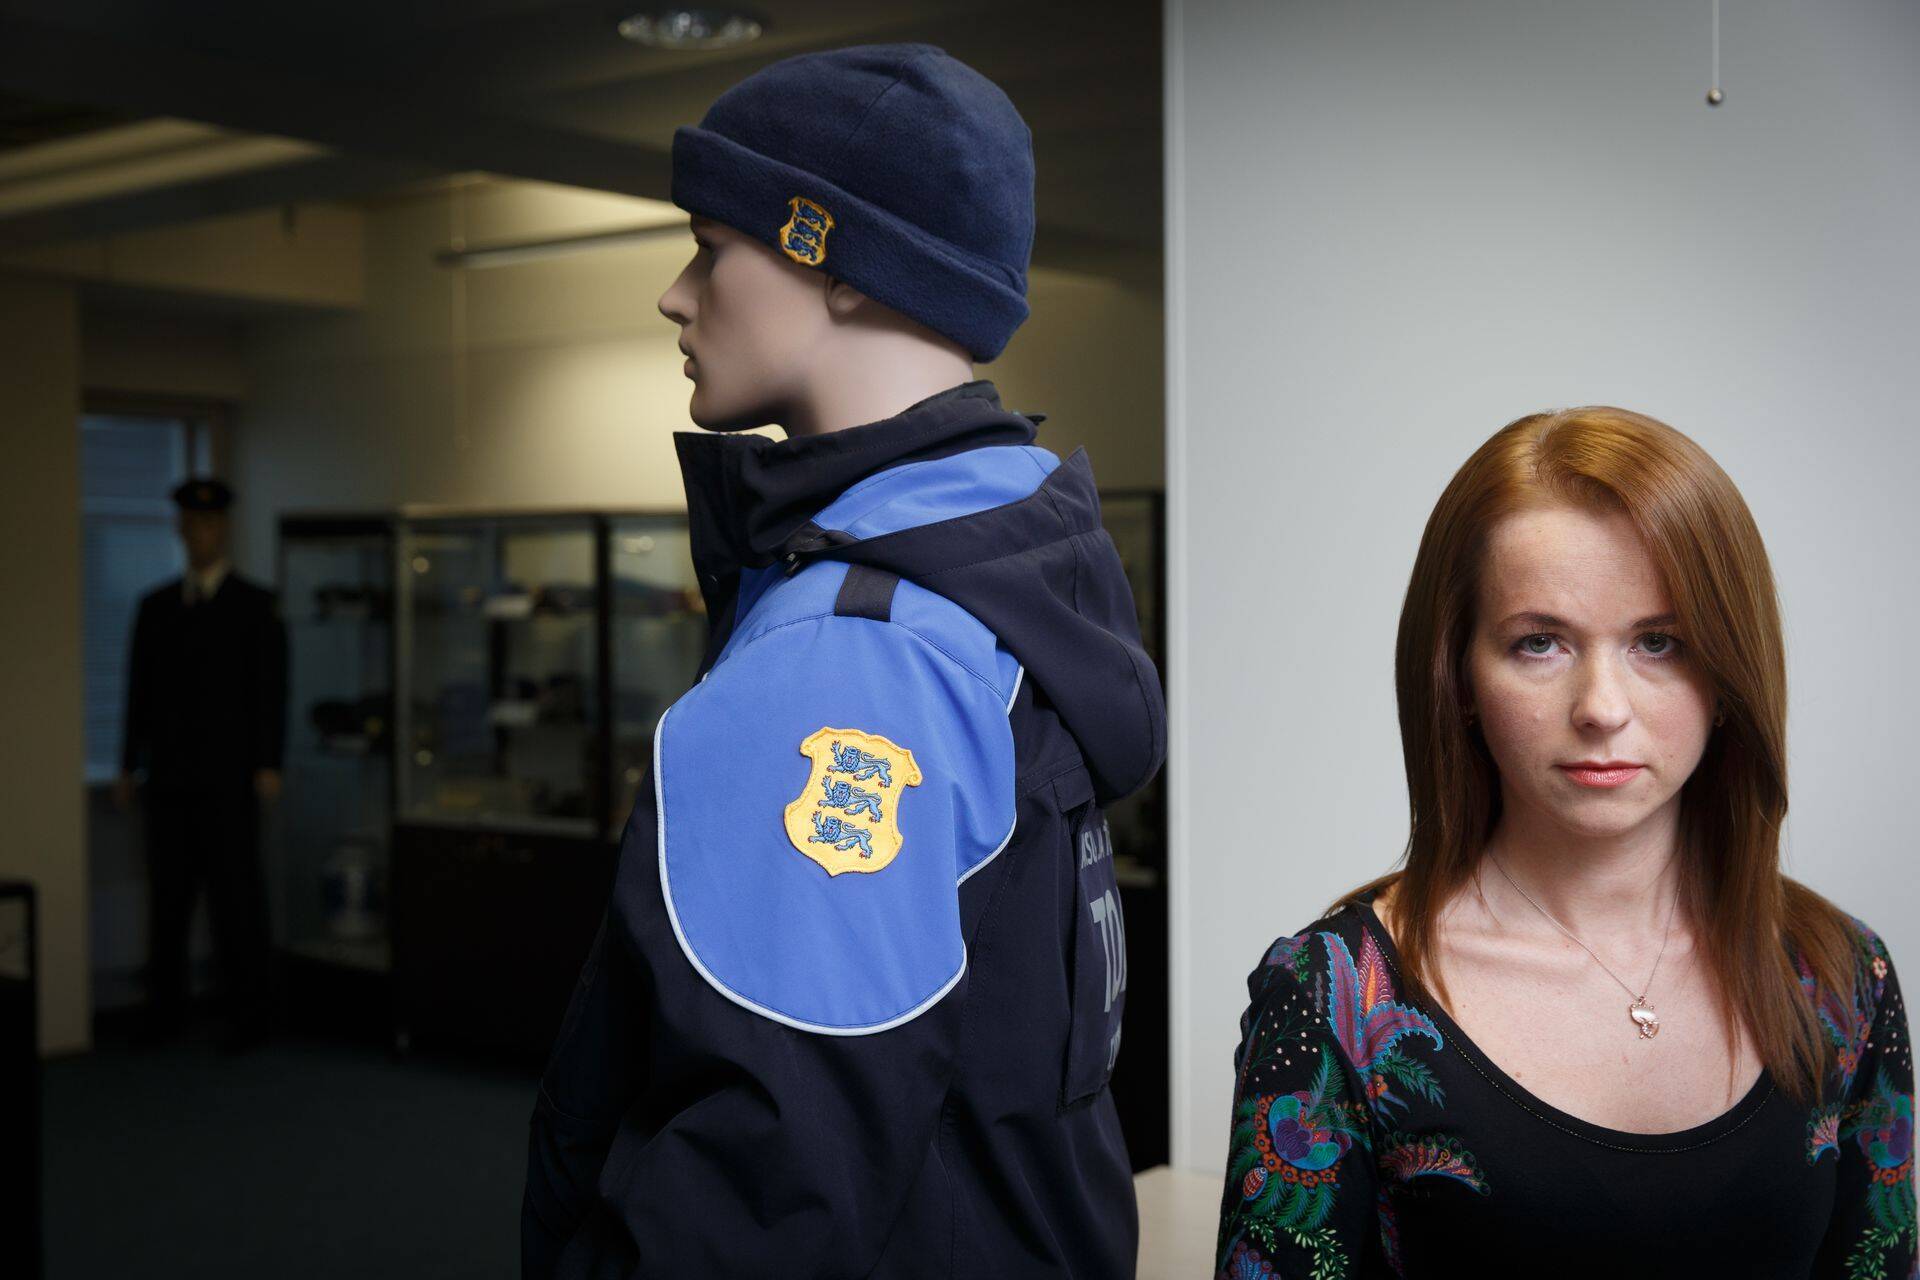
“Näiteks IT-firma registreering on Lätis ja töötajad Eestis, ka juhatus ja pakutavad teenused. Kuna tegevus on Eestis, siis peaks püsiva tegevuse maksu- ja tolliametis registreerima,” kirjeldas maksu- ja tolliameti maksude osakonna juhataja Evelyn Liivamägi. “Kui siin makstakse palkasid, tuleb see deklareerida. Kui tekib kasum ja seda jagatakse, tuleb sellelt maksud maksta. Kahes riigis toimetamine ei ole lihtne.”
Maksuameti jaoks tõusis teema teravamalt päevakorda, kui hakkasid kõlama üleskutsed registreerida Eesti ettevõtteid Lätti, kus on madalam maksukoormus – tuntud rohkem maksuimena. “See jättis ettevõtjale vale mulje. Lähen sinna ja olengi Eestis maksukohustusest vaba ning elu läheb veel roosamaks,” ei hoidnud Liivamägi muhelust hääletoonis tagasi. “Kui võtta Norra ja Rootsi näide, siis nad kontrollivad ka perioode seitse ja kaheksa aastat tagasi. Tulevad pikaajalise viitega ja siis on intressid päris suured. Näeme ettevõtjate muret.”
Mõned ettevõtjad loodavad, et info kahe riigi maksuametite vahel ei liigu, mis aitab ka makse vähendada. “OECD ja Euroopa Liit mõtlevad järjest rohkem välja reegleid, et ei oleks lihtne siirdada kasumit ühest riigist teise ja nii-öelda maksukohustus kunstlikult tasumata jätta,” lisas Liivamägi, märkides, et meie naabritest on püsiva tegevuskoha määramisel väga aktiivsed soomlased.
See, mille järgi saab maksustada püsitegevuskoha tulu, on kirjas tulumaksuseaduses ja riikidevahelistes maksulepingutes - viimased võivad erineda Eesti tulumaksuseadusest. Maksuametil on vaidlused olnud mitteresidentidega, kelle nimel Eesti esindajad lepinguid sõlmivad. Ühe näite tõi Liivamägi elektrituru avanemisajast, kui turule tahtsid siseneda välisriikide tegijad. “Tekkis küsimus, kas see, kui mitteresidendi välisriigi äriühingu nimel hakatakse Eestis lepinguid sõlmima, tähendab, et esindaja on müügiagent või juba räägib tingimuste üle,” meenutas Liivamägi. Enim on pildil siiski ehitusfirmad.
Kommentaarid
Keskkond võiks olla soodsam
Jaano Vink
ASi Nordecon juhatuse liige
Olen seda meelt, et maksudest kõrvalehoidmine kehtivaid seadusi rikkudes on selgelt taunitav ja seda ei saa aktsepteerida.
Ettevõtjatele ei saa teha etteheiteid, et nad liiguvad sinna, kus maksukoormus on nende tegevuseks soodsam. Maailmas on terav konkurents riikide vahel ka maksunduse vallas ning siin peavad eelkõige poliitikud suutma olla riigimehed ning luua muuhulgas ka maksukeskkonna, mis kutsub ettevõtjaid toimetama just nende riigis.
Ettevõtjate süüdistamise asemel peaksid poliitikud vaatama peeglisse ja esitama endale küsimuse, kas nemad riigi arengu eest vastutajatena on omalt poolt teinud kõik, et ettevõtjad maksaksid ausalt makse just siin, mitte mujal.
Läti maksuime karid
Priit Raudsepp
Glikman Alvin&Partnerid vandeadvokaat
Kui Läti maksuime tõttu soovitakse sinna asutada äriühing, on soovitatav enne põhjalikult mõelda. Asjakohane on vanasõna, et üheksa korda mõõda ja üks kord lõika. Kuigi esmapilgul tõotab Lätti äriühingu asutamine suurt maksuvõitu, võidavad sellest reaalselt vaid osad.
Nii näiteks ei sobi lahendus Tallinna kesklinnas kioskit pidavale ühemehefirmale. See on tingitud maksuõiguse mõistest püsiv tegevuskoht. Kui Lätti on loodud vaid juriidiline keha, aga kogu äritegevus toimub Eestis, siis tekib Läti ühingule Eestis püsiv tegevuskoht. Püsival tegevuskohal tekib sama maksukohustus, mis varasemal Eesti ühingul. Sisuline tulemus on sama, kui varasem Eesti äriühing muuta uue Läti äriühingu tütarühinguks. Selliselt sõnastades on lihtne mõista, et maksuvõitu ei tule.
Teatud juhtudel püsivat tegevuskohta Eestisse ei teki. Näiteks on see nii, kui äritegevus kolitakse ka sisuliselt Lätti. Seejuures ei väära olukorda, kui teatud tugiteenuseid osutavad Eestis asuvad töötajad. Läti ühingu loomine võib olla otstarbekas ka juhul, kui äritegevus ei eeldagi igapäevast panustamist. Näiteks võib see sobida valdusühingutele või ühingutele, mille tegevus on suurel määral automatiseeritud.
Lõppkokkuvõttes taandub küsimus sellele, kas Läti ühingu äritegevus eeldab aktiivset tegutsemist Eestis. Kui vastus on eitav, siis on koht edasi mõtlemiseks.
Oluline küsimus
“Maksude agressiivse optimeerimise küsimus on hetkel aktuaalne,” nentis riigikogu rahanduskomisjoni liige ja endine rahandusminister Aivar Sõerd, lisades, et Euroopa Komisjon on koostanud maksude vältimise vastase võitluse paketi.
“Tegemist on äriühingu tulumaksu vältimise vastase võitluse uute meetmete paketiga. Selle eesmärk on rakendada rahvusvahelisi standardeid maksubaasi õõnestamise ja kasumite nihutamise vastu,” rääkis ta. “Seal on ka meetmed selle kohta, kuidas kaitsta riikide maksulepinguid kuritarvitamise eest. Meetmete pakett on suunatud sellele, et tagada maksustamise peamine põhimõte, milleks on, et äriühingud peavad makse maksma seal, kus nad kasumit teenivad.”
Evelyn Liivamägi selgitas, et maksuamet võib peamiseks tegevuskohaks pidada näiteks ehitusplatsi, filiaali, kontorit ja tehast. “Kui juhatuse liikmed on Eestis või siin on esindaja, kes esindab täieõiguslikult mitteresidenti, siis selle kaudu võib püsiv tegevuskoht tekkida. Võib tekkida tõlgendamisküsimusi, aga kui enamik tegevusest on Eestis, ei teki seda,” rääkis Liivamägi. “Väikesed ehk tõesti meie huviorbiiti ei satu, aga nendest, kes siin rohkem tegutsevad, jõuab varem või hiljem info meieni. Mida hiljem, seda raskem maksumaksjale, sest kohustus on tekkinud ja intressid ka tulnud.”
Mõningatel juhtudel võib tekkida ka topeltmaksustamine, sest kõigi riikide vahel ei ole maksulepinguid sõlmitud. Liivamägi peab silmas Venemaad. “Vene äriühingud on huvitatud registreerimisest Eestis. Oleme Euroopa Liit, tal on lihtsam kuhugi turule tulla, aga sõltuvalt Vene maksuameti aktiivsusest võib neil tekkida Venemaal topeltmaksukohustus.”
Tasub teada
Maksustamise reeglid
Kui tegutsetakse üle piiri, tekib maksukohustus riigis, kus äriühing on registreeritud. Samas maksustatakse tavaliselt tulu ka riigis, kus äri tehakse või tulu tekib.
Riikides on erinevad maksustamise reeglid
Eestis on residendiks äriühing, mis on asutatud Eesti seaduste alusel. Teistes riikides võivad olla teised reeglid, näiteks on residentsuse jaoks määrav juhtkonna asukoht.
Püsiva tegevuskoha tekkimiseks ei pea välisriigis olema juhtimise kõrgeim tase, maksustada saab ka äritegevuse seda osa, mida konkreetses riigis juhitakse. See tähendab seda, et kui Eesti äriühing tegutseb ainult Soomes ja seal on ka juhatuse liikme elukoht, maksustatakse seal ka kogu äritegevusest saadud kasum. Eestis on sellise Soomes teenitud kasumi arvelt välja võetud dividend maksuvaba. Samuti on võimalik, et tulu tuleb deklareerida igas riigis, kus tegutsetakse või tulu saadakse.
Kahepoolne maksuleping ei taga tingimata maksuvabastust
Lisaks võidakse välisriigis maksustada ka seal saadud dividend, intress või litsentsitasu, kasu kinnisasja võõrandamisest või renditulu ja seda sõltumata sellest, et ettevõte on registreeritud teises riigis. See, millises ulatuses teise riigi residente maksustatakse, oleneb konkreetsest kokkuleppest.
E-resident ei võrdu tuluga
Kui e-resident on Eestisse äriühingu registreerinud, ei tähenda see kohe Eestile tulu toomist, ütles maksu- ja tolliameti maksude osakonna juhataja Evelyn Liivamägi.
Hetkel kuum
“Kui keegi pakubki näiteks Singapuris internetiteenuseid, olles registreeritud Eestis, aga kui inimesed Eestisse üldse ei jõua, siis ei olegi Eestil õigust makse saada,” selgitas ta. “Rahaliselt on Eestil kasu, kui Eestis algab mingi tegevus. Kui e-residendist juhatuse liige endale palka maksab, siis maksukohustus on Eestis – see kasu ainult on, aga eks nad kipuvad rohkem võtma dividende kui endale juhatuse liikme tasu määrama.”
Kui tegelikult toimub äritegevus väljaspool Eestit ning Eesti äriühingust makstakse dividende välisriigi residendile, võib tekkida täiendav maksukohustus dividendilt Eestis vaid selle tõttu, et siia on asutatud äriühing.
Kui äriühing tegutseb mitmes riigis, ei kohaldu Liivamäe sõnul ainult Eesti tulumaksuseadus. Eestis tagatakse küll topeltmaksustamise vältimine, kuid välisriigis enam makstud tulumaksu ei tagastata.
Kuna Eestis dividendilt tulumaksu kinni ei peeta, ei pruugi saaja aga vabaneda majanduslikust topeltmaksustamisest, sest Eesti äriühingu makstud tulumaksu ei pruugi saaja residendiriigi maksuhaldur dividendi maksustamisel arvesse võtta.

Hetkel kuum


Linnas: olime sada protsenti kindlad, et tuleb õigeksmõistev otsus


Võida tasuta kolme kuu Äripäev PRO tellimus!


- PRO
Suur uusarenduste ülevaade

Kohtumaja fuajees lahvatas pikk sõnasõda


Podcastid












Enimloetud
1
Linnas: olime sada protsenti kindlad, et tuleb õigeksmõistev otsus
4
Viimased uudised
Tagasi Äripäeva esilehele