
- OMX Baltic−0,84%318,59
- OMX Riga−0,67%993,3
- OMX Tallinn−0,16%2 257,93
- OMX Vilnius−0,51%1 494,15
- S&P 500−0,3%7 720,39
- DOW 30−0,25%52 342,56
- Nasdaq −1,38%26 184,73
- FTSE 1000,26%10 722,07
- Nikkei 2251,1%64 659,47
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,2
- EUR/RUB0,00%90,79
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: tegelikult olen mina Liivimaa parim naftainvestor

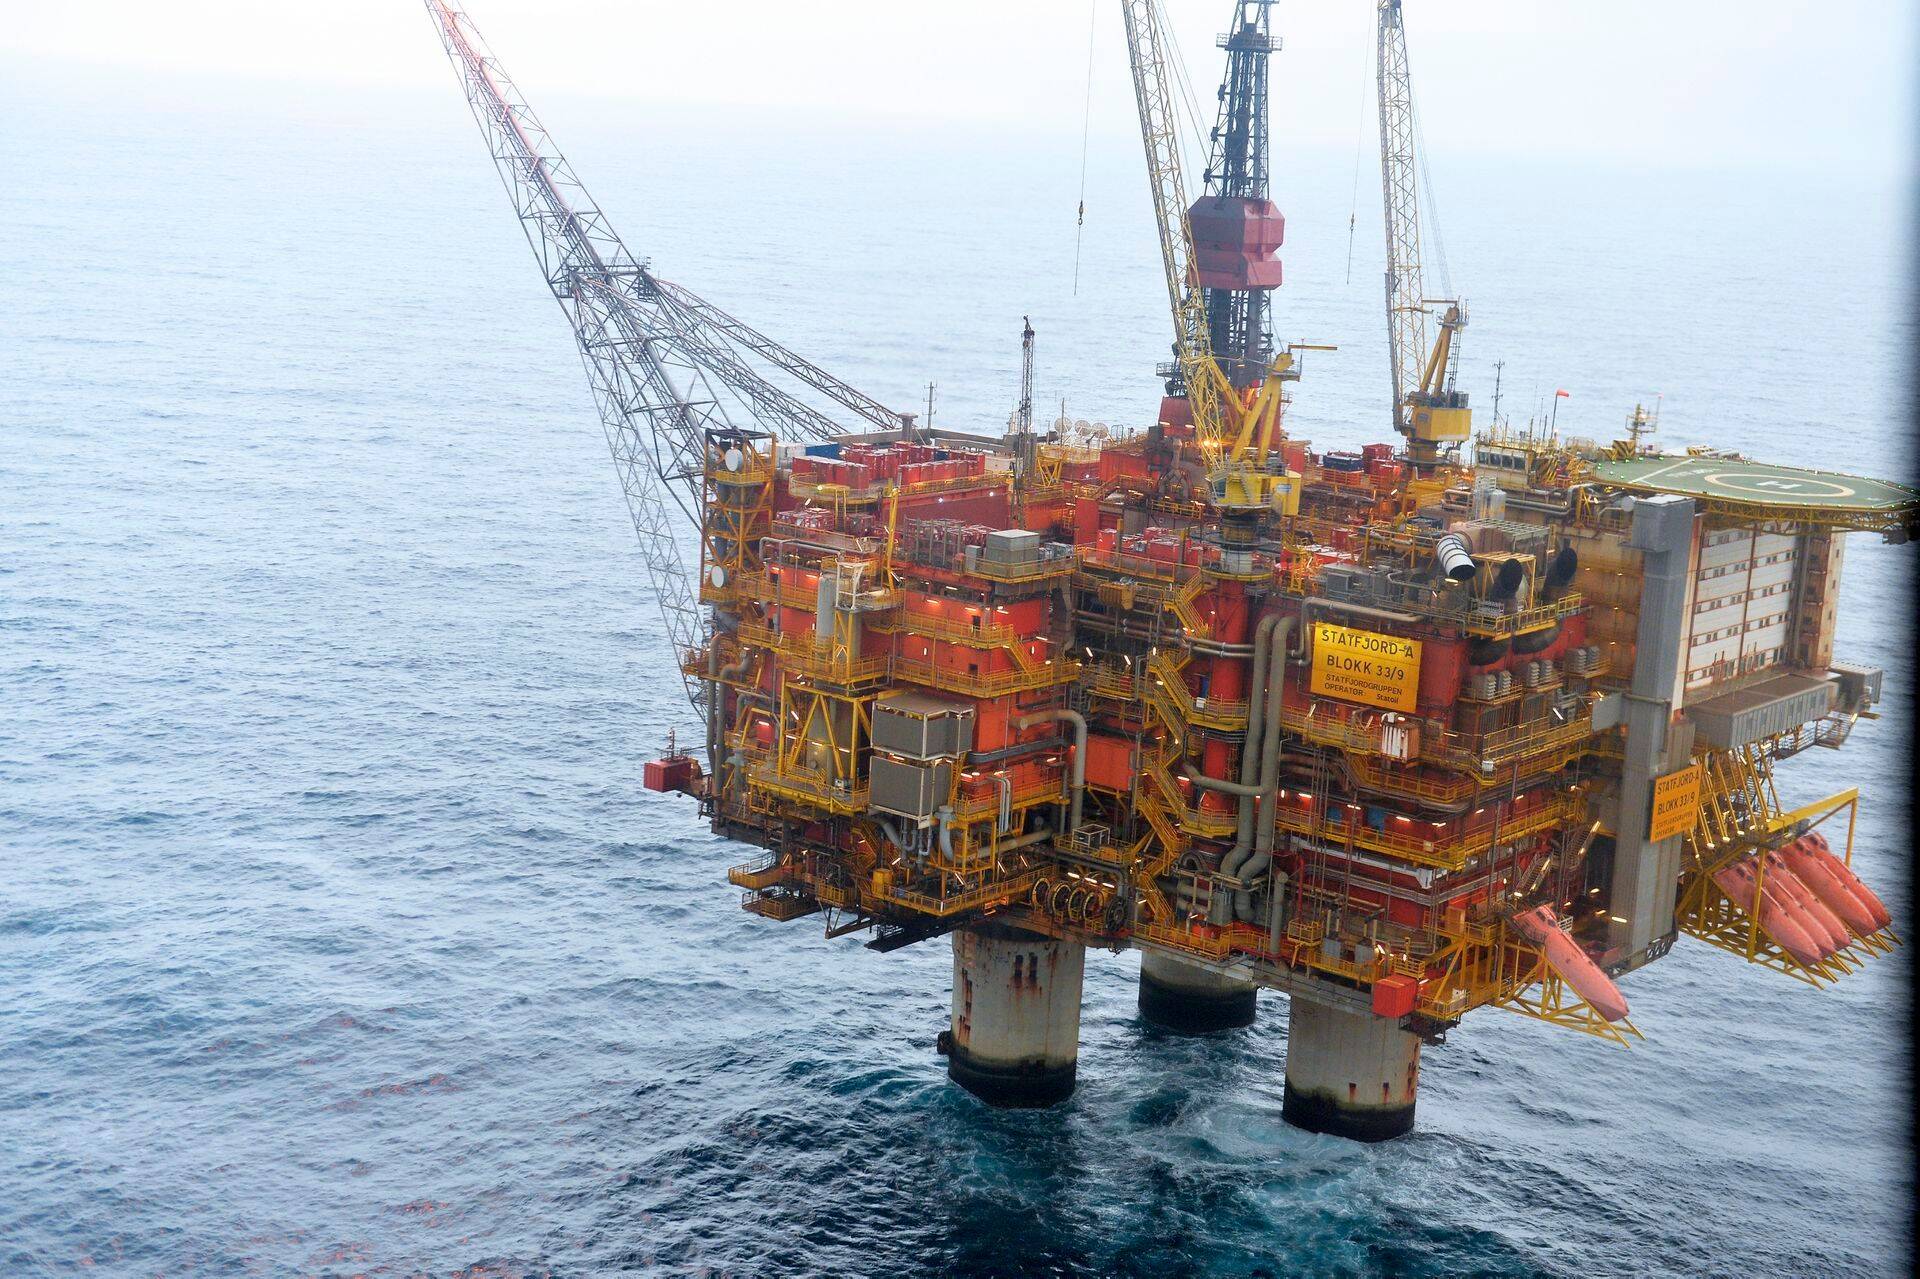
Tõsi, mitte küll nii rõõmsaks, et unustada – augustis ostetud Statoili aktsiatega olen tänini 13% miinuses ning Norra kroon on ostuhetkest alates euro vastu kaotanud 4,5%. Niipalju suutsid Statoili värsked tulemused minu portfellile siiski leevendust pakkuda, et olen augustis ja jaanuari keskel soetatud positsioonidega jõudnud sisuliselt nulli.
Kui liita siia otsa naftafirma dividendid, siis olen tõenäoliselt juba pankade hoiustele silmad ette teinud. Aga aitab kiitlemisest. Mida ikkagi arvata Statoili värsketest majandustulemustest? Pean tunnistama, et minu jaoks olid need üsna ootuspärased, pigem positiivsed. Nii käive kui ka kasum kukkusid taas ja püsivad langustrendis, investeeringud tõmmatakse jätkuvalt kokku ning võlatase on kasvanud.
Dividendid jäid paika
Pahviks ei löönud mind seegi, et hoolimata kasumi langusest otsustati maksta endiselt üsna kopsakat dividendi, mis on 22 senti aktsia kohta ja teeb praeguselt hinnatasemelt dividenditootluseks pea 6,5%.
Seda võis üsna kindlalt aimata ka ettevõtte tegevjuhi Eldar Saetre varasemate väljaütlemiste põhjal, nagu ka seda, et tulevaste väljamaksete kohta kindlaid lubadusi anda ei juleta. Et aktsia reageeris tulemustele kohati enam kui 8,6% suuruse tõusuga, siis võib aimata, et keskmine naftainvestor oli enne tänast minust siiski oluliselt pessimistlikum.
Sama ei saa öelda aga aktsiat katvate analüütikute kohta. Bloombergi terminalis soovitavad Statoili aktsiat osta 17, hoida 10 ja müüa 11 analüütikut. Kõigi aktsiat katvate analüütikute prognooside põhjal arvutatud 12 kuu konsensuslik hinnasiht on 124 Norra krooni, mis teeks praeguselt hinnatasemelt tõusupotentsiaaliks 6,9%.
Morgan Stanley soovitab osta
Keskmisest optimistlikum on naftagigandi käekäigu koha pealt Morgan Stanley, mis veel täna kinnitas hinnasihi 140 kroonile ja soovitab aktsiat osta. Teiste seas torkab silma ka Barclays, mis on hinnasihi määranud koguni 180 kroonile. Tunnistan, et praeguste naftasektori arengute põhjal kaldun pigem Morgan Stanley uskujate leeri.
Nii või teisiti ei saa ma vaadata mööda aktsia üsna krõbedast hinnatasemest – praegu on aktsia P/E suhe (aktsia hinna ja kasumi suhe – toim) 24,6. See, lisaks naftaturul valitsevale suurele ebakindlusele, on ka üks peamisi põhjuseid, miks minu ostuhuvi Statoili aktsia suhtes on vähemalt mõneks ajaks ammendunud.
Praegu loodan pigem, et dividendide kallale ei minda ka järgmistes kvartalites ning et nafta hind hakkab tasapisi taas tõusma. Tegemist on endiselt üsna riskantse panusega ning ei ole sugugi välistatud, et juba järgmiste kvartalitulemuste ajal olen sunnitud oma kommentaari pealkirjas kuraasi oluliselt vähemaks võtma.


Hetkel kuum
Hetkel kuum








- ST
Märkimisperiood kestab 9. novembrini




Podcastid



Kursuse maht 72 akadeemilist tundi (jaotatud 4-le päevale), millest 32 ak h on auditoorne õpe ja 40 ak h iseseisev õpe.







Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele